Thuế Nhập Khẩu Ô Tô 2026 Mới Nhất: Biểu Thuế Suất, Điều Kiện Hưởng
Thuế nhập khẩu ô tô nguyên chiếc tại Việt Nam phụ thuộc vào xuất xứ, dung tích xi lanh và loại động cơ. Xe nhập khẩu từ khu vực ASEAN đáp ứng tỷ lệ nội địa hóa từ 40% trở lên tiếp tục được hưởng mức thuế suất ưu đãi đặc biệt 0%, trong khi xe nhập từ các thị trường khác chịu thuế từ 47% đến trên 70%.
Việc dự toán chính xác các tầng thuế giúp người mua chủ động chuẩn bị ngân sách trước khi nhận bàn giao xe. Thuế nhập khẩu ô tô nguyên chiếc về Việt Nam hiện áp dụng thuế suất 0% đối với xe từ nội khối ASEAN nếu đạt tỷ lệ nội địa hóa từ 40%, trong khi các thị trường ngoài ASEAN chịu thuế suất phổ biến từ 47% đến 70% tính theo giá CIF.
Xe ô tô nguyên chiếc nhập khẩu từ các quốc gia Đông Nam Á như Thái Lan hay Indonesia được hưởng thuế suất ưu đãi đặc biệt 0% nếu có C/O Form D hợp lệ.
Xe nhập khẩu từ các quốc gia ngoài khu vực Đông Nam Á như Mỹ hay Nhật Bản áp dụng mức thuế nhập khẩu theo biểu thuế MFN từ 47% đến 70% tùy theo dung tích xi lanh.
Chi phí thuế của xe nhập khẩu chịu cơ chế đánh thuế lũy kế 3 tầng gồm thuế nhập khẩu, thuế tiêu thụ đặc biệt từ 15% đến 150% và thuế giá trị gia tăng 10%.
Chi phí lăn bánh bắt buộc sau thông quan bao gồm lệ phí trước bạ từ 10% đến 12% theo biểu giá của từng địa phương, phí cấp biển số và phí bảo hiểm trách nhiệm dân sự bắt buộc.
Thuế nhập khẩu ô tô là gì và các loại thuế áp dụng hiện hành
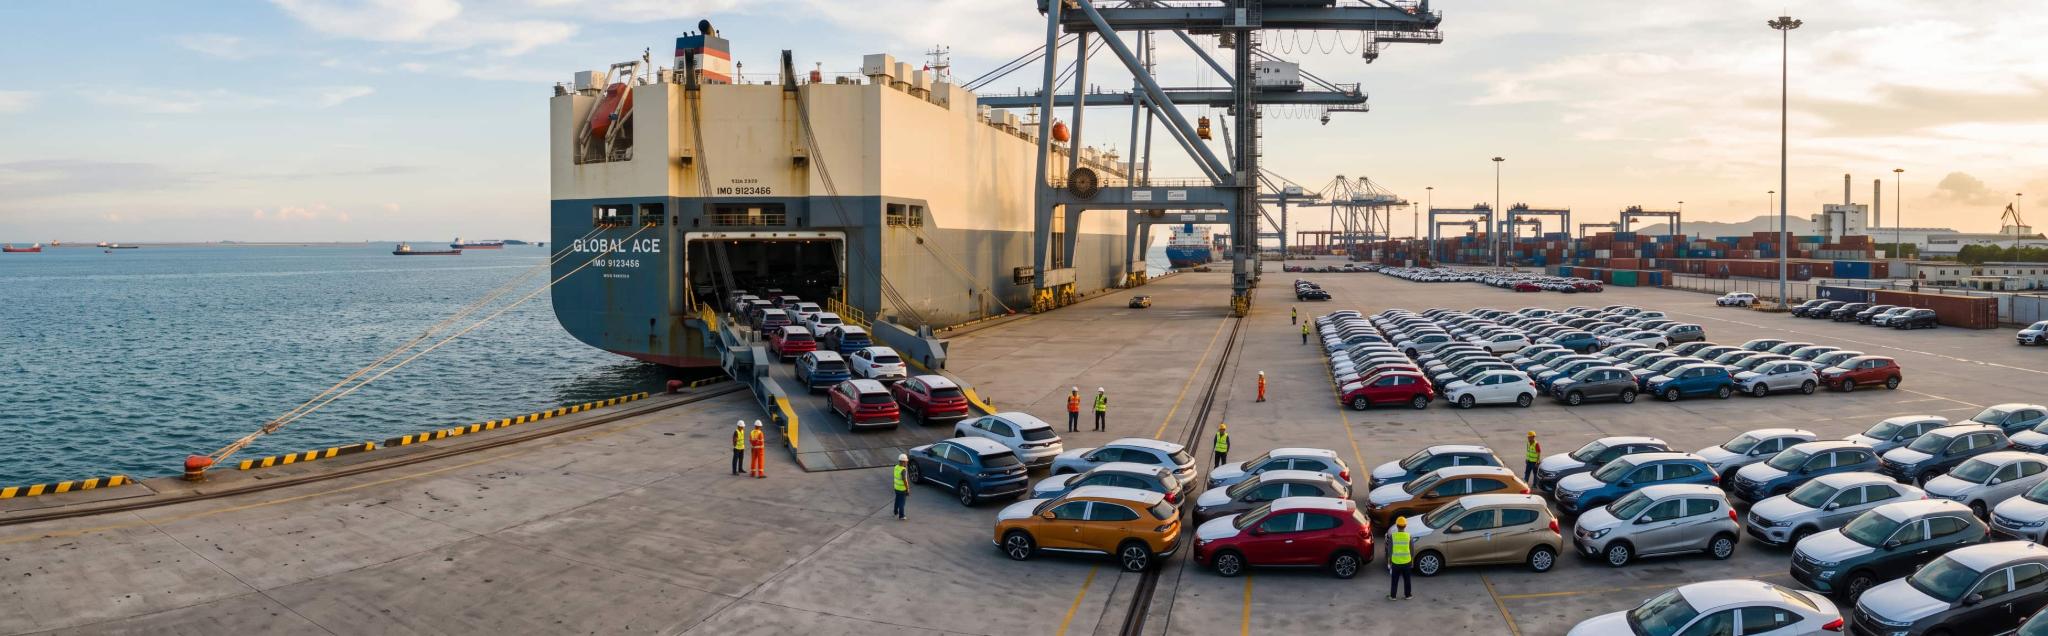
Thuế nhập khẩu ô tô là khoản thuế gián thu bắt buộc do cơ quan hải quan thu đối với các phương tiện cơ giới nguyên chiếc (CBU - xe được lắp ráp hoàn chỉnh ở nước ngoài rồi chuyển về nước) khi mở tờ khai thông quan vào lãnh thổ Việt Nam. Khi một chiếc xe nhập khẩu cập cảng, giá bán sau thông quan không đơn thuần là giá mua xe tại cảng xuất khẩu mà bị chi phối bởi cơ chế tính thuế lũy kế nhiều tầng.
Cơ cấu thuế phí của một chiếc ô tô nhập khẩu nguyên chiếc bao gồm 4 nhóm nghĩa vụ tài chính liên hoàn:
Thuế nhập khẩu: Tính trực tiếp trên giá trị mua thực tế tại cửa khẩu bao gồm tiền xe, phí bảo hiểm và cước vận tải biển (giá CIF).
Thuế Tiêu thụ Đặc biệt (TTĐB): Khoản thuế thu trên các mặt hàng xa xỉ nhằm điều tiết tiêu dùng, tính lũy kế trên giá CIF đã cộng thêm tiền thuế nhập khẩu. Thuế suất dao động từ 15% đến 150% tùy thuộc vào dung tích xi lanh động cơ và loại nhiên liệu xe sử dụng.
Thuế Giá trị Gia tăng (VAT): Áp dụng mức thuế suất cố định 10% tính trên toàn bộ tổng giá trị gồm giá CIF, thuế nhập khẩu và thuế TTĐB.
Lệ phí trước bạ: Khoản phí pháp lý người mua phải hoàn thành tại cơ quan thuế địa phương nơi đăng ký thường trú để được cấp biển số xe hợp pháp.
Tổng giá trị xe sau thuế = Giá CIF + Thuế nhập khẩu + Thuế TTĐB + Thuế VAT
Việc không nắm rõ cơ chế tính lũy kế này thường khiến người mua xe tính toán thiếu hụt ngân sách thực tế hàng trăm triệu đồng so với dự tính ban đầu. Để loại bỏ ma sát nhầm lẫn giữa các loại chi phí sở hữu xe, MoMo Tiện Ích Giao Thông cung cấp giải pháp lưu trữ thông tin tập trung qua Hồ Sơ Phương Tiện, giúp người lái xe quản lý chi tiết từng khoản mục tài chính phương tiện tại https://www.momo.vn/tien-ich-giao-thong mà không phải lưu trữ các bảng kê giấy tờ phức tạp.
Thuế nhập khẩu ô tô từ khu vực ASEAN bao nhiêu phần trăm
Thuế nhập khẩu ô tô từ khu vực ASEAN áp dụng mức thuế suất ưu đãi đặc biệt là 0% theo các cam kết thuộc Hiệp định Thương mại Hàng hóa ASEAN (ATIGA). Mức thuế quan này giúp các dòng xe nhập khẩu nguyên chiếc từ các công xưởng sản xuất ô tô lớn trong khu vực như Thái Lan hay Indonesia có giá thành cạnh tranh hơn so với các dòng xe nhập khẩu từ các châu lục khác.
Tuy nhiên, mức thuế suất 0% không được áp dụng tự động cho mọi dòng xe xuất xưởng từ Đông Nam Á mà buộc phải vượt qua các tiêu chuẩn kiểm tra xuất xứ nghiêm ngặt.
Tiêu chuẩn xét duyệt | Nội dung quy định bắt buộc | Mục đích kiểm soát |
|---|---|---|
Tỷ lệ nội địa hóa nội khối (RVC) | Đạt tối thiểu từ 40% trở lên trong chuỗi sản xuất linh kiện | Ngăn chặn việc tạm nhập tái xuất linh kiện ngoài khối để gian lận thuế quan |
Giấy chứng nhận xuất xứ hàng hóa | Bắt buộc nộp C/O Form D (chứng từ xác nhận nguồn gốc ASEAN) bản hợp lệ | Làm căn cứ pháp lý để cơ quan Hải quan áp dụng biểu thuế ưu đãi đặc biệt |
Quy cách phương tiện vận chuyển | Xe phải vận chuyển thẳng từ nước xuất khẩu về cảng Việt Nam | Đảm bảo tính nguyên vẹn của lô hàng không qua gia công trung gian |
Nếu lô hàng không xuất trình được chứng nhận C/O Form D hợp lệ hoặc tỷ lệ linh kiện nội khối không đạt mốc 40%, cơ quan hải quan sẽ từ chối áp dụng biểu thuế ATIGA và chuyển sang truy thu theo biểu thuế nhập khẩu thông thường. Điều này khiến giá bán thực tế của chiếc xe bị đội lên rất cao khi ra thị trường. Để loại bỏ nỗi lo quản lý hồ sơ xe phân mảnh, chủ xe có thể lưu số khung, số máy vào Hồ sơ phương tiện trên MoMo để theo dõi thông tin nguồn gốc phương tiện minh bạch, hỗ trợ quản lý thủ tục sở hữu xe đồng bộ suốt vòng đời.
Biểu thuế nhập khẩu ô tô nguyên chiếc từ các thị trường ngoài ASEAN
Biểu thuế nhập khẩu ô tô nguyên chiếc từ các thị trường ngoài ASEAN là bảng thuế suất áp dụng theo mức thuế Tối huệ quốc (MFN) hoặc theo các Hiệp định Thương mại Tự do (FTA) thế hệ mới mà Việt Nam đã ký kết với các đối tác thương mại. Những thị trường xuất khẩu ô tô lớn sang Việt Nam ngoài ASEAN bao gồm Liên minh Châu Âu (EU), Hoa Kỳ, Nhật Bản và Hàn Quốc.
Mức thuế suất áp dụng có sự phân hóa rõ rệt tùy theo từng hiệp định thương mại song phương và xuất xứ địa lý của hãng xe:
Thị trường xuất xứ | Căn cứ pháp lý áp dụng | Thuế suất xe dưới 9 chỗ ngồi | Lộ trình cắt giảm thuế quan |
|---|---|---|---|
Hoa Kỳ | Biểu thuế xuất nhập khẩu ưu đãi MFN | Dao động từ 47% đến 70% | Giữ nguyên theo quy định, không có ưu đãi FTA |
Liên minh Châu Âu (Đức, Pháp, Ý) | Hiệp định EVFTA | Giảm dần theo năm [VERIFY: tra cứu mức thuế suất ưu đãi EVFTA năm 2026] | Giảm dần về mốc 0% sau 9 đến 10 năm thực thi |
Nhật Bản | Hiệp định VJEPA / CPTPP | Giảm dần theo lộ trình cam kết từng dòng xe | Đang cắt giảm theo từng nhóm dung tích động cơ |
Hàn Quốc | Hiệp định thương mại tự do VKFTA | Áp dụng theo danh mục cam kết riêng | Ưu tiên giảm dần cho các dòng xe dung tích nhỏ |
Đối với các dòng xe nhập khẩu từ Hoa Kỳ chịu thuế MFN, xe có dung tích xi lanh càng lớn thì thuế suất càng tiệm cận mức 70%. Các dòng xe nhập khẩu từ Châu Âu được hưởng lợi từ lộ trình cắt giảm thuế của Hiệp định EVFTA, tuy nhiên thuế suất thực tế trong những năm đầu thực thi vẫn ở mức tương đối cao so với xe nội khối ASEAN.
Việc thiếu thông tin về lộ trình giảm thuế FTA có thể khiến người mua xe đưa ra quyết định mua sắm sai thời điểm, dẫn đến việc chịu mức chi phí lăn bánh chênh lệch lớn giữa các năm tài chính. Để loại bỏ sự phân vân khi tính toán ngân sách sở hữu xe mới, MoMo hỗ trợ chủ xe hoạch định các khoản chi phí liên quan đến xe trên cùng một nền tảng Web duy nhất, giúp người lái xe theo dõi biến động thị trường toàn diện.
Hướng dẫn cách tính thuế nhập khẩu ô tô lăn bánh chi tiết
Cách tính thuế nhập khẩu ô tô lăn bánh là phương pháp cộng dồn tuần tự từng sắc thuế theo quy định của Luật Thuế xuất khẩu, thuế nhập khẩu và Luật Thuế Tiêu thụ Đặc biệt. Việc nắm rõ công thức này giúp người mua tự tính toán chính xác giá bán của một chiếc xe sau khi cập cảng thay vì phụ thuộc hoàn toàn vào bảng chào giá của các đại lý phân phối.
Quy trình tính toán số tiền thuế cho một chiếc ô tô nhập khẩu được thực hiện qua 3 bước tuần tự sau:
Tính số Thuế nhập khẩu:
Thuế nhập khẩu = Giá CIF x Thuế suất thuế nhập khẩu
Ví dụ một mẫu xe nhập khẩu từ Mỹ có giá CIF quy đổi là 1.000.000.000 đồng, chịu mức thuế suất MFN là 70%. Tiền thuế nhập khẩu phải nộp là 700.000.000 đồng.
Tính số Thuế Tiêu thụ Đặc biệt:
Thuế TTĐB = (Giá CIF + Thuế nhập khẩu) x Thuế suất thuế TTĐB
Giả sử xe sử dụng động cơ dung tích 2.0L có thuế suất TTĐB là 50%. Số tiền thuế TTĐB = (1.000.000.000 + 700.000.000) x 50% = 850.000.000 đồng.
Tính số Thuế Giá trị Gia tăng:
Thuế VAT = (Giá CIF + Thuế nhập khẩu + Thuế TTĐB) x 10%
Số tiền thuế VAT = (1.000.000.000 + 700.000.000 + 850.000.000) x 10% = 255.000.000 đồng.
Tổng chi phí tiền thuế doanh nghiệp nộp cho ngân sách Nhà nước trước khi đưa xe ra thị trường = 700.000.000 + 850.000.000 + 255.000.000 = 1.805.000.000 đồng. Giá trị chiếc xe lúc này đã tăng lên thành 2.805.000.000 đồng, gấp gần 3 lần giá mua gốc ban đầu tại cảng xuất khẩu. Khi xe đến tay người dùng, chi phí lăn bánh sẽ cộng thêm Lệ phí trước bạ từ 10% đến 12% [VERIFY: bảng giá tính lệ phí trước bạ của địa phương nơi đăng ký xe năm 2026] cùng các khoản phí cấp biển số.
Nhiều người mua xe thường quên cộng gộp các tầng thuế khi ước lượng chi phí, dẫn đến việc thiếu hụt ngân sách khi làm thủ tục đăng ký xe. Để loại bỏ sự phức tạp khi thanh toán các loại phí định kỳ của phương tiện, MoMo tích hợp thanh toán bảo hiểm TNDS, phí không dừng ePass trực tiếp qua MoMo hoặc Ví Trả Sau giúp chủ xe chủ động dòng tiền trơn tru.
Các loại chi phí bắt buộc sau khi hoàn tất thuế nhập khẩu
Các loại chi phí bắt buộc sau khi hoàn tất thuế nhập khẩu là các khoản thuế, phí và lệ phí pháp lý do cơ quan quản lý Nhà nước quy định nhằm cấp quyền lưu hành hợp pháp cho phương tiện trên hệ thống đường bộ Việt Nam. Ngay cả khi xe đã hoàn tất thông quan hải quan và về đến đại lý, phương tiện vẫn chưa đủ điều kiện pháp lý để lăn bánh ra đường nếu chưa hoàn thành các thủ tục đăng ký này.
Bảng tổng hợp các khoản phí pháp lý bắt buộc khi đăng ký xe mới:
Tên khoản phí | Mức thu theo quy định hiện hành | Đơn vị thu phí |
|---|---|---|
Lệ phí trước bạ | Từ 10% đến 12% tính theo bảng giá do từng địa phương ban hành | Cơ quan Thuế quận / huyện |
Lệ phí cấp biển số | Lên tới 20.000.000 đồng tại Hà Nội và TP.HCM; các tỉnh khác từ 200.000 - 1.000.000 đồng | Cơ quan Cảnh sát Giao thông |
Phí kiểm định xe cơ giới | Theo biểu giá dịch vụ đăng kiểm phương tiện lần đầu | Trung tâm Đăng kiểm xe cơ giới |
Phí bảo trì đường bộ | Quy định mức thu theo năm đối với xe chở người dưới 10 chỗ | Quỹ bảo trì đường bộ |
Bảo hiểm TNDS bắt buộc | Mức phí quy định bắt buộc đối với xe ô tô cơ giới không kinh doanh | Doanh nghiệp bảo hiểm liên kết |
Trong các khoản mục trên, Lệ phí trước bạ là khoản phí chiếm tỷ trọng ngân sách lớn nhất. Kể từ năm 2026, mức thu này được căn cứ vào bảng giá tính lệ phí trước bạ do từng Ủy ban nhân dân cấp tỉnh/thành phố trực thuộc Trung ương công bố riêng biệt, không còn dùng chung một khung giá cố định toàn quốc. Nếu không hoàn tất các nghĩa vụ tài chính này, chiếc xe không thể bấm biển số định danh và chủ xe sẽ bị xử phạt rất nặng nếu cố tình đưa xe chưa đăng ký lưu thông trên đường.
Để loại bỏ nguy cơ quên hạn bảo hiểm TNDS hoặc kiểm định định kỳ, tính năng tự động nhắc lịch trên MoMo Tiện Ích Giao Thông sẽ gửi cảnh báo trước 30, 15 và 7 ngày để chủ xe chủ động xử lý, đồng thời bạn có thể chuẩn bị sẵn bảo hiểm ô tô tại để xe luôn lăn bánh hợp pháp.
Câu hỏi thường gặp
Xe ô tô nhập khẩu từ Thái Lan và Indonesia về Việt Nam chịu mức thuế bao nhiêu?
Xe ô tô nhập khẩu nguyên chiếc từ Thái Lan và Indonesia về Việt Nam được hưởng mức thuế nhập khẩu ưu đãi đặc biệt là 0%. Điều kiện bắt buộc là phương tiện phải đạt tỷ lệ hàm lượng giá trị nội địa hóa trong khối ASEAN từ 40% trở lên và có Giấy chứng nhận xuất xứ hàng hóa C/O Form D hợp lệ.
Cá nhân có được tự nhập khẩu ô tô nguyên chiếc mới 100% không?
Cá nhân không được tự ý trực tiếp mở tờ khai nhập khẩu ô tô dưới 9 chỗ ngồi mới 100% theo hình thức kinh doanh thương mại nếu không đáp ứng các điều kiện kinh doanh nhập khẩu ô tô theo quy định pháp luật [VERIFY: điều kiện nhập khẩu xe diện quà biếu, tặng hoặc tài sản di chuyển]. Hoạt động nhập khẩu xe mới chủ yếu do các doanh nghiệp phân phối chính hãng được cấp phép thực hiện.
Thuế tiêu thụ đặc biệt của ô tô nhập khẩu được tính như thế nào?
Thuế Tiêu thụ Đặc biệt của ô tô nhập khẩu được tính bằng công thức lấy tổng giá trị CIF cộng với số tiền thuế nhập khẩu, sau đó nhân với mức thuế suất thuế TTĐB tương ứng. Thuế suất này được phân loại từ 15% đến 150% phụ thuộc trực tiếp vào dung tích xi lanh và loại nhiên liệu mà xe sử dụng.
Mua xe ô tô nhập khẩu có được giảm 50% lệ phí trước bạ không?
Các chính sách giảm 50% lệ phí trước bạ trong các đợt kích cầu tiêu dùng của Chính phủ thường chỉ áp dụng cho các dòng ô tô sản xuất và lắp ráp trong nước. Ô tô nhập khẩu nguyên chiếc không thuộc đối tượng áp dụng các chương trình ưu đãi này [VERIFY: chính sách ưu đãi lệ phí trước bạ năm 2026].
Giá tính thuế nhập khẩu ô tô (giá CIF) bao gồm những khoản tiền nào?
Giá CIF dùng làm căn cứ tính thuế nhập khẩu bao gồm giá mua thực tế của xe tại nước xuất khẩu (Cost), phí bảo hiểm hàng hải cho việc vận chuyển quốc tế (Insurance) và cước phí vận tải chuyển hàng về đến cảng biển Việt Nam (Freight). Toàn bộ được quy đổi sang tiền đồng Việt Nam theo tỷ giá hải quan.
Làm thế nào để thanh toán các khoản phí bảo hiểm và dịch vụ xe nhanh chóng?
Người lái xe có thể thực hiện thanh toán bảo hiểm trách nhiệm dân sự bắt buộc, nạp tiền tài khoản thu phí không dừng VETC/ePass trực tiếp trên ứng dụng MoMo. Nền tảng hỗ trợ nguồn tiền đa dạng từ Ví MoMo hoặc hạn mức Ví Trả Sau, giúp các giao dịch tài chính liên quan đến phương tiện diễn ra thuận tiện suốt 24/7.
Cảnh báo quan trọng về số liệu: Biểu giá tính thuế, mức phí bảo hiểm và mức thu lệ phí trước bạ đều thay đổi theo thời gian và bảng giá ban hành của từng địa phương. Chủ xe cần lưu ý xác minh mốc thời gian áp dụng và bảng giá do Ủy ban nhân dân tỉnh hoặc thành phố nơi đăng ký thường trú ban hành tại thời điểm làm thủ tục, tránh hiểu nhầm các số liệu trên là một mức cố định áp dụng đồng nhất toàn quốc.
Thông tin trong bài được tổng hợp từ các văn bản pháp luật và nguồn chính thức hiện hành (quy định về bảo hiểm bắt buộc, đăng kiểm, lệ phí trước bạ...) tại thời điểm viết - chỉ mang tính tham khảo. Mức phí, mức thuế và quy định có thể thay đổi theo từng thời điểm hoặc từng địa phương; chủ xe nên xác minh trực tiếp tại cơ quan có thẩm quyền, đối tác bảo hiểm liên quan, hoặc trong App MoMo để có thông tin chính xác nhất.
Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.