
Số Thẻ Tín Dụng Là Gì? Cấu Tạo, Ý Nghĩa Và Cách Bảo Mật
Dãy 16 chữ số in nổi trên mặt thẻ tín dụng không phải được đặt ngẫu nhiên: mỗi nhóm số mang một ý nghĩa riêng, từ tổ chức phát hành đến mã định danh tài khoản của chính bạn. Hiểu cấu trúc đó giúp bạn dùng thẻ an toàn hơn, nhận ra ngay khi có gì không ổn, và biết thông tin nào tuyệt đối không được chia sẻ. Bài viết này sẽ giúp bạn hiểu cấu trúc dãy số thẻ tín dụng, cách kiểm tra thông tin và bảo vệ thẻ an toàn hơn.
Số thẻ tín dụng là gì?
Số thẻ tín dụng là dãy số in nổi hoặc in phẳng trên mặt thẻ, dùng để xác định ngân hàng phát hành và tài khoản thẻ của bạn trong mỗi giao dịch.
Trong tiếng Anh, người ta gọi nó là credit card number hoặc PAN (Primary Account Number). Hai tên này chỉ cùng một thứ, bạn gặp cách nào cũng hiểu đúng là dãy số trên mặt thẻ.
Một điểm dễ nhầm: "số thẻ tín dụng" khác với "số tài khoản thẻ tín dụng". Số tài khoản là mã nội bộ ngân hàng dùng để quản lý tài khoản của bạn trong hệ thống; số thẻ là dãy số gắn với tấm thẻ vật lý hoặc thẻ ảo, dùng khi bạn thanh toán. Hai con số này liên kết với nhau nhưng không giống nhau, và ngân hàng thường không công bố số tài khoản nội bộ ra ngoài. Phần khác biệt chi tiết hơn sẽ được giải thích ở mục tiếp theo.
Cấu trúc số thẻ tín dụng: có bao nhiêu số và ý nghĩa từng nhóm
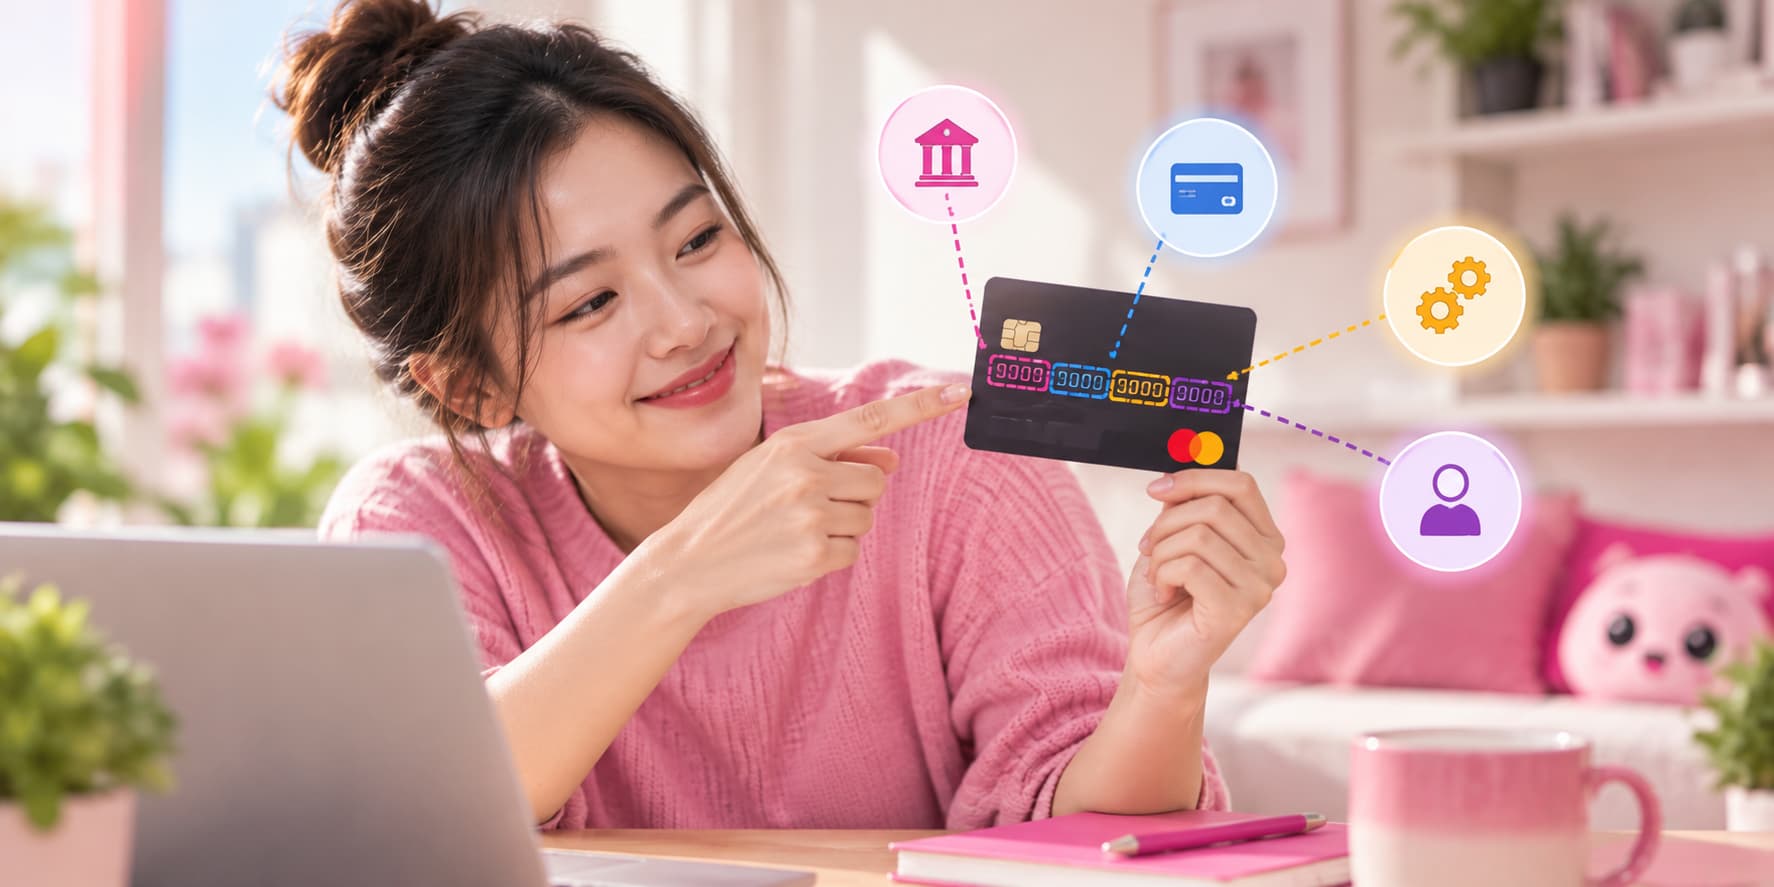
Thẻ Visa và Mastercard thông dụng tại Việt Nam có 16 chữ số; thẻ American Express có 15 chữ số. Dãy số này không phải ngẫu nhiên mỗi cụm mang một thông tin cụ thể về tổ chức phát hành và tài khoản của chủ thẻ.
Ý nghĩa từng cụm số trên thẻ
Bốn cụm số trên thẻ 16 chữ số được phân tầng như sau:
|
Vị trí |
Số lượng chữ số |
Ý nghĩa |
|
Chữ số đầu tiên |
1 |
Mã ngành phát hành (MII - Major Industry Identifier) |
|
Chữ số 1 đến 6 |
6 |
Mã định danh tổ chức phát hành (IIN/BIN) |
|
Chữ số 7 đến 15 (thẻ 16 số) |
9 |
Số tài khoản riêng của chủ thẻ |
|
Chữ số cuối cùng |
1 |
Checksum - dùng để kiểm tra tính hợp lệ của dãy số |
Checksum ở vị trí cuối được tính theo thuật toán Luhn: khi bạn nhập số thẻ vào một ô thanh toán, hệ thống chạy phép tính này ngay lập tức để phát hiện lỗi nhập liệu hoặc dãy số giả trước khi truy vấn lên ngân hàng.
Chữ số đầu tiên cho biết điều gì
Chữ số đầu tiên xác định ngành phát hành thẻ và từ đó bạn có thể nhận ra tổ chức nào cấp thẻ chỉ bằng một ký tự.
- Số 3: thẻ do hãng du lịch hoặc giải trí phát hành - American Express và Diners Club đều bắt đầu bằng số 3.
- Số 4: thẻ Visa.
- Số 5: thẻ Mastercard.
- Số 6: thẻ do ngân hàng hoặc doanh nghiệp tài chính phát hành, thường gặp ở Discover và UnionPay.
Với thẻ tín dụng do ngân hàng Việt Nam phát hành trên mạng lưới Visa hoặc Mastercard, số đầu tiên của bạn sẽ là 4 hoặc 5 đây cũng là lý do hầu hết thẻ nội địa trông quen thuộc theo hai dạng đó.
Vị trí số thẻ tín dụng trên mặt thẻ
Số thẻ tín dụng nằm ở mặt trước thẻ, thường ở vùng giữa hoặc phía dưới mặt thẻ, ngay bên dưới chip và logo tổ chức phát hành.
Thẻ vật lý truyền thống in số nổi (embossed) để bạn đọc rõ bằng mắt và có thể dập in lên biên lai. Thẻ phổ biến hiện nay thường in phẳng (flat print) thay vì nổi, trông gọn hơn nhưng vẫn hiển thị đầy đủ 16 chữ số chia thành bốn nhóm bốn.
Với thẻ ảo hoặc thẻ không in số nổi, bạn tìm số thẻ trong app của ngân hàng hoặc ví điện tử phát hành thẻ đó, thường ở mục "Chi tiết thẻ" hoặc "Thông tin thẻ". Số hiển thị trên app là số thẻ thật dùng để thanh toán online, có giá trị tương đương số in trên thẻ vật lý.
Lưu ý: Vì số thẻ hiển thị công khai trên mặt thẻ, bạn không nên để thẻ ngửa hoặc chụp ảnh mặt trước thẻ rồi chia sẻ. Chỉ cần nhìn thấy số thẻ, ngày hết hạn và mã CVV là đủ để thực hiện nhiều giao dịch trực tuyến mà không cần thẻ vật lý trong tay.
Số thẻ tín dụng khác gì số tài khoản thẻ tín dụng?
Số thẻ tín dụng và số tài khoản thẻ tín dụng là hai con số khác nhau, dùng cho hai mục đích khác nhau dù cả hai đều gắn với cùng một thẻ của bạn.
Số thẻ (dãy 16 chữ số in trên mặt thẻ) đại diện cho tấm thẻ vật lý. Khi bạn dùng số này để thanh toán online hay quẹt thẻ tại cửa hàng, hệ thống nhận diện đây là thẻ nào, thuộc tổ chức phát hành nào, và xác minh giao dịch có hợp lệ không. Số thẻ gắn với tấm thẻ, không phải với bạn.
Số tài khoản thẻ tín dụng thì khác. Đây là mã định danh ngân hàng dùng nội bộ để quản lý hạn mức tín dụng, dư nợ và lịch sử thanh toán của bạn. Bạn thường thấy số này trong sao kê hàng tháng hoặc khi tra cứu tài khoản qua app ngân hàng.
Sự khác biệt quan trọng nhất nằm ở đây: nếu thẻ của bạn bị mất, bị nuốt, hoặc hết hạn và ngân hàng cấp lại thẻ mới, số thẻ sẽ thay đổi. Nhưng số tài khoản thì thường giữ nguyên, vì hạn mức và lịch sử tín dụng của bạn vẫn còn đó, chỉ là "bình mới" mang số thẻ mới.
|
Số thẻ tín dụng |
Số tài khoản thẻ tín dụng | |
|
Gắn với |
Tấm thẻ vật lý |
Hạn mức và hồ sơ tín dụng của bạn |
|
Dùng để |
Thanh toán, xác thực giao dịch |
Quản lý nội bộ, tra cứu tài khoản, sao kê |
|
Thay đổi khi |
Cấp lại thẻ mới (mất thẻ, hết hạn) |
Thường không đổi |
|
Thấy ở đâu |
Mặt trước tấm thẻ |
App ngân hàng, sao kê hàng tháng |
Hiểu rõ sự khác biệt này có ích thực tế: nếu bạn đang thiết lập giao dịch định kỳ (như đóng bảo hiểm hoặc thanh toán dịch vụ tự động), hệ thống lưu số thẻ của bạn. Khi thẻ hết hạn và bạn nhận thẻ mới, số thẻ mới sẽ cần cập nhật lại ở những nơi đó. Còn với ngân hàng, mọi giao dịch vẫn được tổng hợp về đúng tài khoản của bạn vì số tài khoản không đổi.
MM/YY, CVC, CVV trên thẻ tín dụng là gì?
Khi thanh toán online, bạn thường phải điền ba thứ: số thẻ, MM/YY và CVC/CVV. Ba thành phần này phối hợp với nhau để xác nhận rằng bạn là người đang cầm thẻ thật trong tay.
MM/YY là gì và nằm ở đâu
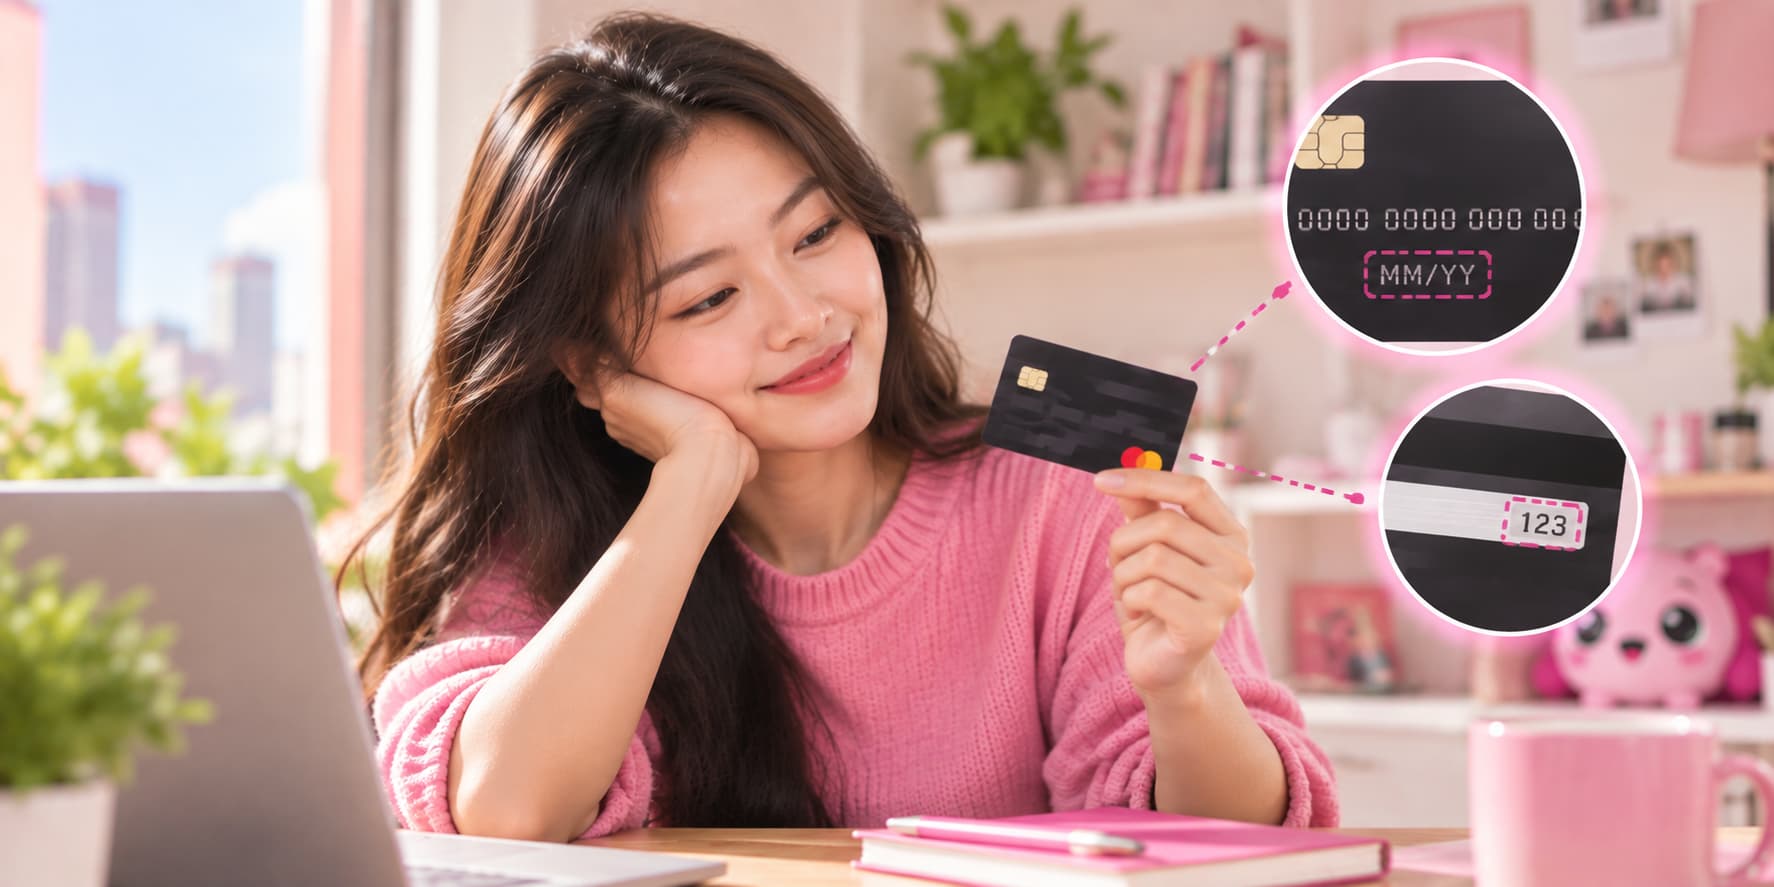
MM/YY là ngày hết hạn của thẻ, in nổi hoặc in phẳng ngay mặt trước, thường nằm dưới dãy số thẻ. MM là tháng, YY là hai chữ số cuối của năm. Ví dụ: 09/28 nghĩa là thẻ hết hạn vào tháng 9 năm 2028.
Thẻ hết hạn không có nghĩa là tài khoản bị đóng. Ngân hàng sẽ phát hành thẻ mới trước ngày đó và dãy số thẻ mới thường khác với thẻ cũ. Vì vậy nếu bạn đang lưu thẻ ở các trang thương mại điện tử, nhớ cập nhật lại sau khi nhận thẻ mới để tránh giao dịch bị từ chối.
CVC/CVV là gì và dùng để làm gì
CVC và CVV là hai tên gọi khác nhau cho cùng một loại mã bảo mật: Visa và Mastercard gọi là CVV, các tổ chức khác gọi là CVC. Đây là dãy 3 chữ số in ở mặt sau thẻ, thường nằm ngay sau 4 chữ số cuối của số thẻ được in lại ở vùng chữ ký.
Mã này sinh ra để giải một bài toán cụ thể: khi thanh toán online, người bán không thể kiểm tra thẻ vật lý, nên hệ thống cần thêm một lớp xác minh rằng người nhập thông tin đang thật sự cầm thẻ trong tay. CVV/CVC làm việc đó vì nó không được lưu trong dải từ tính, không hiện trên hóa đơn, và không bên thứ ba nào được phép lưu lại sau giao dịch.
Lưu ý: Không một ngân hàng hay tổ chức thanh toán hợp lệ nào yêu cầu bạn đọc hoặc nhắn mã CVV/CVC qua điện thoại, tin nhắn hay email. Nếu có ai hỏi, đó là dấu hiệu lừa đảo.
Vai trò của số thẻ tín dụng khi giao dịch
Số thẻ tín dụng đóng ba vai trò chính: xác định danh tính thẻ khi thanh toán online, giúp đối tác xử lý giao dịch đúng tài khoản, và là thông tin để tra cứu hoặc liên hệ với ngân hàng phát hành.
Thanh toán online và không cần cà thẻ vật lý
Khi mua hàng trên website hoặc app thương mại điện tử, bạn nhập số thẻ 16 số cùng với ngày hết hạn (MM/YY) và mã CVV/CVC. Ba thứ này kết hợp lại để cổng thanh toán xác nhận rằng bạn đang giữ thẻ thật trong tay. Quá trình xử lý diễn ra phía sau: hệ thống gửi yêu cầu qua mạng thanh toán (Visa, Mastercard...) tới ngân hàng phát hành để kiểm tra hạn mức và phê duyệt, tất cả chỉ vài giây. Bạn không cần nhập mã PIN cho thanh toán online vì CVV/CVC đóng vai trò xác thực thay thế.
Tra cứu hạn mức và liên hệ hỗ trợ
Khi gọi tổng đài ngân hàng để hỏi về số dư, hạn mức hoặc báo thẻ mất, nhân viên thường yêu cầu bạn đọc một phần số thẻ để xác minh danh tính. Đây là cách ngân hàng khớp cuộc gọi với đúng tài khoản của bạn. Lưu ý: tổng đài ngân hàng hợp lệ không bao giờ yêu cầu bạn đọc toàn bộ 16 số cộng với CVV cùng một lúc, nếu gặp trường hợp này hãy cúp máy ngay.
Chuyển tiền vào thẻ
Một số ngân hàng cho phép chuyển tiền trực tiếp vào thẻ tín dụng qua ATM hoặc app để trả dư nợ, với số thẻ dùng làm mã định danh đích đến. Tuy nhiên cơ chế này khác với chuyển khoản ngân hàng thông thường, vì số thẻ không phải số tài khoản (hai khái niệm này phân biệt rõ ở phần trước). Không phải ngân hàng nào cũng hỗ trợ tính năng này, và điều kiện áp dụng tùy từng tổ chức phát hành.
Cách bảo mật số thẻ tín dụng
Bảo mật số thẻ tín dụng là bảo mật cả danh tính tài chính của bạn: một khi số thẻ, ngày hết hạn và CVV/CVC lọt ra ngoài cùng lúc, kẻ xấu có thể thanh toán trực tuyến mà không cần cầm thẻ thật.
Dưới đây là bốn nhóm hành động cụ thể:
Không để số thẻ lộ qua mắt người khác
Đừng đặt thẻ mặt ngửa trên bàn, đừng cho ai chụp cả mặt trước lẫn mặt sau. Nếu bạn cần lưu ảnh thẻ để tra cứu số, che hoặc xóa dãy số giữa trước khi lưu. Khi thanh toán tại quầy, giữ thẻ trong tầm mắt trong suốt quá trình, không đưa thẻ ra khỏi tầm nhìn của bạn.
Che CVV/CVC khi dùng thẻ vật lý thường xuyên
Nếu bạn chủ yếu thanh toán trực tiếp và hiếm khi mua hàng online, có thể dán một miếng băng keo mờ lên dãy ba số ở mặt sau. Mã CVV/CVC không dùng khi quẹt thẻ tại POS, chỉ cần khi giao dịch trực tuyến. Bịt nó lại là bịt một cửa xâm nhập.
Chỉ nhập số thẻ trên trang đủ điều kiện an toàn
Trước khi điền số thẻ, kiểm tra hai thứ: địa chỉ web bắt đầu bằng https:// (có khóa bảo mật) và tên miền đúng với tổ chức bạn định thanh toán. Trang có https không tự động nghĩa là đáng tin, nhưng trang không có https thì chắc chắn không an toàn để nhập thông tin thẻ.
Tránh thanh toán qua đường link gửi trong tin nhắn hoặc email lạ. Nếu bạn nhận được link yêu cầu nhập thẻ từ người gọi điện xưng là nhân viên ngân hàng, đó là dấu hiệu lừa đảo, hãy ngừng ngay và liên hệ ngân hàng.
Bật thông báo giao dịch và báo ngay khi thấy bất thường
Hầu hết ngân hàng cho phép bật SMS hoặc thông báo app cho mọi giao dịch. Khi thấy một khoản thanh toán bạn không thực hiện, dù nhỏ, hãy liên hệ ngay hotline ngân hàng để khóa thẻ và tra soát. Kẻ gian thường chạy thử một khoản nhỏ trước khi rút lớn.
Lưu ý: Ngân hàng không bao giờ gọi điện hoặc nhắn tin yêu cầu bạn đọc số thẻ, CVV/CVC hay mã OTP. Ai hỏi những thông tin này qua điện thoại hoặc tin nhắn đều là dấu hiệu lừa đảo, dù họ biết tên và thông tin cơ bản của bạn.
Câu hỏi thường gặp về số thẻ tín dụng
Số thẻ tín dụng có thay đổi khi cấp lại thẻ không?
Có. Khi ngân hàng phát hành thẻ mới để thay thẻ cũ, số thẻ thường thay đổi đặc biệt trong các trường hợp thẻ bị mất, bị đánh cắp thông tin, hoặc bị hỏng. Ngân hàng cấp số thẻ mới để đảm bảo số cũ không còn dùng được, ngăn giao dịch trái phép từ bên ngoài.
Trường hợp thẻ hết hạn và được gia hạn thông thường thì tùy ngân hàng: một số tổ chức giữ nguyên số thẻ, chỉ cập nhật ngày hết hạn và mã CVC/CVV mới; một số khác cấp hẳn số thẻ mới. Bạn nên kiểm tra lại số thẻ khi nhận thẻ mới và cập nhật thông tin ở các dịch vụ thanh toán định kỳ đang lưu số thẻ cũ.
Quên số thẻ tín dụng phải làm sao?
Bạn có thể tra lại số thẻ qua một trong các cách sau mà không cần đến quầy ngân hàng:
- Mở app ngân hàng phát hành thẻ, vào mục quản lý thẻ hầu hết app hiện nay hiển thị số thẻ đầy đủ hoặc cho phép bạn xem sau khi xác thực sinh trắc học hoặc mã PIN.
- Kiểm tra email xác nhận phát hành thẻ từ ngân hàng - một số ngân hàng gửi thông tin thẻ kèm theo.
- Nhìn trực tiếp vào thẻ vật lý nếu bạn vẫn còn giữ thẻ.
Nếu không có thẻ vật lý và không truy cập được qua app, bạn liên hệ hotline hoặc đến chi nhánh ngân hàng phát hành để xác minh danh tính và được hỗ trợ. Lưu ý: nhân viên ngân hàng sẽ không đọc số thẻ đầy đủ qua điện thoại vì lý do bảo mật, nhưng họ có thể hướng dẫn bạn tra cứu qua kênh chính thức.
Có thể thanh toán online chỉ với số thẻ, MM/YY và CVC không?
Phụ thuộc vào từng website hoặc ứng dụng. Một số cổng thanh toán chỉ yêu cầu ba thông tin này - số thẻ, ngày hết hạn và mã CVC là đủ để xử lý giao dịch. Tuy nhiên, nhiều nền tảng hiện nay bổ sung thêm lớp xác thực OTP gửi về số điện thoại đăng ký với ngân hàng, theo chuẩn 3D Secure (Verified by Visa, Mastercard SecureCode), để giảm rủi ro gian lận.
Nói cách khác: về mặt kỹ thuật, ba thông tin đó có thể đủ để khởi tạo giao dịch ở một số nơi, nhưng không phải ở tất cả mọi nơi. Đây cũng là lý do bạn cần bảo vệ cả số thẻ lẫn CVC hai thứ kết hợp lại đã đủ để ai đó thử thanh toán tại những cổng không có OTP.
Để lộ số thẻ tín dụng cho người khác xem có sao không?
Có rủi ro, mức độ tùy thuộc vào thông tin nào bị lộ cùng lúc.
Số thẻ đơn lẻ chưa đủ để thực hiện giao dịch người biết số thẻ của bạn vẫn cần thêm ngày hết hạn và mã CVC để thanh toán online. Nhưng nếu bạn để lộ cả ba thứ cùng lúc, người đó có thể dùng để mua hàng tại các cổng thanh toán không yêu cầu OTP.
Lưu ý: Không chụp ảnh hai mặt thẻ và gửi cho bất kỳ ai, kể cả người thân. Mặt trước chứa số thẻ và ngày hết hạn, mặt sau chứa CVC - chụp đủ hai mặt là lộ toàn bộ thông tin cần thiết để thanh toán. Nếu lỡ để lộ đầy đủ ba thông tin này, bạn nên liên hệ ngân hàng để khóa thẻ và yêu cầu cấp thẻ mới.