

Bảo hiểm Thân vỏ Ô tô DBV
Mua online - Nhận báo giá ngay trên MoMo - Không cần thẩm định xe

Quyền lợi bảo hiểm thân vỏ ô tô DBV bao gồm gì?

Quyền lợi cơ bản
Các quyền lợi cơ bản
- Va chạm, đâm, lật xeMọi rủi ro bất ngờ khi lưu thông hoặc để xe - bao gồm cả khi xe đỗ trong bãi xe và bị xe khác đâm vào.
- Thiên taiBão, lũ lụt, sụt lở đất, sét đánh, động đất, mưa đá. Đặc biệt phù hợp với người sống ở miền Trung và ĐBSCL - vùng thường xuyên có thiên tai.
- Cháy nổDo chập điện, cháy từ nguồn bên ngoài, tai nạn giao thông gây cháy.
- Mất cắp toàn bộ xeBồi thường theo giá trị thị trường thực tế. Cần xác nhận công an.
- Phí cứu hộ xe miễn phíHoàn trả chi phí kéo xe đến nơi sửa chữa gần nhất, tối đa không vượt quá 10% số tiền bảo hiểm.
- Vật thể từ bên ngoài rơi trúngCây đổ, mảnh vỡ, vật nặng rơi trên đường.

Quyền lợi mở rộng
Các quyền lợi mở rộng
- Không khấu hao phụ tùng thay mớiPhụ tùng bị hỏng được thay mới 100% không trừ khấu hao theo tuổi xe. Gần như tất cả chủ xe từ 2 năm tuổi trở lên đều nên mua thêm. Chi phí thay thế theo giá phụ tùng mới thực tế.
- Chọn gara sửa chữa chính hãngChủ xe được quyền đưa xe vào gara chính hãng theo lựa chọn. DBV bảo lãnh thanh toán trực tiếp cho gara. Phù hợp với chủ xe quan tâm đến chất lượng sửa chữa và bảo hành phụ tùng.
- Bảo hiểm thủy kích động cơBồi thường khi động cơ hỏng do thủy kích trên đường ngập. Cần mua trước khi sự cố xảy ra. Đặc biệt quan trọng với chủ xe ở TP.HCM, Hà Nội và các tỉnh miền Trung thường ngập.
- Mất cắp bộ phậnBồi thường khi mất gương, vành, đèn, camera... Giới hạn số lần bồi thường theo thời hạn hợp đồng.
Bạn có thể mua qua 2 phương thức
Hơn 10.000+ khách hàng đã chọn mua qua MoMo

Tự so sánh & chọn mua gói phù hợp
- Trả lời vài câu hỏi đơn giản
- So sánh nhiều báo giá ngay lập tức
- Mua online trong 3 phút
- Không gọi điện - Không bị phiền

Nhận tư vấn từ chuyên gia
- Được tư vấn theo nhu cầu thực tế
- So sánh & chọn giúp gói tối ưu
- Hỗ trợ giải thích chi tiết quyền lợi, điều khoản
- Phù hợp nếu bạn muốn chắc chắn trước khi mua
Bồi thường minh bạch - An tâm khi mua qua MoMo
MoMo đồng hành cùng bạn khi sự cố xảy ra, đảm bảo quyền lợi bảo hiểm và hỗ trợ bồi thường nhanh chóng, rõ ràng.
Một số trường hợp thực tế
Mitsubishi Attrage 2021
Mô tả
Va chạm nhẹ với trụ bê tông khi quay đầu trong hẻm, trầy xước và móp cản trước


Một số trường hợp thực tế
Mazda 2 2022
Mô tả
Bị trầy xước nhẹ khi đỗ xe trên vỉa hè, không xác định được bên gây ra


Một số trường hợp thực tế
Toyota Raize 2023
Mô tả
Bị va chạm nhẹ khi quay đầu trong hẻm, trầy xước và móp nhẹ cản trước


Một số trường hợp thực tế
Mazda CX-30 2024
Mô tả
Va chạm khi chuyển hướng trong bãi đỗ xe, hư hỏng cản trước và đèn


Một số trường hợp thực tế
VinFast VF3 2024


Bảo hiểm này phù hợp với bạn khi
- Xe của bạn mới dưới 3 năm tuổi - phí bảo hiểm cơ bản rất cạnh tranh
- Xe dưới 3 năm tuổi và muốn Không khấu hao miễn phí
- Xe từ 3 đến 5 năm tuổi - Không khấu hao với phí rất hợp lý
- Giá trị xe từ 400 triệu trở lên - được giảm phí theo 3 bậc rõ ràng theo giá trị xe
- Bạn muốn Mất cắp bộ phận với phí rất cạnh tranh - áp dụng đều qua mọi năm tuổi xe
Người dùng bảo hiểm trên MoMo nói gì
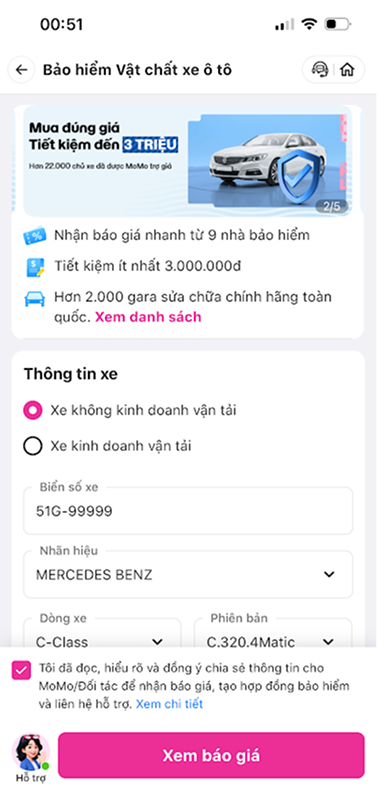
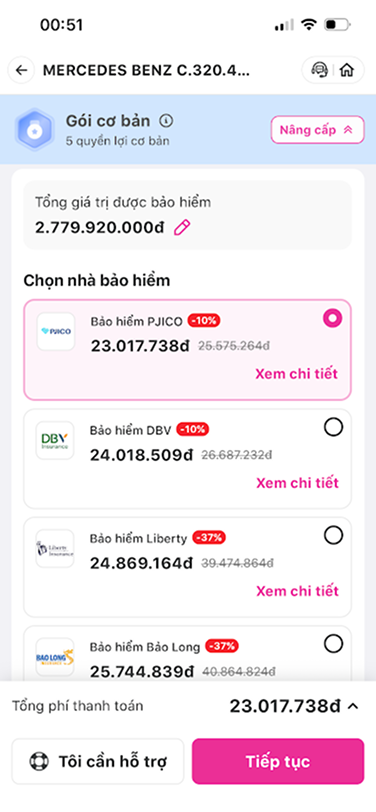
Quy trình mua bảo hiểm DBV online trên MoMo
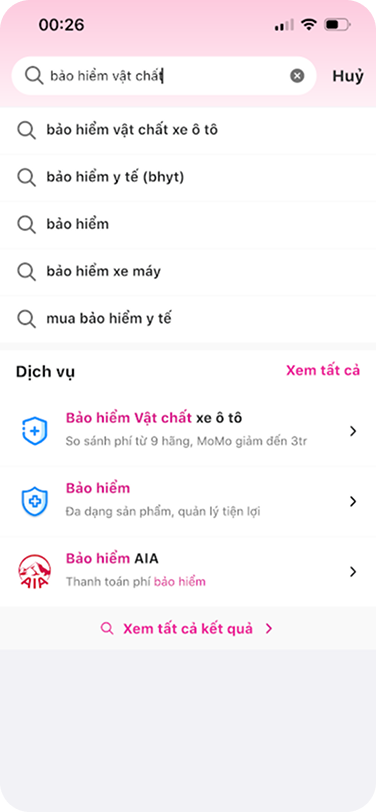
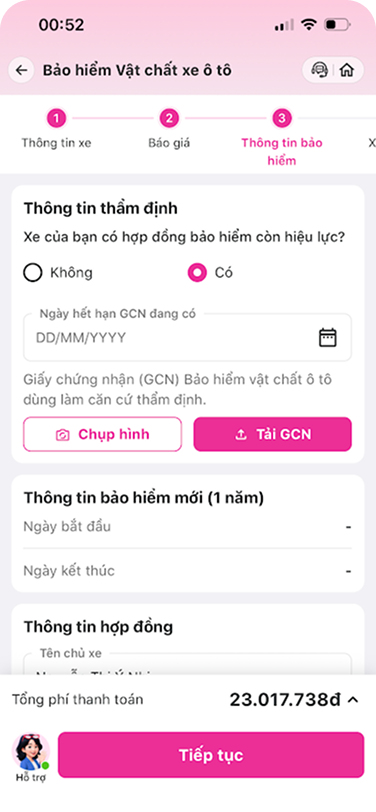
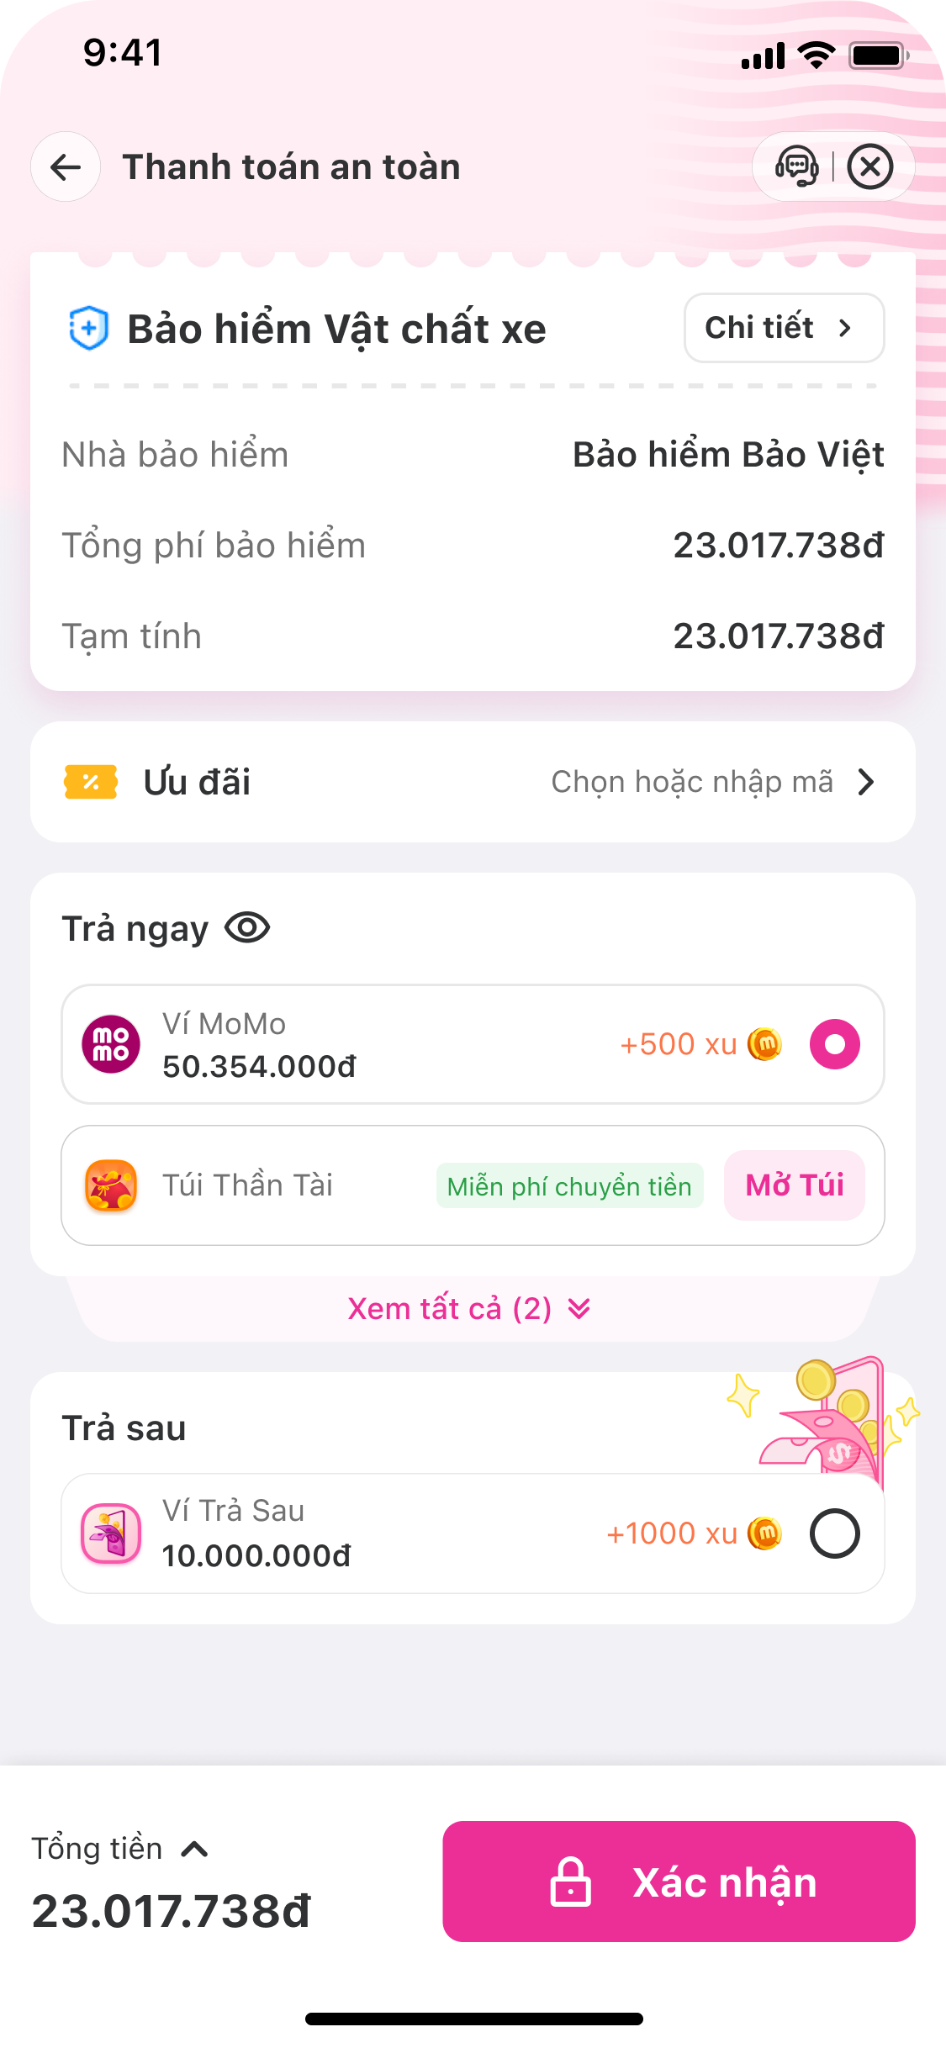
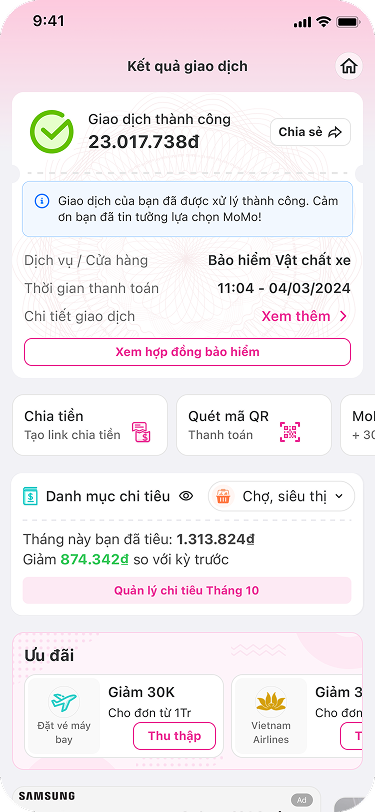
- 1Truy cập Bảo hiểm Vật chất xe ô tô trên MoMo
- 2Nhập thông tin xe để nhận báo giá
- 3Chọn nhà bảo hiểm và gói quyền lợi
- 4Xác nhận thông tin thẩm định xe
- 5Thanh toán
- 6Nhận kết quả thanh toán và hợp đồng bảo hiểm điện tử
Câu hỏi thường gặp về bảo hiểm Thân vỏ ô tô DBV
Tổng Quan Về Bảo Hiểm Thân Vỏ Ô Tô
DBV [Cập nhật mới nhất]
Bảo hiểm thân vỏ ô tô DBV - Hướng dẫn toàn diện cho người mua lần đầu
Nếu bạn đang tìm kiếm thông tin về bảo hiểm thân vỏ DBV, rất có thể bạn vừa nghe đến cái tên này lần đầu - hoặc biết đến DBV qua tên cũ VNI. Bài viết này giải thích DBV là ai, sản phẩm bảo hiểm thân vỏ của họ hoạt động như thế nào, và liệu đây có phải lựa chọn phù hợp với xe của bạn hay không.
DBV là gì? Mối quan hệ với VNI?
DBV - tên đầy đủ là Công ty Cổ phần Bảo hiểm DBV - là tên thương hiệu mới chính thức từ ngày 28/02/2025, kế thừa toàn bộ từ VNI (Bảo hiểm Hàng không Việt Nam). Đây không phải công ty mới thành lập từ đầu: DBV tiếp quản toàn bộ danh mục khách hàng, hợp đồng đang hiệu lực, mạng lưới gara và đội ngũ giám định từ VNI.
Điều quan trọng cần biết nếu bạn đang có hợp đồng VNI: hợp đồng của bạn vẫn còn hiệu lực pháp lý đầy đủ. Việc đổi thương hiệu không ảnh hưởng đến quyền lợi bồi thường.
Cổ đông chiến lược đứng sau DBV là Tập đoàn DB Insurance (Hàn Quốc) - một trong những tập đoàn bảo hiểm lớn tại châu Á. Sự tham gia này định hướng DBV chuyển dịch mạnh hơn về công nghệ số trong quy trình bán hàng và xử lý bồi thường, phân biệt DBV với các đơn vị bảo hiểm truyền thống trong nước.
Bảo hiểm thân vỏ ô tô là gì - và DBV bảo hiểm những gì?
Bảo hiểm thân vỏ ô tô (hay bảo hiểm vật chất xe) là loại bảo hiểm bảo vệ chính chiếc xe của bạn - khác với bảo hiểm TNDS bắt buộc chỉ bồi thường cho bên thứ ba bị thiệt hại. Nếu xe bạn bị va chạm, lật, cháy nổ, mất cắp hoặc thiên tai, bảo hiểm thân vỏ sẽ chi trả chi phí sửa chữa hoặc bồi thường giá trị xe.
DBV cung cấp bảo hiểm thân vỏ với phạm vi cơ bản bao gồm: thiệt hại do tai nạn giao thông, hỏa hoạn và cháy nổ, mất cắp toàn bộ xe hoặc bộ phận xe, và thiệt hại do thiên tai như bão, lũ lụt, sạt lở. Ngoài ra, người mua có thể chọn bổ sung các điều khoản mở rộng tùy nhu cầu.
Điều khoản mở rộng đáng chú ý nhất của DBV là bảo hiểm thủy kích - tức bảo hiểm động cơ khi xe bị ngập nước và cố khởi động. Đây là điều khoản mà người sở hữu xe tại TP.HCM, Hà Nội hoặc các tỉnh miền Tây thường xuyên ngập úng nên cân nhắc nghiêm túc. Nếu không có điều khoản này mà xe bị ngập động cơ, bạn sẽ không được bồi thường - dù hợp đồng thân vỏ vẫn đang còn hiệu lực.
Điều khoản không khấu hao thay mới là một lợi thế khác đáng xem xét: thay vì bồi thường theo giá trị phụ tùng đã khấu hao theo tuổi xe, DBV tính theo giá phụ tùng mới tại thời điểm sửa chữa. Với xe từ 3 năm tuổi trở lên, khoản chênh lệch này có thể đáng kể.
Phí bảo hiểm thân vỏ DBV tính như thế nào?
Phí bảo hiểm thân vỏ không phải con số cố định - nó phụ thuộc vào nhiều yếu tố. Hiểu cách tính phí bảo hiểm xe ô tô giúp bạn chủ động hơn khi nhận báo giá và tránh bị bất ngờ.
- Giá trị xe khai báo là yếu tố quan trọng nhất. Đây là giá trị bạn và công ty bảo hiểm thống nhất tại thời điểm ký hợp đồng, và là mức tối đa bạn được bồi thường nếu xe tổn thất toàn bộ. Giá trị này nên sát với giá thị trường thực tế của xe - khai thấp để giảm phí sẽ đồng nghĩa với việc bồi thường thấp khi xảy ra sự cố.
- Năm sản xuất ảnh hưởng đến tỷ lệ phí: xe càng cũ, phí càng cao theo tỷ lệ vì rủi ro hỏng hóc và chi phí sửa chữa tăng theo tuổi xe. Mục đích sử dụng cũng được phân loại - xe cá nhân, xe kinh doanh vận tải hay xe chạy dịch vụ có biểu phí khác nhau, và bạn cần khai báo đúng để tránh rủi ro từ chối bồi thường.
- Các điều khoản mở rộng được tính thêm vào phí cơ bản. Mỗi điều khoản có mức phí riêng - thủy kích, không khấu hao, bảo hiểm người ngồi xe đều làm tăng tổng phí nhưng mở rộng đáng kể phạm vi bảo vệ.
Khung phí cơ bản cho bảo hiểm thân vỏ tại Việt Nam được Bộ Tài chính quy định biên độ, và các công ty bảo hiểm gồm DBV hoạt động trong biên độ này. So sánh báo giá giữa các hãng trên cùng một nền tảng như MoMo giúp bạn thấy ngay sự khác biệt về phí và điều khoản mà không cần liên hệ từng hãng riêng lẻ.
Quy trình bồi thường bảo hiểm thân vỏ DBV hoạt động như thế nào?
Quy trình bồi thường bảo hiểm thân vỏ DBV gồm 4 bước chính: thông báo sự cố, phối hợp giám định, hoàn thiện hồ sơ và DBV thẩm định, chi trả bồi thường. Khi xảy ra tai nạn hoặc sự kiện bảo hiểm, chủ xe nên thông báo sớm cho DBV và thực hiện theo hướng dẫn để quá trình xác minh tổn thất, sửa chữa và xét duyệt hồ sơ được thực hiện đúng quy trình.
1. Thông báo sự cố cho DBV
Ngay sau khi xảy ra tai nạn hoặc sự kiện bảo hiểm, chủ xe cần liên hệTổng đài DBV 1900 96 96 90 để thông báo tình trạng xe và nhận hướng dẫn xử lý.
Nếu điều kiện an toàn cho phép, chủ xe nên giữ nguyên hiện trường cho đến khi có hướng dẫn hoặc xác nhận từ DBV hay cơ quan chức năng. Việc tự ý di chuyển hoặc sửa chữa xe trước khi tổn thất được ghi nhận có thể ảnh hưởng đến quá trình xác minh sau đó.
2. Phối hợp giám định tổn thất
Chủ xe cung cấp thông tin về sự cố, chụp ảnh hiện trường và tình trạng hư hỏng của xe, sau đó phối hợp với giám định viên DBV để kiểm tra mức độ tổn thất.
Thông tin và hình ảnh được ghi nhận ở bước này là cơ sở để DBV đánh giá thiệt hại và xác định phương án xử lý, sửa chữa phù hợp theo quy tắc và điều khoản của hợp đồng bảo hiểm.
3. Hoàn thiện hồ sơ yêu cầu bồi thường
Sau khi giám định, chủ xe phối hợp cung cấp các tài liệu và chứng từ cần thiết theo hướng dẫn của DBV.
Danh mục hồ sơ có thể khác nhau tùy tính chất vụ việc. Vì vậy, thay vì chuẩn bị theo một danh sách chung, chủ xe nên kiểm tra yêu cầu cụ thể từ DBV để hạn chế việc phải bổ sung hồ sơ nhiều lần.
4. DBV thẩm định và chi trả bồi thường
Sau khi nhận đủ hồ sơ cần thiết, DBV thực hiện thẩm định hồ sơ, xác định phạm vi tổn thất được bảo hiểm và xem xét chi trả bồi thường theo hợp đồng đã phát hành.
Số tiền bồi thường thực tế có thể phụ thuộc vào phạm vi bảo hiểm, mức độ tổn thất, mức khấu trừ, quyền lợi bổ sung và các điều khoản loại trừ được quy định trong hợp đồng.
| Lưu ý: Bảo hiểm thân vỏ không mặc nhiên chi trả cho mọi hư hỏng của xe. Chủ xe nên kiểm tra kỹ phạm vi bảo hiểm, điều khoản loại trừ và các quyền lợi bổ sung trong hợp đồng của mình. |
Nếu hợp đồng DBV được mua qua MoMo, DBV vẫn là đơn vị chịu trách nhiệm giám định, xét duyệt và chi trả bồi thường. MoMo đóng vai trò là nền tảng phân phối bảo hiểm và không tham gia vào việc đánh giá tổn thất hoặc quyết định bồi thường. Đây cũng là ranh giới trách nhiệm bắt buộc trong nội dung bảo hiểm của MoMo.
Hồ sơ bồi thường thông thường bao gồm: giấy yêu cầu bồi thường, ảnh thiệt hại, biên bản tai nạn (nếu có), bản sao hợp đồng bảo hiểm, giấy phép lái xe, đăng ký xe, sổ đăng kiểm còn hiệu lực (nên hiểu rõ đăng kiểm xe ô tô là gì để chuẩn bị đúng loại giấy) và hóa đơn sửa chữa từ gara. Chuẩn bị đầy đủ một lần sẽ tránh việc phải bổ sung nhiều lần và kéo dài thời gian xử lý.
Những trường hợp KHÔNG được bồi thường - đọc kỹ trước khi mua
Đây là phần nhiều người bỏ qua khi mua bảo hiểm, nhưng lại là phần quan trọng nhất để tránh tranh chấp sau này.
Bất kỳ công ty bảo hiểm nào, gồm cả DBV, đều không bồi thường nếu người lái xe ở trạng thái say rượu bia, sử dụng ma túy hoặc không có bằng lái xe hợp lệ. Bên cạnh đó, nếu xe không có bảo hiểm TNDS bắt buộc theo quy định, chủ xe còn bị xử phạt hành chính - xem chi tiết không có bảo hiểm ô tô bị phạt bao nhiêu để nắm mức phạt cụ thể theo Nghị định hiện hành.
Sử dụng xe sai mục đích đăng ký cũng là nguyên nhân thường dẫn đến từ chối bồi thường. Nếu xe đăng ký là xe cá nhân nhưng thực tế dùng chạy dịch vụ vận tải thu tiền mà không khai báo, hợp đồng có thể bị vô hiệu hóa trong trường hợp tai nạn xảy ra trong quá trình kinh doanh.
Thiệt hại do hao mòn tự nhiên hoặc bảo dưỡng không đúng định kỳ không thuộc phạm vi bồi thường - đây là rủi ro vận hành thông thường, không phải rủi ro đột xuất mà bảo hiểm được thiết kế để bảo vệ.
Trường hợp thủy kích đặc biệt cần lưu ý: nếu bạn cố ý lái xe vào vùng ngập nước và xe bị hỏng động cơ, mà trong hợp đồng không có điều khoản thủy kích, thiệt hại này sẽ không được bồi thường. Nhiều người nhầm tưởng bảo hiểm thân vỏ cơ bản đã bao gồm thủy kích - thực tế đây là điều khoản phải mua thêm.
MoMo có vai trò gì trong việc mua bảo hiểm DBV?
MoMo là kênh phân phối - không phải công ty bảo hiểm. Khi bạn mua bảo hiểm DBV qua MoMo, hợp đồng do DBV phát hành, quyền lợi bồi thường do DBV thực hiện, và MoMo không tham gia vào quy trình xử lý khiếu nại hay bồi thường.
Vai trò của MoMo trong hành trình mua bảo hiểm là giúp bạn so sánh báo giá từ nhiều hãng trên cùng một nền tảng, thực hiện giao dịch thanh toán, lưu trữ hợp đồng điện tử và gửi nhắc nhở gia hạn. Sau khi mua, nếu cần hỗ trợ liên quan đến bồi thường hoặc dịch vụ gara, bạn liên hệ trực tiếp với DBV thông qua hotline ghi trên hợp đồng.
Lợi thế thực tế khi mua qua MoMo là tốc độ và khả năng so sánh: thay vì liên hệ từng hãng để xin báo giá, bạn nhập thông tin xe một lần và xem ngay báo giá từ DBV cùng nhiều đối tác khác trên MoMo - trong cùng một màn hình, cùng điều kiện, cùng thời điểm.
DBV so với các hãng bảo hiểm khác - điểm khác biệt thực sự là gì?
Nhìn vào thị trường bảo hiểm xe tại Việt Nam, DBV có vị trí khác biệt ở một số điểm cụ thể.
- Về nền tảng công nghệ: sự tham gia của DB Insurance Group (Hàn Quốc) mang đến định hướng số hóa rõ ràng hơn so với các đơn vị bảo hiểm nhà nước hoặc truyền thống. Điều này thể hiện qua kỳ vọng về tốc độ xử lý hồ sơ và khả năng hỗ trợ từ xa.
- Về thương hiệu: đây cũng là điểm cần nhìn thẳng. DBV là tên mới từ đầu năm 2025, chưa có nhiều năm review thực tế từ cộng đồng người dùng Việt Nam dưới tên này. Các hãng như PVI, Bảo Việt hay PJICO có lịch sử dài hơn và nhiều phản hồi thực tế hơn trên các diễn đàn như VOZ hay OtoFun.
- Về phí: DBV định vị ở phân khúc cạnh tranh, phù hợp với xe phổ thông đến tầm trung. Nếu bạn cần bảo hiểm cho xe luxury với yêu cầu gara chính hãng đặc thù, cần xác nhận thêm với DBV về danh sách gara liên kết cho dòng xe đó.
Không có hãng nào "tốt nhất" cho mọi người. Lựa chọn phụ thuộc vào loại xe, khu vực bạn sinh sống, điều khoản bạn cần và ngưỡng phí bạn sẵn sàng chi trả. So sánh trực tiếp trên MoMo với thông tin xe cụ thể của bạn sẽ cho kết quả chính xác hơn bất kỳ bài viết tổng quát nào.
Câu hỏi nhanh trước khi quyết định mua bảo hiểm thân vỏ DBV
Xe tôi đang ở năm thứ mấy - có nên mua thêm điều khoản không khấu hao?
Nếu xe đã qua 3 năm sử dụng, điều khoản không khấu hao thay mới thường đáng giá phần phí thêm, vì chênh lệch giữa giá phụ tùng mới và giá phụ tùng đã khấu hao tăng dần theo tuổi xe.
Tôi ở khu vực hay ngập - có bắt buộc mua điều khoản thủy kích không?
Không bắt buộc về mặt pháp lý, nhưng nếu bạn sống ở vùng ngập thường xuyên mà không có điều khoản này, rủi ro tài chính khi động cơ bị ngập là rất thực tế. Chi phí sửa động cơ do thủy kích thường từ vài chục đến vài trăm triệu đồng tùy mức độ.
Hợp đồng điện tử có dùng được khi khai báo tai nạn không?
Có. Hợp đồng bảo hiểm điện tử có giá trị pháp lý theo Luật Giao dịch Điện tử và được cơ quan công an, bệnh viện, gara liên kết chấp nhận khi xuất trình yêu cầu bồi thường.
Tôi chưa từng mua bảo hiểm thân vỏ - bắt đầu từ đâu?
Bắt đầu bằng cách nhập thông tin xe và năm sản xuất trên MoMo để xem báo giá thực từ DBV và các hãng khác. Bước này miễn phí và không yêu cầu đăng ký. Sau khi có báo giá, bạn so sánh điều khoản và chọn gói phù hợp - toàn bộ quy trình mua có thể hoàn thành trong một lần ngồi.