

Bảo hiểm Thân vỏ Ô tô GIC
Mua online - Nhận báo giá ngay trên MoMo - Không cần thẩm định xe

Quyền lợi bảo hiểm thân vỏ ô tô GIC bao gồm gì?

Quyền lợi cơ bản
Các quyền lợi cơ bản
- Va chạm, đâm, lật xeBồi thường thiệt hại thân vỏ do tai nạn bất ngờ trên đường, bãi đỗ, hoặc khi điều khiển trong khuôn viên tư nhân.
- Thiên taiBão, lũ lụt, sụt lún đất, sét đánh trực tiếp vào xe, giông tố, động đất, sóng thần.
- Cháy nổBồi thường khi xe cháy do chập điện hoặc tai nạn giao thông gây cháy.
- Mất cắp toàn bộ xeBồi thường khi xe bị trộm cả chiếc, theo giá trị thị trường tại thời điểm xảy ra.
- Phí cứu hộ xe miễn phíHỗ trợ tai nạn miễn phí trong phạm vi 70 km - vận chuyển xe đến nơi sửa chữa.
- Bên thứ ba cố tình phá hoại

Quyền lợi mở rộng
Các quyền lợi mở rộng
- Không khấu hao phụ tùng thay mớiTrả toàn bộ giá trị thực tế của bộ phận thay thế mà không trừ khấu hao theo tuổi xe. Phụ tùng 5 tuổi vẫn được thay bằng phụ tùng mới hoàn toàn.
- Tự lựa chọn cơ sở sửa chữa (chỉ áp dụng xe dưới 6 năm)Chủ xe có quyền chỉ định bất kỳ gara nào, GIC chấp nhận chi phí hợp lý theo mặt bằng thị trường. Chủ xe có xe từ 6 năm trở lên không áp dụng được điều khoản này - cần sửa tại gara trong danh sách GIC hoặc chịu chi phí theo mức GIC xác định.
- Bảo hiểm thủy kích động cơBồi thường thiệt hại của động cơ VÀ hệ thống điện do xe đi vào đường ngập nước hoặc nước lọt vào gây thủy kích.
- Mất cắp bộ phậnBồi thường khi mất gương, vành, đèn, camera lắp trên xe.
Bạn có thể mua qua 2 phương thức
Hơn 10.000+ khách hàng đã chọn mua qua MoMo

Tự so sánh & chọn mua gói phù hợp
- Trả lời vài câu hỏi đơn giản
- So sánh nhiều báo giá ngay lập tức
- Mua online trong 3 phút
- Không gọi điện - Không bị phiền

Nhận tư vấn từ chuyên gia
- Được tư vấn theo nhu cầu thực tế
- So sánh & chọn giúp gói tối ưu
- Hỗ trợ giải thích chi tiết quyền lợi, điều khoản
- Phù hợp nếu bạn muốn chắc chắn trước khi mua
Bồi thường minh bạch - An tâm khi mua qua MoMo
MoMo đồng hành cùng bạn khi sự cố xảy ra, đảm bảo quyền lợi bảo hiểm và hỗ trợ bồi thường nhanh chóng, rõ ràng.
Một số trường hợp thực tế
Mazda 3 2022
Mô tả
Bị rơi cành cây khi đỗ xe dưới gốc cây lớn, vỡ kính chắn gió trước


Một số trường hợp thực tế
Toyota Innova 2021
Mô tả
Bị rơi vật từ trên cao khi đỗ xe, móp capo và trầy xước nhẹ


Bảo hiểm này phù hợp với bạn khi
- Bạn muốn phí bảo hiểm cơ bản rất cạnh tranh - xe dưới 6 năm tuổi
- Xe của bạn dưới 3 năm tuổi, sử dụng cá nhân, và muốn Không khấu hao miễn phí
- Xe của bạn từ 3 đến 5 năm tuổi - Không khấu hao với phí rất hợp lý
- Giá trị xe từ 800 triệu trở lên - được giảm thêm phí theo giá trị xe
- Bạn chỉ cần gói cơ bản - hoặc xe từ 6 tuổi trở lên với phí tổng thể hợp lý
Người dùng bảo hiểm trên MoMo nói gì
Quy trình mua bảo hiểm GIC online trên MoMo
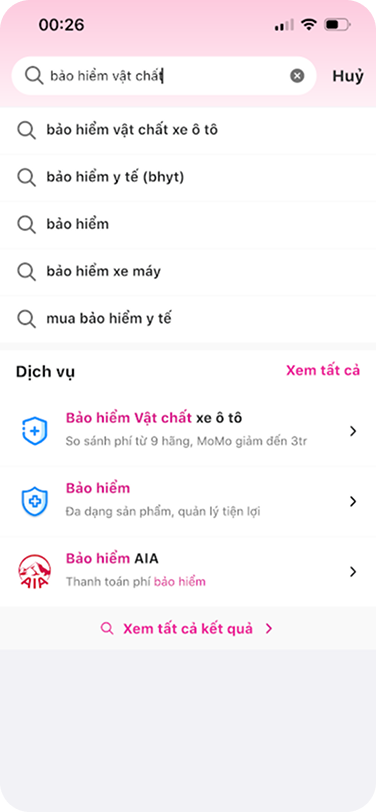
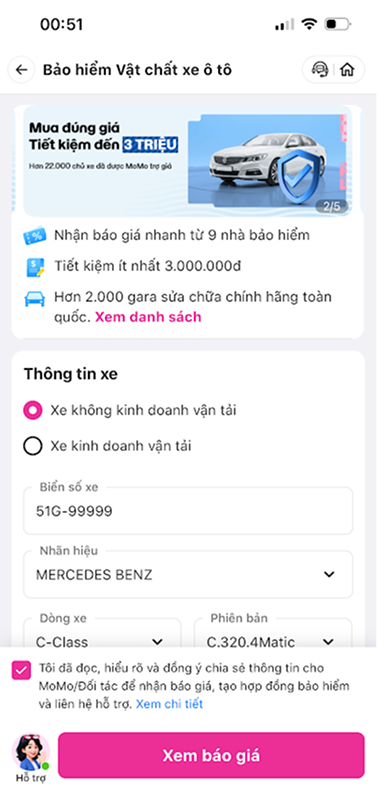
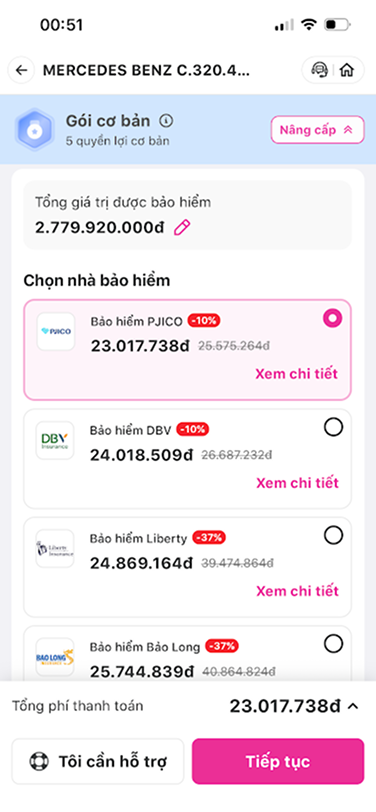
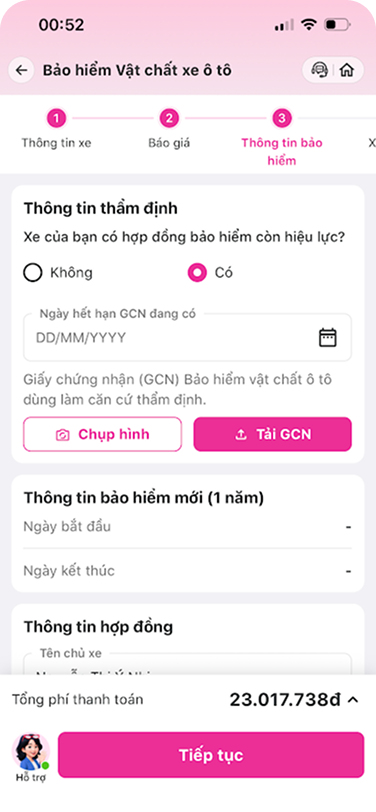
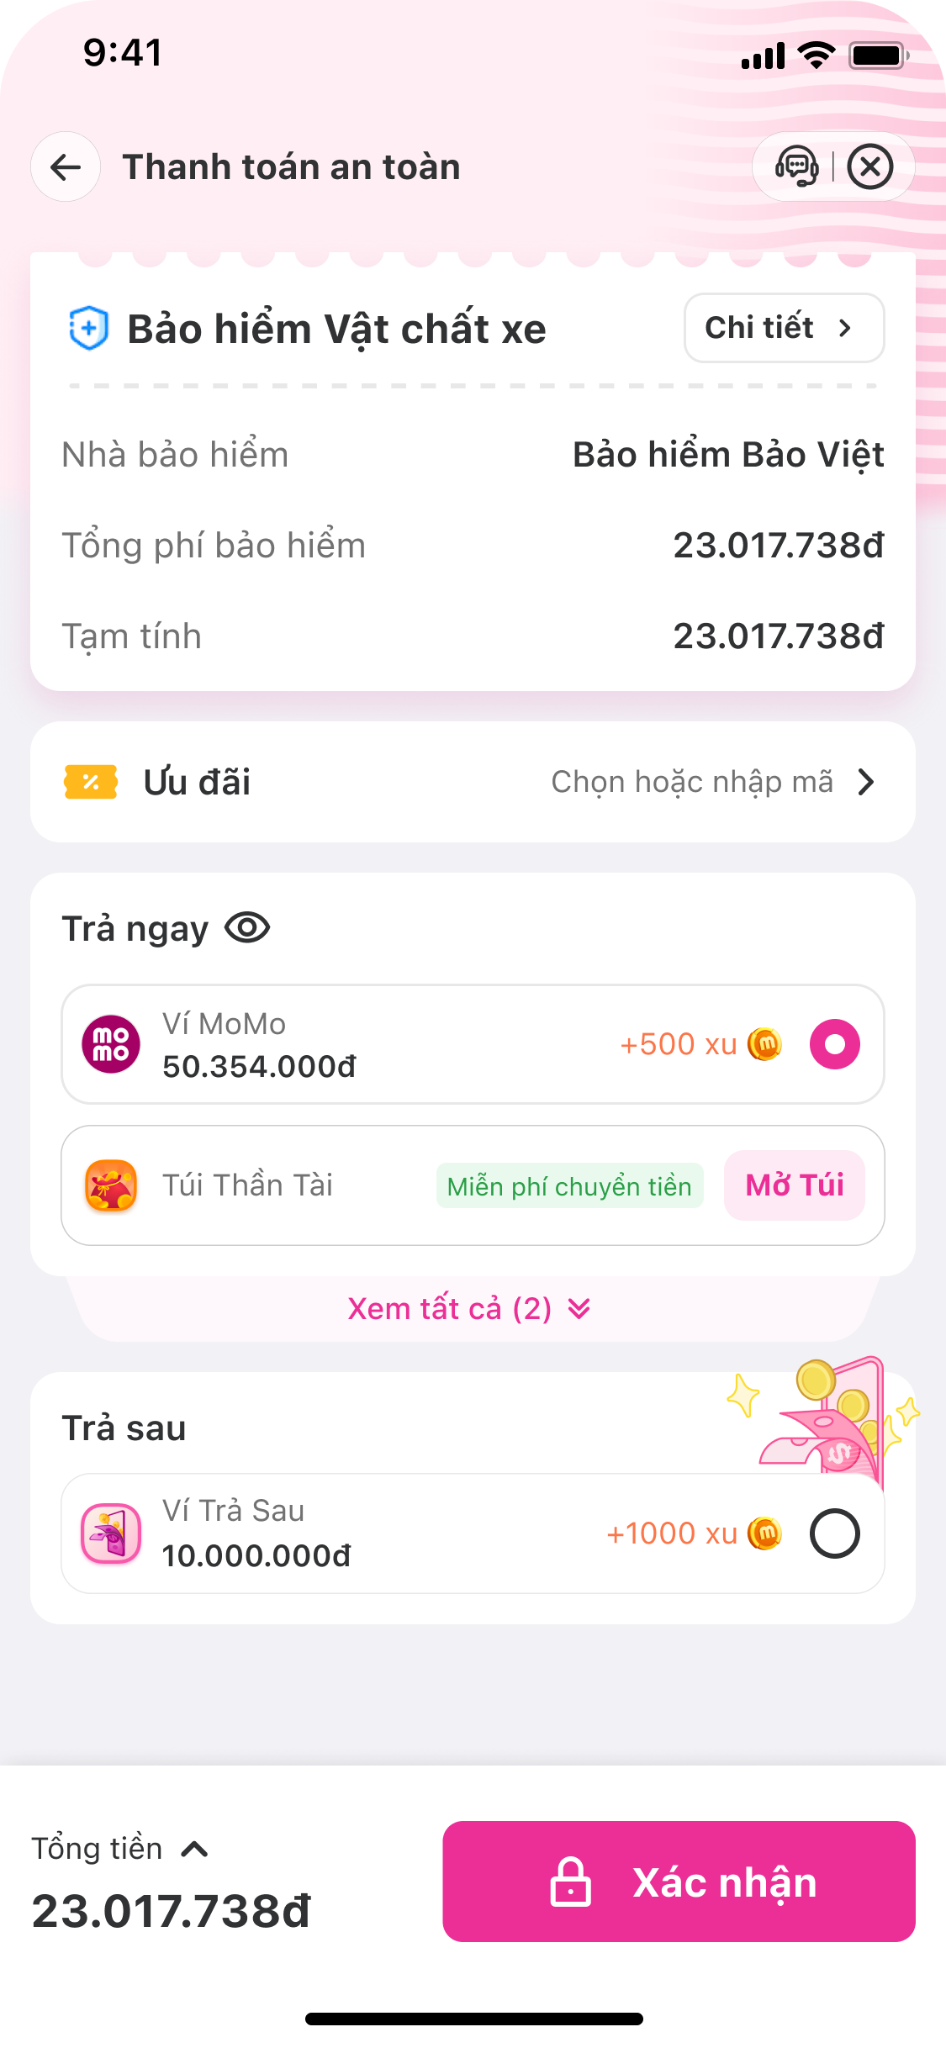
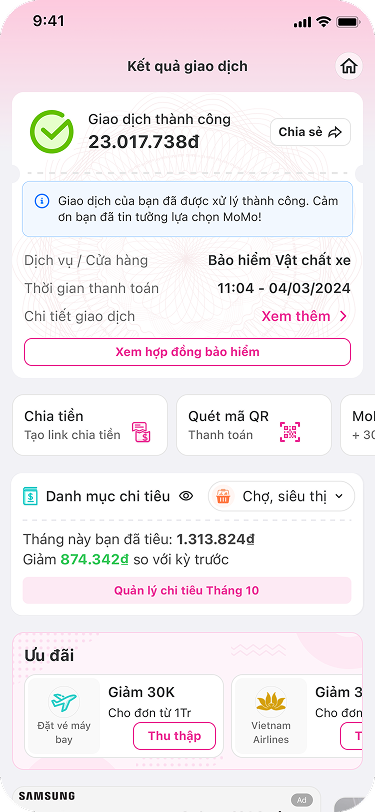
- 1Truy cập Bảo hiểm Vật chất xe ô tô trên MoMo
- 2Nhập thông tin xe để nhận báo giá
- 3Chọn nhà bảo hiểm và gói quyền lợi
- 4Xác nhận thông tin thẩm định xe
- 5Thanh toán
- 6Nhận kết quả thanh toán và hợp đồng bảo hiểm điện tử
Câu hỏi thường gặp về bảo hiểm Thân vỏ ô tô GIC
Tổng Quan Về Bảo Hiểm Thân Vỏ Ô Tô
GIC [Cập nhật mới nhất]
Bảo hiểm thân vỏ ô tô Toàn Cầu là gì?
Bảo hiểm thân vỏ ô tô Toàn Cầu (hay còn gọi là bảo hiểm vật chất ô tô Toàn Cầu) là sản phẩm bảo hiểm xe hơi do Công ty Cổ phần Bảo hiểm Toàn Cầu - Toàn Cầu Insurance Company (Toàn Cầu) cung cấp. Sản phẩm bảo vệ phần thân xe và vỏ xe trước các rủi ro phổ biến như va chạm, tai nạn, hỏa hoạn, thiên tai và mất cắp toàn bộ xe.
Khác với bảo hiểm TNDS bắt buộc (chỉ bồi thường thiệt hại cho bên thứ ba), khi bạn mua bảo hiểm thân vỏ ô tô Toàn Cầu, sản phẩm sẽ bảo vệ trực tiếp tài sản của chính chủ xe. Đây là loại bảo hiểm tự nguyện - chủ xe chủ động mua để bảo vệ giá trị chiếc xe của mình.
Điểm đặc trưng của Toàn Cầu trong phân khúc này là cơ chế điều khoản linh hoạt: thay vì áp gói bảo hiểm cứng, Toàn Cầu cho phép chủ xe lựa chọn từng điều khoản mở rộng phù hợp với điều kiện sử dụng thực tế - từ thủy kích, mất cắp bộ phận, đến kính xe. Cách tiếp cận này giúp tối ưu chi phí, đặc biệt phù hợp với người dùng có hiểu biết về bảo hiểm và muốn kiểm soát ngân sách.
Bảo hiểm Toàn Cầu có uy tín không?
Câu hỏi "Toàn Cầu (GIC) có tốt không" xuất hiện thường xuyên vì Toàn Cầu không phải thương hiệu được quảng bá rộng rãi như Bảo Việt hay PVI. Tuy nhiên, một số thông tin thực tế đáng tham khảo:
- Về năng lực tài chính và pháp lý: Toàn Cầu thành lập năm 2006, hoạt động liên tục gần 20 năm trong thị trường bảo hiểm phi nhân thọ Việt Nam và nằm trong nhóm Top 10 doanh nghiệp bảo hiểm phi nhân thọ. Toàn Cầu được Bộ Tài chính cấp phép và chịu sự giám sát của Cục Quản lý và Giám sát Bảo hiểm - đây là cơ sở pháp lý tối thiểu để một công ty bảo hiểm hoạt động tại Việt Nam.
- Về sản phẩm xe hơi: Toàn Cầu không phải hãng bảo hiểm chuyên biệt chỉ làm xe hơi, nhưng mảng bảo hiểm vật chất ô tô là sản phẩm trụ cột trong danh mục phi nhân thọ. Cơ chế điều khoản tùy chọn và dịch vụ cứu hộ 24/7 miễn phí là hai điểm được ghi nhận từ người dùng thực tế.
Điểm cần lưu ý khách quan: Nhận biết thương hiệu của Toàn Cầu thấp hơn nhóm Big 4 (Bảo Việt, PVI, PJICO, Bảo Minh). Review công khai từ cộng đồng VOZ, Otofun còn ít - điều này không có nghĩa là chất lượng kém, nhưng người mua lần đầu nên xác nhận danh sách gara liên kết tại khu vực sinh sống trước khi quyết định.
Khi mua bảo hiểm ô tô tại MoMo, bạn có thể so sánh Toàn Cầu với các hãng khác trong cùng phiên - đây là cách đánh giá thực tế nhất thay vì chỉ đọc review.
Bảo hiểm thân vỏ Toàn Cầu bồi thường những gì?
Phạm vi bồi thường cơ bản của bảo hiểm thân vỏ Toàn Cầu bao gồm các rủi ro sau:
- Va chạm và tai nạn giao thông: Toàn Cầu bồi thường thiệt hại vật chất cho xe khi xảy ra va chạm với xe khác, vật thể cố định, hoặc lật xe do tai nạn. Mức bồi thường tính theo thiệt hại thực tế, có trừ khấu hao phụ tùng theo năm xe (trừ khi bạn mua thêm điều khoản khấu hao bằng 0).
- Hỏa hoạn và cháy nổ: Xe bị thiệt hại do cháy nổ không xuất phát từ hành vi cố ý của chủ xe được bồi thường theo điều khoản cơ bản.
- Thiên tai: Bão, lũ lụt, sạt lở đất gây thiệt hại trực tiếp đến xe thuộc phạm vi bồi thường - tuy nhiên cần xác nhận cụ thể với Toàn Cầu vì một số gói cơ bản có giới hạn phạm vi thiên tai.
- Mất cắp toàn bộ xe: Được bồi thường khi có xác nhận vụ việc từ cơ quan công an và xe không được tìm lại trong thời hạn quy định.
Điều khoản mở rộng phổ biến của Toàn Cầu:
- Thủy kích (nước vào động cơ): Điều khoản này đặc biệt quan trọng tại TP.HCM và Hà Nội - hai thành phố có tần suất ngập nước cao. Thủy kích không có trong gói cơ bản, phải mua thêm riêng. Chi phí sửa chữa động cơ do thủy kích thường từ 30–200 triệu đồng tùy mức độ - đây là rủi ro đủ lớn để cân nhắc mua điều khoản này nếu xe đỗ hoặc di chuyển trong vùng hay ngập.
- Mất cắp bộ phận: Bảo vệ các chi tiết rời như gương chiếu hậu, đèn pha, la-zăng, thiết bị âm thanh - thường bị lấy cắp tại bãi đỗ xe không có bảo vệ.
- Kính xe: Bồi thường kính chắn gió và kính hông bị vỡ do đá văng hoặc va đập nhẹ - loại thiệt hại xảy ra thường xuyên nhưng ít người mua điều khoản này cho đến khi gặp thực tế.
- Khấu hao bằng 0: Thay vì bồi thường phụ tùng đã trừ khấu hao, điều khoản này cho phép nhận bồi thường theo giá phụ tùng mới. Phù hợp nhất cho xe còn mới (dưới 3 năm sử dụng).
Bảo hiểm Toàn Cầu dành cho doanh nghiệp - điểm khác biệt thực sự
Phần lớn các trang bảo hiểm xe hơi chỉ viết cho cá nhân. Nhưng thực tế, một tỷ lệ đáng kể người tìm kiếm bảo hiểm Toàn Cầu là chủ doanh nghiệp SME - xưởng sản xuất, công ty giao hàng, đại lý phân phối - có nhu cầu mua bảo hiểm cho đội xe từ 2 đến 20 chiếc.
Toàn Cầu có lợi thế rõ ràng trong phân khúc này so với mua lẻ qua đại lý truyền thống:
- Một đầu mối quản lý nhiều hợp đồng: Thay vì mỗi xe một quy trình riêng, doanh nghiệp có thể thống nhất toàn bộ đội xe vào một gói, một lịch gia hạn, một đầu mối xử lý sự cố.
- Phí có thể thương thảo theo volume: Với đội xe từ 2 xe trở lên, doanh nghiệp có cơ sở đàm phán mức phí tốt hơn so với mua lẻ từng xe - điều này ít khi được ghi rõ trên website nhưng là thông lệ trong ngành.
- Điều khoản đồng nhất theo loại xe và công dụng: Đội xe giao hàng nội thành có bộ điều khoản rủi ro khác đội xe văn phòng đưa đón nhân viên - Toàn Cầu hỗ trợ tùy chỉnh theo thực tế vận hành.
Nếu bạn là chủ doanh nghiệp cần tư vấn gói đội xe, cách tiếp cận hiệu quả nhất là nhập thông tin xe đầu tiên trên MoMo để có báo giá tham chiếu, sau đó liên hệ trực tiếp Toàn Cầu qua hotline 1800 599 977 để thương thảo gói tập thể.
Thủ tục bồi thường bảo hiểm Toàn Cầu - cần chuẩn bị gì?
Quy trình bồi thường bảo hiểm thân vỏ Toàn Cầu thực hiện theo các bước sau:
Bước 1 - Thông báo sự cố ngay khi xảy ra: Gọi hotline Toàn Cầu 1900 6486 hoặc liên hệ qua kênh hỗ trợ để đăng ký sự cố. Không tự ý sửa chữa xe trước khi giám định viên xác nhận - đây là điều kiện bắt buộc để hồ sơ bồi thường hợp lệ.
Bước 2 - Chuẩn bị hồ sơ: Tài liệu thường yêu cầu bao gồm: giấy khai báo tai nạn (tải mẫu từ Toàn Cầu hoặc MoMo hỗ trợ), biên bản tai nạn có xác nhận công an (với vụ việc nghiêm trọng), ảnh hiện trường xe và vị trí, bản sao giấy tờ xe và bằng lái - lưu ý cần cả sổ đăng kiểm còn hiệu lực (nếu chưa rõ đăng kiểm xe ô tô là gì thì nên tra cứu trước để chuẩn bị đúng loại giấy), kèm hóa đơn sửa chữa từ gara.
Bước 3 - Giám định và xét duyệt: Giám định viên Toàn Cầu tiếp nhận hồ sơ và đánh giá mức độ thiệt hại. Với thiệt hại nhỏ (dưới một ngưỡng nhất định), quy trình thường nhanh hơn - một số trường hợp chỉ cần ảnh từ xa.
Bước 4 - Nhận bồi thường: Toàn Cầu thanh toán bồi thường bằng chuyển khoản trực tiếp vào tài khoản ngân hàng đăng ký, hoặc thanh toán trực tiếp cho gara liên kết nếu xe sửa tại gara trong hệ thống.
So sánh bảo hiểm Toàn Cầu với các hãng cùng phân khúc
Người đang cân nhắc Toàn Cầu thường đồng thời tìm hiểu PJICO, MIC, PTI hoặc Bảo Long - các hãng cùng phân khúc trung bình. Dưới đây là góc nhìn trung lập để hỗ trợ quyết định:
- Toàn Cầu vs PJICO: PJICO có mạng lưới gara rộng hơn và brand awareness cao hơn trong cộng đồng ô tô. Toàn Cầu có lợi thế về tính linh hoạt điều khoản và phù hợp hơn cho doanh nghiệp SME muốn quản lý đội xe tập trung.
- Toàn Cầu vs MIC: MIC được biết đến qua hệ sinh thái MB Bank, phù hợp người đã là khách hàng MB. Toàn Cầu không gắn với ngân hàng cụ thể nên linh hoạt hơn với người dùng đa ngân hàng.
- Toàn Cầu vs PTI: PTI có mức độ nhận diện tốt hơn ở cộng đồng ô tô nhờ nhiều năm làm thương hiệu. Toàn Cầu có thể cạnh tranh về phí ở phân khúc xe trung bình nếu bạn không cần ưu tiên brand name.
Khi nào Toàn Cầu là lựa chọn tốt:
Bạn hiểu điều khoản bảo hiểm, muốn tự chọn từng điều khoản thay vì trả gói cứng, và giá trị xe trong khoảng 500 triệu – 1,2 tỷ đồng. Hoặc bạn là SME cần quản lý đội xe và muốn thương thảo phí theo volume.
Khi nào nên cân nhắc hãng khác:
Bạn cần mạng lưới gara dày đặc ở tỉnh nhỏ, hoặc xe trên 2 tỷ cần gara ủy quyền chính hãng theo thương hiệu xe.
MoMo hiển thị báo giá từ nhiều hãng trong cùng phiên - cách tốt nhất là nhập thông tin xe và so sánh số thực thay vì đọc so sánh lý thuyết.
Mua bảo hiểm thân vỏ Toàn Cầu trên MoMo - có an toàn không?
Có - vì Toàn Cầu là nhà cung cấp bảo hiểm, MoMo là kênh phân phối được ủy quyền.
Hợp đồng bảo hiểm bạn nhận sau khi mua trên MoMo do Toàn Cầu phát hành trực tiếp, có chữ ký số hợp lệ theo Luật Giao dịch Điện tử. Về mặt pháp lý, hợp đồng điện tử này có giá trị tương đương bản giấy và được chấp nhận khi xuất trình tại cơ sở giám định hay cơ quan công an.
MoMo lưu trữ hợp đồng trong mục "Bảo hiểm" của app, gửi nhắc nhở gia hạn trước ngày hết hạn, và hỗ trợ kết nối bạn với đúng đầu mối Toàn Cầu khi cần - đây là toàn bộ vai trò của MoMo sau khi hợp đồng được kích hoạt.
Câu hỏi thường gặp thêm về bảo hiểm Toàn Cầu
Bảo hiểm thân vỏ Toàn Cầu có bắt buộc không?
Không. Bảo hiểm thân vỏ (vật chất ô tô) là bảo hiểm tự nguyện. Loại bắt buộc theo pháp luật là bảo hiểm TNDS (trách nhiệm dân sự bên thứ ba) - nếu thiếu, chủ xe bị xử phạt hành chính khi CSGT kiểm tra, xem chi tiết mức phạt tại không có bảo hiểm ô tô bị phạt bao nhiêu. Nhiều chủ xe mua thân vỏ song song với TNDS để bảo vệ đầy đủ.
Xe cũ có mua được bảo hiểm Toàn Cầu không?
Có. Toàn Cầu nhận bảo hiểm xe qua sử dụng, tuy nhiên xe càng cũ thì mức khấu hao phụ tùng càng cao khi bồi thường (trừ khi mua điều khoản khấu hao bằng 0). Xe trên 10 năm thường bị giới hạn giá trị bảo hiểm tối đa.
Có cần thẩm định xe trước khi mua không?
Phụ thuộc vào tình trạng xe và giá trị bảo hiểm. Xe mới hoặc xe chưa có thiệt hại sẵn thường không cần thẩm định trực tiếp. Xe đã có thiệt hại từ trước cần giám định để xác định tình trạng ban đầu - Toàn Cầu sẽ thông báo nếu cần.
MoMo có hỗ trợ khi xảy ra sự cố không?
MoMo hỗ trợ kết nối bạn với đúng hotline và đầu mối của Toàn Cầu. Toàn bộ quy trình giám định, xét duyệt và bồi thường do Toàn Cầu thực hiện - MoMo không can thiệp vào quá trình xử lý bồi thường của insurer.