Báo Cáo Tài Chính: Cách Đọc Và Hiểu Đúng Cho Người Mới
Báo cáo tài chính là bộ hồ sơ phản ánh tình hình tài sản, kết quả kinh doanh và dòng tiền của một doanh nghiệp trong một kỳ nhất định. Hiểu đúng bốn loại báo cáo cốt lõi giúp bạn đánh giá được doanh nghiệp đang khỏe mạnh hay tiềm ẩn rủi ro, thay vì chỉ nhìn vào con số lợi nhuận trên sổ sách.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành và các nguồn nghiên cứu/khảo sát thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia/tổ chức được cấp phép. Số liệu, mức phí, lãi suất và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với văn bản pháp luật/nguồn chính thức mới nhất hoặc liên hệ đơn vị cung cấp dịch vụ tài chính liên quan trước khi ra quyết định.
Bạn mở báo cáo tài chính ra, thấy hàng chục trang số liệu và không biết bắt đầu từ đâu. Báo cáo tài chính là bộ hồ sơ chuẩn hóa gồm bốn phần, phản ánh tài sản, lợi nhuận và dòng tiền thực tế của doanh nghiệp. Đọc đúng thứ tự và đối chiếu chéo các phần với nhau sẽ giúp bạn tự đánh giá được sức khỏe tài chính trước khi ra quyết định đầu tư.
Những điều cần nhớ về báo cáo tài chính
Bộ báo cáo đầy đủ gồm 4 phần: tình hình tài chính, kết quả kinh doanh, lưu chuyển tiền tệ và thuyết minh.
Lợi nhuận trên giấy khác tiền mặt thực thu; phải đối chiếu với dòng tiền hoạt động kinh doanh (CFO).
Nợ phải trả không tự động xấu, nhưng cơ cấu nợ vay quyết định áp lực lãi và rủi ro thanh khoản.
Thuyết minh là phần dễ bỏ qua nhất nhưng chứa chính sách ghi nhận doanh thu, dự phòng nợ xấu và giao dịch bên liên quan.
Hệ số thanh toán hiện hành dưới 1 là cảnh báo thiếu tiền mặt để trả nợ ngắn hạn.
Báo cáo tài chính là gì và vì sao bạn cần hiểu?
Báo cáo tài chính là bộ hồ sơ phản ánh ba khía cạnh của một doanh nghiệp: tài sản và nghĩa vụ nợ tại một thời điểm, kết quả hoạt động trong một kỳ, và dòng tiền thực tế vào ra. Tại Việt Nam, từ ngày 01/01/2026, Thông tư 99/2025/TT-BTC của Bộ Tài chính chính thức có hiệu lực, thay đổi cách gọi tên và cấu trúc báo cáo so với trước đây . Cụ thể, “Bảng cân đối kế toán” được thay bằng “Báo cáo tình hình tài chính”, nhưng bộ hồ sơ vẫn giữ bốn phần cốt lõi.
Người đọc phổ thông cần hiểu báo cáo tài chính vì đây là ngôn ngữ chung để đánh giá bất kỳ doanh nghiệp niêm yết nào. Nếu chỉ dựa vào tin tức hoặc lời mời chào đầu tư, bạn dễ bỏ qua những dấu hiệu rủi ro nằm trong chính bộ hồ sơ này. Khảo sát của Hiệp hội Tư vấn Tài chính Việt Nam (VFCA) năm 2024 cho thấy hơn 80% người tham gia tự đánh giá kiến thức quản lý tài chính cá nhân của mình chỉ ở mức căn bản, sơ bộ hoặc hoàn toàn chưa có . Con số này lý giải vì sao nhiều người mới đầu tư thường bỏ qua bước đọc báo cáo trước khi xuống tiền.
Rủi ro phổ biến là nhầm tưởng báo cáo tài chính chỉ dành cho kế toán. Thực tế, kỹ năng đọc ở mức cơ bản còn giúp cá nhân tự kiểm tra tính hợp lý của những lời mời chào đầu tư có lợi nhuận cam kết cao bất thường. Nếu một doanh nghiệp báo lãi lớn nhưng dòng tiền kinh doanh liên tục âm, đó là tín hiệu cần đặt câu hỏi trước khi tin vào con số lợi nhuận.
Bốn loại báo cáo tài chính bạn cần nắm
Một bộ báo cáo tài chính tiêu chuẩn theo Thông tư 99/2025/TT-BTC gồm bốn phần, mỗi phần trả lời một câu hỏi khác nhau về doanh nghiệp . Hiểu vai trò từng phần giúp bạn không bị choáng khi mở hồ sơ ra.
Báo cáo tình hình tài chính (trước đây gọi là bảng cân đối kế toán): ảnh chụp tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm. Nguyên tắc luôn đúng là Tổng tài sản = Nợ phải trả + Vốn chủ sở hữu.
Báo cáo kết quả hoạt động kinh doanh: tổng hợp doanh thu, chi phí và lợi nhuận trong kỳ. Đây là phần nhiều người đọc đầu tiên vì có chỉ tiêu lãi lỗ dễ hiểu.
Báo cáo lưu chuyển tiền tệ: theo dõi tiền thật vào ra từ ba hoạt động: kinh doanh, đầu tư và tài chính. Phần này bổ sung điều mà báo cáo kết quả kinh doanh không chứng minh được: tiền đã về tài khoản hay chưa.
Bản thuyết minh báo cáo tài chính: giải thích chính sách kế toán, chi tiết các khoản mục và công bố những thông tin không nằm trên bảng số liệu chính.
Điểm dễ sai là chỉ đọc báo cáo kết quả kinh doanh rồi kết luận doanh nghiệp khỏe. Một doanh nghiệp có thể báo lãi trên phần này nhưng dòng tiền kinh doanh âm nhiều kỳ liên tiếp, nghĩa là lợi nhuận chưa chuyển hóa thành tiền mặt. Khi đó, cần kiểm tra chất lượng lợi nhuận thay vì tin ngay vào con số lãi.
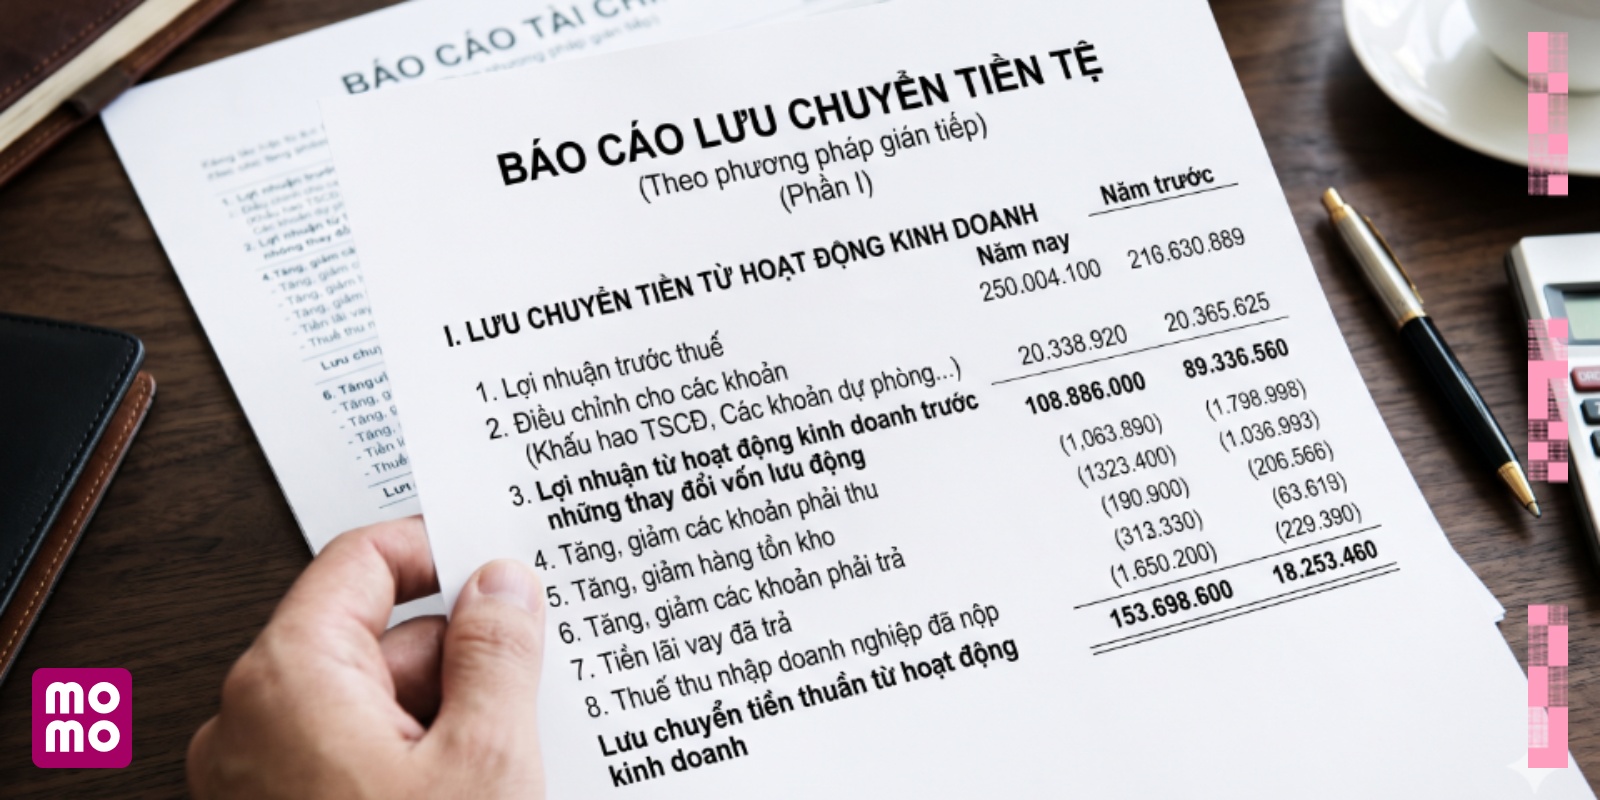
Ảnh Minh Họa: Dòng tiền kinh doanh dương và ổn định là dấu hiệu doanh nghiệp thực sự tạo ra tiền
Cách đọc báo cáo tình hình tài chính: nhìn tài sản và nợ trước tiên
Báo cáo tình hình tài chính cho biết doanh nghiệp đang có gì và đang nợ ai. Điểm cần kiểm tra đầu tiên là cơ cấu nợ. Nếu nợ phải trả nhỏ hơn vốn chủ sở hữu, doanh nghiệp chủ yếu dùng vốn tự có, mức độ an toàn cao hơn nhưng có thể chưa tận dụng đòn bẩy tài chính. Ngược lại, nếu nợ vay ngân hàng hoặc trái phiếu chiếm tỷ trọng lớn, áp lực lãi vay sẽ ăn vào lợi nhuận khi lãi suất tăng hoặc hoạt động kinh doanh suy giảm.
Kiểm tra thêm hệ số thanh toán hiện hành, tính bằng tài sản ngắn hạn chia cho nợ ngắn hạn. Mức trên 1 thường phản ánh doanh nghiệp có khả năng trả các khoản nợ ngắn hạn, nhưng mức quá cao cũng có thể cho thấy tài sản ngắn hạn chưa được dùng hiệu quả. Dưới 1 là cảnh báo thiếu hụt tiền mặt để trả nợ đến hạn.
Một cái bẫy ít người để ý: doanh nghiệp có tổng tài sản lớn nhưng phần lớn nằm ở hàng tồn kho và khoản phải thu. Hai khoản mục này có thể mất giá hoặc khó thu hồi, nên bức tranh tài sản trông “to” nhưng tiền mặt thực tế lại mỏng. Rủi ro thanh khoản thường không lộ ra cho đến khi doanh nghiệp cần tiền mặt gấp để trả nợ.
Nếu muốn tự làm quen với việc nhìn tổng tài sản và tổng nợ cùng lúc, Trung Tâm Tài Chính trên MoMo gom các tài khoản đã liên kết, khoản vay và hóa đơn về một màn hình. Cách này giúp bạn thấy ngay tổng nợ và tổng tài sản cá nhân, tương tự tư duy đọc một bảng cân đối thu nhỏ trước khi chuyển sang báo cáo doanh nghiệp.
Cách đọc báo cáo kết quả kinh doanh và lưu chuyển tiền tệ cùng lúc
Báo cáo kết quả kinh doanh cho thấy doanh thu, chi phí và lợi nhuận, nhưng bản thân nó không chứng minh tiền đã về tài khoản. Báo cáo lưu chuyển tiền tệ lấp phần còn thiếu. Dòng tiền từ hoạt động kinh doanh (CFO) dương và ổn định qua các kỳ là dấu hiệu doanh nghiệp thực sự tạo ra tiền từ hoạt động cốt lõi. Nếu lợi nhuận sau thuế tăng nhưng CFO âm liên tục, cần đặt câu hỏi về chất lượng lợi nhuận: có thể doanh nghiệp đã ghi nhận doanh thu nhưng chưa thu được tiền, hoặc lãi đến từ các khoản thu nhập bất thường không lặp lại.
Chỉ số | Cách tính | Cách đọc |
|---|---|---|
Dòng tiền kinh doanh (CFO) | Tiền thu từ bán hàng trừ tiền chi cho hoạt động kinh doanh | Dương và ổn định qua các kỳ là tín hiệu tốt |
Hệ số thanh toán nhanh | (Tiền + Đầu tư tài chính ngắn hạn) / Nợ ngắn hạn | Quanh 1 là nền tảng an toàn; dưới 1 cảnh báo rủi ro thanh khoản |
Thói quen chỉ nhìn lợi nhuận dễ bỏ qua một kịch bản phổ biến: doanh nghiệp báo lãi nhưng phải vay nợ ngày càng nhiều để bù đắp dòng tiền kinh doanh yếu. Theo thời gian, gánh nặng lãi vay và nợ gốc có thể xóa sạch phần lợi nhuận trên sổ sách. Người chỉ nhìn chỉ tiêu lợi nhuận sẽ không thấy rủi ro này sớm.
Thuyết minh báo cáo tài chính: phần dễ bỏ qua nhưng chứa nhiều rủi ro
Thuyết minh giải thích các chính sách kế toán doanh nghiệp đã áp dụng và công bố những thông tin mà bảng số liệu không nói hết. Ba điểm cần kiểm tra. Thứ nhất, chính sách ghi nhận doanh thu: doanh nghiệp ghi doanh thu khi xuất hóa đơn hay khi thu được tiền, vì hai cách này cho kết quả lợi nhuận khác nhau trong cùng một kỳ. Thứ hai, dự phòng nợ xấu và các khoản phải thu lớn: nếu khoản phải thu tăng nhanh nhưng dự phòng không tương xứng, rủi ro không thu hồi được tiền là có thật. Thứ ba, giao dịch với bên liên quan và các cam kết nợ tiềm ẩn, tức những nghĩa vụ chưa được ghi nhận trên báo cáo tình hình tài chính nhưng có thể ảnh hưởng đến tình hình tài chính trong tương lai.
Nhà đầu tư cá nhân thường có ít thời gian nên dễ bỏ qua phần này. Nhưng đây lại là nơi doanh nghiệp có nghĩa vụ công bố những thông tin có thể làm thay đổi cách hiểu về các con số trên báo cáo chính. Một khoản bảo lãnh cho công ty con hoặc một vụ kiện đang chờ xử lý có thể không xuất hiện trên bảng cân đối nhưng được ghi rõ trong thuyết minh.
Xem thêm:
Tìm hiểu về quản lý chi tiêu cá nhân và lập ngân sách hàng tháng
Cách kiểm tra điểm tín dụng và các yếu tố ảnh hưởng đến lịch sử tín dụng
Câu hỏi thường gặp
Báo cáo tài chính gồm những loại nào? Theo Thông tư 99/2025/TT-BTC áp dụng từ ngày 01/01/2026, một bộ báo cáo tài chính đầy đủ của doanh nghiệp gồm bốn phần: Báo cáo tình hình tài chính, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ và Bản thuyết minh báo cáo tài chính .
Báo cáo tài chính và bảng cân đối kế toán khác nhau thế nào? Bảng cân đối kế toán là tên gọi cũ của Báo cáo tình hình tài chính, một phần trong bộ báo cáo tài chính. Từ năm 2026, Thông tư 99/2025/TT-BTC dùng tên “Báo cáo tình hình tài chính” cho phần này, nhưng vai trò vẫn là phản ánh tài sản, nợ phải trả và vốn chủ sở hữu tại một thời điểm .
Lợi nhuận dương trên báo cáo có nghĩa là doanh nghiệp có tiền thật không? Không nhất thiết. Lợi nhuận trên báo cáo kết quả kinh doanh được ghi nhận theo nguyên tắc kế toán dồn tích, có thể bao gồm doanh thu chưa thu được tiền. Cần đối chiếu với dòng tiền từ hoạt động kinh doanh trên báo cáo lưu chuyển tiền tệ. Nếu CFO âm liên tục trong khi lợi nhuận dương, chất lượng lợi nhuận cần được xem xét kỹ.
Hệ số thanh toán hiện hành bao nhiêu là an toàn? Hệ số thanh toán hiện hành bằng tài sản ngắn hạn chia cho nợ ngắn hạn. Mức trên 1 thường được xem là doanh nghiệp có khả năng trả các khoản nợ ngắn hạn, nhưng mức quá cao cũng có thể phản ánh việc chưa tận dụng hiệu quả tài sản ngắn hạn. Ngưỡng cụ thể cần đặt trong bối cảnh ngành và so sánh với các kỳ trước.
Người mới nên đọc báo cáo tài chính bắt đầu từ đâu? Nên bắt đầu từ báo cáo tình hình tài chính để nắm tổng tài sản và cơ cấu nợ, sau đó chuyển sang báo cáo kết quả kinh doanh để xem doanh thu và lợi nhuận, rồi đối chiếu với báo cáo lưu chuyển tiền tệ để kiểm tra tiền mặt thực tế. Thuyết minh báo cáo tài chính nên đọc sau cùng để làm rõ các điểm còn thắc mắc.
Có cần đọc báo cáo tài chính hợp nhất không? Cần nếu doanh nghiệp có công ty con hoặc đơn vị trực thuộc. Báo cáo tài chính hợp nhất tổng hợp số liệu của toàn bộ hệ thống, sau khi loại trừ các giao dịch nội bộ. Đọc hợp nhất giúp thấy bức tranh toàn cảnh thay vì chỉ nhìn một pháp nhân riêng lẻ.
Thông tư 99/2025/TT-BTC thay đổi điều gì so với trước? Thông tư có hiệu lực từ ngày 01/01/2026, thay thế Thông tư 200/2014/TT-BTC. Thay đổi đáng chú ý nhất với người đọc phổ thông là tên gọi “Bảng cân đối kế toán” được thay bằng “Báo cáo tình hình tài chính”, cùng với việc chuẩn hóa lại cách trình bày một số chỉ tiêu và tăng yêu cầu thuyết minh thông tin .
Ghi chú: Không tự suy diễn hoặc bịa tên đối tác, mức phí/lãi suất cụ thể của MoMo, cam kết lợi ích, hay vai trò pháp lý của MoMo trong bất kỳ giao dịch tài chính nào. Mọi nội dung chỉ dừng ở kiến thức nền/thông tin thị trường-ngành. Khi bài nhắc đến vai trò của bất kỳ tổ chức nào, phải gọi đúng loại hình: ngân hàng, công ty tài chính, công ty bảo hiểm, công ty chứng khoán và trung gian thanh toán là các chủ thể pháp lý khác nhau.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.