Có 2 tỷ nên đầu tư gì? Hướng dẫn phân bổ vốn hợp lý
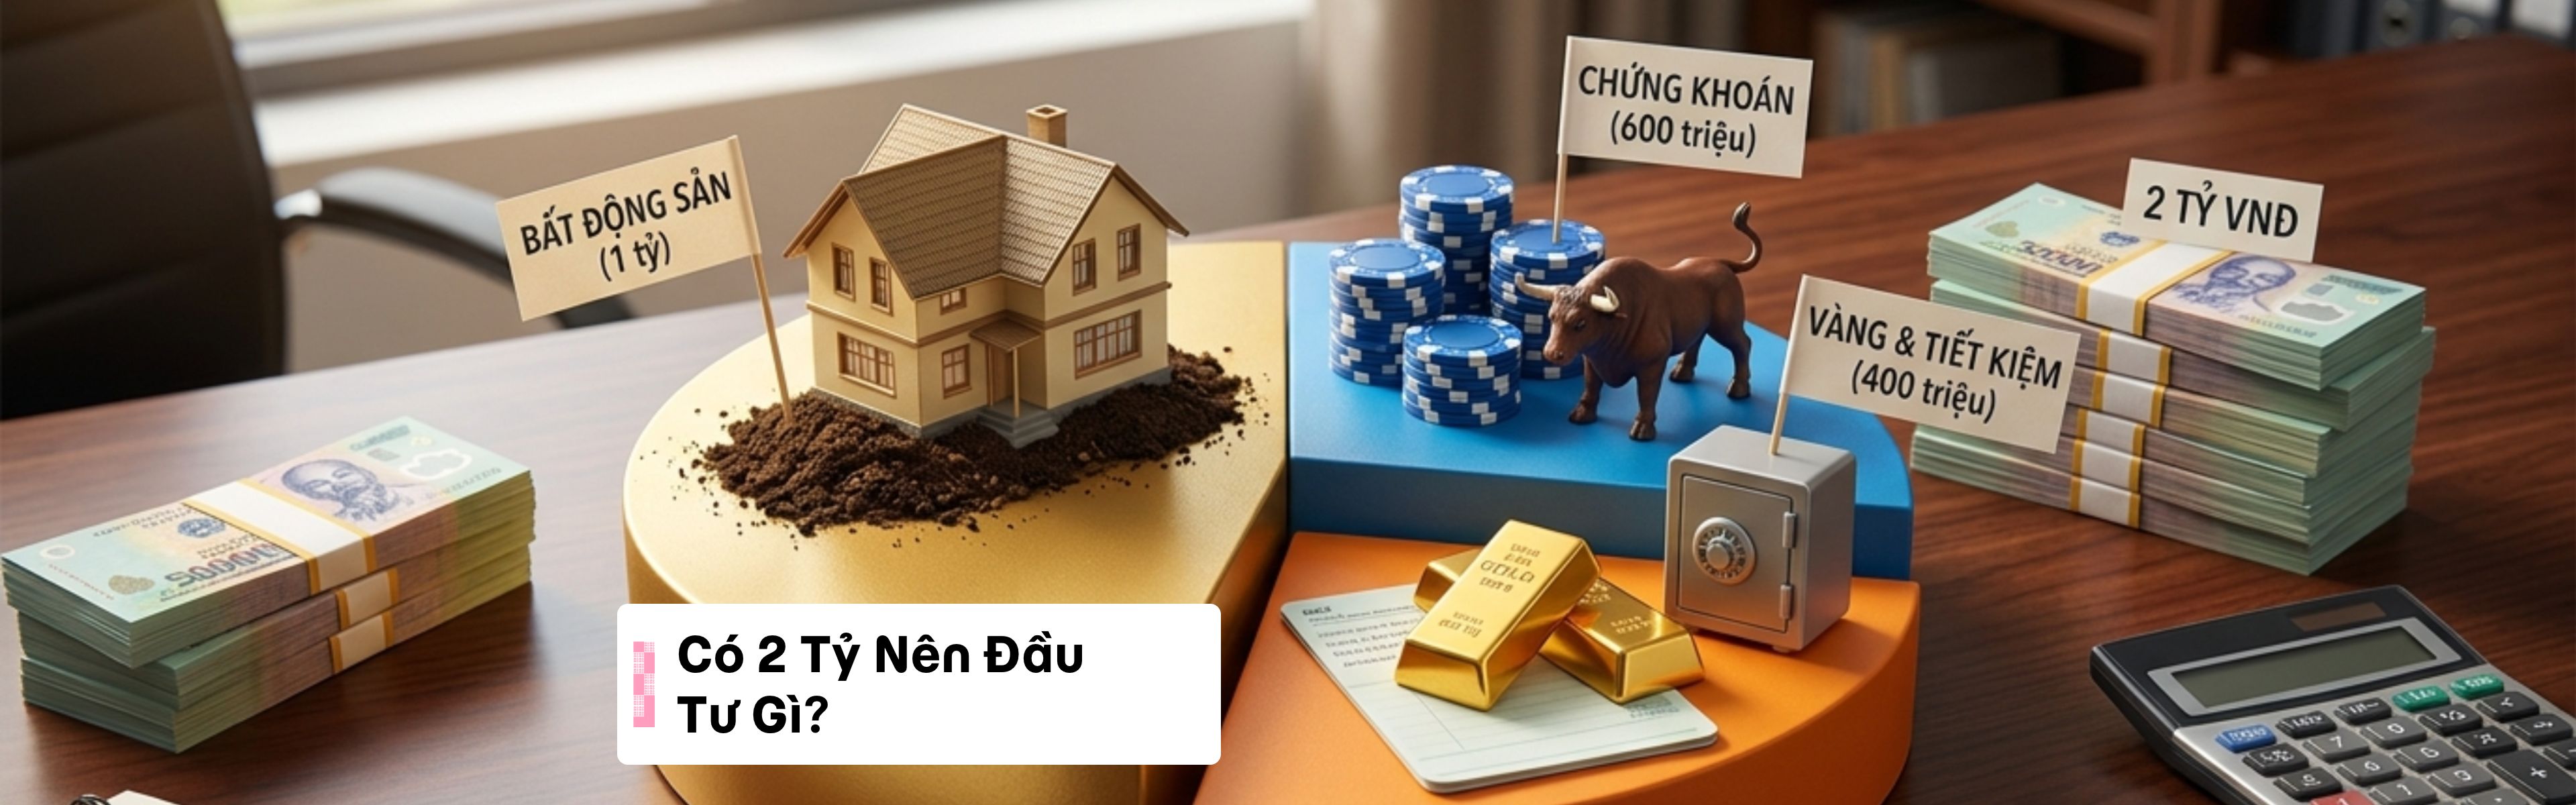
Có 2 tỷ đồng, bạn có thể phân bổ vào nhiều kênh như gửi tiết kiệm, vàng, chứng chỉ quỹ hoặc bất động sản tùy mức chấp nhận rủi ro và mục tiêu thời gian. Nguyên tắc chung là đa dạng hóa để giảm rủi ro, kết hợp tài sản phòng thủ và tăng trưởng. Lãi suất tiết kiệm kỳ hạn 12 tháng dao động khoảng 5-9%/năm tùy ngân hàng tại thời điểm 10/2026.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành và các nguồn nghiên cứu, khảo sát thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia hay tổ chức được cấp phép. Số liệu, mức phí, lãi suất và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với văn bản pháp luật, nguồn chính thức mới nhất hoặc liên hệ đơn vị cung cấp dịch vụ tài chính liên quan trước khi ra quyết định.
Tích lũy được một khoản tiền lớn là cột mốc đáng mừng, nhưng việc chọn kênh giữ tiền hay gia tăng tài sản thường gây áp lực không nhỏ. Với câu hỏi có 2 tỷ nên đầu tư gì năm 2026, câu trả lời thực tế là không nên dồn toàn bộ vào một nơi, mà cần chia nhỏ theo tỷ lệ an toàn: giữ quỹ dự phòng tiền mặt, gửi tiết kiệm phòng thủ, và phân bổ phần còn lại vào chứng khoán hoặc bất động sản tùy theo mức chấp nhận biến động của mỗi người.
Nguyên tắc cốt lõi: Luôn trích riêng 10% đến 20% tổng vốn làm quỹ dự phòng khẩn cấp để đảm bảo dòng tiền sinh hoạt không bị gián đoạn.
Chiến lược phân bổ: Chia 2 tỷ thành các lớp tài sản gồm phòng thủ (tiết kiệm ngân hàng), cân bằng (chứng chỉ quỹ, bất động sản pháp lý chuẩn) và tăng trưởng (cổ phiếu).
Kiểm soát rủi ro: Không có kênh nào cam kết lợi nhuận mà không đi kèm biến động, người cầm vốn cần cảnh giác trước các bẫy lãi suất cao bất thường.
Theo dõi định kỳ: Đánh giá lại danh mục từ 3 đến 6 tháng một lần để điều chỉnh tỷ trọng về đúng kế hoạch ban đầu.
Xác định mục tiêu và mức chấp nhận rủi ro trước khi đầu tư
Người sở hữu số vốn lớn thường muốn tiền sinh lời ngay, nhưng nếu chưa rõ đích đến thì việc giải ngân rất dễ dẫn đến thua lỗ. Trước khi tìm hiểu có 2 tỷ nên làm gì, bạn cần tự trả lời ba câu hỏi quan trọng về nhu cầu thực tế của bản thân:
Thời gian đầu tư là bao lâu? Bạn cần dùng đến số tiền này trong ngắn hạn dưới 3 năm hay có thể để tiền vận động dài hạn trên 5 năm?
Mức độ chịu đựng biến động ra sao? Bạn có mất ngủ nếu tài khoản tạm thời giảm 10% đến 15% trong đợt điều chỉnh của thị trường không?
Nhu cầu rút tiền mặt có thường xuyên không? Bạn có nguồn thu nhập cố định hàng tháng để chi trả sinh hoạt hay phải trích dần từ khoản 2 tỷ này?
Theo khảo sát Chỉ số Năng lực Tài chính 2026 do Sun Life công bố vào tháng 7/2026, có đến 61% người Việt không có kế hoạch tài chính quá 1 năm. Tình trạng thiếu kế hoạch dài hạn khiến nhiều người dễ rơi vào tâm lý hoảng loạn, vội vàng rút vốn đúng đáy khi thị trường gặp sóng gió.
Bên cạnh đó, mọi hoạt động góp vốn mua cổ phiếu hay chứng chỉ quỹ đều chịu sự điều chỉnh của Văn bản hợp nhất 102/VBHN-VPQH năm 2026 về Luật Chứng khoán. Quy định pháp luật nêu rõ nhà đầu tư cá nhân tự chịu trách nhiệm về kết quả mua bán, do đó việc hiểu rõ khẩu vị rủi ro chính là tấm khiên bảo vệ tài sản đầu tiên của bạn.
Có 2 tỷ nên đầu tư gì? Các kênh đầu tư phổ biến
Với quy mô vốn 2 tỷ đồng, bạn đã có đủ tiềm lực để tiếp cận hầu hết các kênh tài sản chính thống tại Việt Nam hiện nay.
Gửi tiết kiệm ngân hàng: Lãi suất gửi tiết kiệm kỳ hạn 12 tháng tại các ngân hàng thương mại vào tháng 10/2026 dao động phổ biến trong khoảng 5% đến 9%/năm tùy theo quy mô nhà băng và hình thức gửi. Đây là nơi bảo toàn vốn gốc tốt, tính thanh khoản cao nhưng mức sinh lời chỉ đủ bù đắp phần nào lạm phát.
Vàng vật chất: Đóng vai trò là tài sản trú ẩn truyền thống khi kinh tế thế giới có biến động. Vàng dễ mua bán, thanh khoản nhanh nhưng không tạo ra dòng tiền đều đặn như tiền gửi hay cổ tức.
Chứng chỉ quỹ mở hoặc quỹ hoán đổi danh mục (ETF): Thay vì tự chọn từng mã cổ phiếu, bạn đưa tiền cho các chuyên gia của công ty quản lý quỹ đem đi đầu tư vào rổ cổ phiếu hoặc trái phiếu. Kênh này phù hợp cho người bận rộn, muốn hưởng lợi từ sự phát triển của nền kinh tế mà không cần ngồi canh bảng điện tử mỗi ngày.
Cổ phiếu doanh nghiệp: Mua cổ phần của các công ty lớn có nền tảng kinh doanh tốt. Kênh này mang lại kỳ vọng sinh lời cao từ mức tăng thị giá và cổ tức tiền mặt, nhưng đòi hỏi bạn phải có kiến thức đọc báo cáo tài chính và khả năng chịu đựng rung lắc giá ngắn hạn.
Bất động sản: Với 2 tỷ đồng, nhà đầu tư có thể cân nhắc các căn hộ chung cư vùng ven hoặc đất nền có sổ đỏ rõ ràng tại các tỉnh lân cận đô thị lớn. Bất động sản có tiềm năng tăng giá tốt theo hạ tầng nhưng thanh khoản chậm, khó bán lấy tiền ngay khi cần gấp.
Nguyên tắc phân bổ vốn hợp lý
Thay vì thắc mắc có 2 tỷ nên đầu tư gì và dồn toàn bộ vào một nơi duy nhất, bạn nên áp dụng nguyên tắc chia trứng vào nhiều giỏ. Cách làm này giúp một danh mục luôn giữ được sự an toàn khi một kênh cụ thể gặp khó khăn.
Dưới đây là bảng gợi ý phân bổ 2 tỷ đồng cho một người có khẩu vị rủi ro cân bằng:
Lớp tài sản | Tỷ lệ phân bổ | Số tiền dự kiến | Mục tiêu chính |
|---|---|---|---|
Quỹ dự phòng | 10% | 200 triệu đồng | Giữ tiền mặt hoặc gửi tiết kiệm kỳ hạn ngắn để chi tiêu khẩn cấp |
Phòng thủ an toàn | 20% | 400 triệu đồng | Gửi tiết kiệm ngân hàng kỳ hạn 12 tháng để nhận lãi suất ổn định |
Tài sản cân bằng | 50% | 1 tỷ đồng | Đầu tư bất động sản pháp lý chuẩn hoặc mua chứng chỉ quỹ trái phiếu |
Tăng trưởng | 20% | 400 triệu đồng | Mua chứng chỉ quỹ cổ phiếu hoặc cổ phiếu doanh nghiệp lớn |
*Thông tin tham khảo, không mang tính chất định hướng hay tư vấn
Nếu bạn thuộc nhóm người trẻ tuổi, chưa vướng bận gia đình và có thu nhập hàng tháng ổn định, phần vốn dành cho kênh tăng trưởng có thể nâng lên mức 30% đến 40%. Ngược lại, nếu bạn đã bước qua tuổi 40 và ưu tiên sự an nhàn, hãy tăng tỷ trọng tiền gửi ngân hàng lên mức cao hơn để đảm bảo sự yên tâm. Bạn cần kiểm tra biểu lãi suất trực tiếp tại các ngân hàng thương mại trước khi mở sổ tiết kiệm vì chính sách tiền gửi thay đổi liên tục theo từng thời kỳ.
Để không bị phân tán dòng tiền khi quản lý nhiều kênh cùng lúc, bạn có thể sử dụng Trung Tâm Tài Chính trên MoMo. Ứng dụng giúp bạn tự động gom tài sản về một nơi để tiện theo dõi biến động từng tài khoản, đồng thời hỗ trợ phân bổ nguồn tiền tích lũy nhỏ lẻ sinh lời mỗi ngày một cách chủ động.
Lưu ý pháp lý và rủi ro cần kiểm tra
Sở hữu 2 tỷ đồng cũng đồng nghĩa với việc bạn trở thành mục tiêu của nhiều chiêu trò mời chào tài chính tinh vi. Để không đánh mất mồ hôi công sức tích lũy nhiều năm, người cầm tiền cần ghi nhớ các điểm kiểm tra cốt lõi.
Những điều cần biết khi đầu tư số tiền lớn
Cảnh giác bẫy cam kết lợi nhuận: Không có bất kỳ hình thức kinh doanh hợp pháp nào có thể mang lại mức lãi suất 20% đến 30%/tháng mà không gặp nguy hiểm. Bất kỳ lời mời chào nào khẳng định sinh lời chắc chắn đều có dấu hiệu lừa đảo đa cấp hoặc huy động vốn trái phép.
Soát kỹ tính pháp lý nhà đất: Nếu dùng tiền mua bất động sản, bạn phải kiểm tra kỹ giấy chứng nhận quyền sử dụng đất, tra cứu quy hoạch tại văn phòng đăng ký đất đai và không mua các mảnh đất chỉ có giấy viết tay.
Cẩn trọng khi dùng vốn vay: Tuyệt đối không vay nóng hoặc dùng đòn bẩy tài chính ngắn hạn để ôm tài sản khó bán như đất đai. Khoản tiền lãi vay hàng tháng sẽ bào mòn thu nhập và tạo ra áp lực tinh thần rất nặng nề nếu thị trường đóng băng.
Người tham gia thị trường cần chủ động đối chiếu thông tin từ cổng thông tin của Ngân hàng Nhà nước hoặc Ủy ban Chứng khoán Nhà nước trước khi chuyển tiền vào các nền tảng trung gian.
Cách theo dõi và điều chỉnh danh mục theo thời gian
Bỏ vốn vào các kênh mới chỉ là bước khởi đầu. Một kế hoạch tài chính hiệu quả đòi hỏi người thực hiện phải theo dõi và cân đối định kỳ chứ không thể phó mặc hoàn toàn cho thị trường.
Đặt lịch kiểm tra định kỳ: Cứ mỗi 3 đến 6 tháng, bạn hãy ngồi lại để cộng tổng giá trị các phần tài sản đang nắm giữ và tính toán tỷ lệ phần trăm thực tế tại thời điểm đó.
Thực hiện tái cân bằng: Giả sử thị trường chứng khoán tăng mạnh khiến phần vốn cổ phiếu từ 20% phình to lên chiếm 35% tổng tài sản. Lúc này, bạn nên chủ động chốt lời một phần cổ phiếu để chuyển bớt tiền sang gửi tiết kiệm hoặc giữ vàng, đưa tỷ lệ danh mục quay về trạng thái cân bằng ban đầu.
Giữ vững kỷ luật cảm xúc: Khi các kênh biến động trong ngắn hạn, không nên vội vàng bán tháo nếu các yếu tố nền tảng của doanh nghiệp hay nền kinh tế chưa có gì thay đổi xấu.
Việc điều chỉnh dòng tiền phải luôn bám sát vào nhu cầu thực tế của gia đình thay vì chạy theo những lời đồn thổi trên mạng xã hội.
Câu hỏi thường gặp
Có 2 tỷ nên đầu tư gì trước tiên?
Việc đầu tiên cần làm là trích ra khoảng 200 triệu đồng để lập quỹ dự phòng khẩn cấp bằng tiền gửi ngân hàng rút gốc linh hoạt. Khoản tiền này giúp bạn giải quyết các việc đột xuất như ốm đau hay sửa chữa nhà cửa mà không phải bán tháo các tài sản đang đầu tư.
Gửi tiết kiệm 2 tỷ thì mỗi tháng nhận được bao nhiêu tiền lãi?
Nếu gửi tiết kiệm kỳ hạn 12 tháng với mức lãi suất trung bình khoảng 6%/năm tại thời điểm tháng 10/2026, số tiền lãi nhận được trong cả năm là khoảng 120 triệu đồng, tương đương khoảng 10 triệu đồng mỗi tháng.
Có nên dồn hết 2 tỷ để mua một mảnh đất không?
Không nên dồn toàn bộ nguồn tiền vào một bất động sản duy nhất. Đất đai có tính thanh khoản thấp, khi bạn có việc gấp cần vài chục triệu đồng tiền mặt sẽ rất khó xoay xở và có thể buộc phải vay mượn với lãi suất cao.
Người chưa có kinh nghiệm có nên tự mua cổ phiếu không?
Nếu chưa có thời gian học cách đọc báo cáo tài chính, bạn nên chọn mua chứng chỉ quỹ mở hoặc quỹ ETF thay vì tự chọn mã riêng lẻ. Các chuyên gia tài chính tại quỹ sẽ giúp bạn phân tán vốn vào hàng chục doanh nghiệp lớn để giảm bớt rủi ro.
Cần kiểm tra pháp lý gì khi tham gia thị trường chứng khoán?
Theo Văn bản hợp nhất 102/VBHN-VPQH năm 2026 về Luật Chứng khoán, bạn nên mở tài khoản giao dịch tại các công ty chứng khoán thành viên được Ủy ban Chứng khoán Nhà nước cấp phép hoạt động để đảm bảo quyền sở hữu tài sản an toàn.
Có nên vay thêm tiền ngân hàng để mua tài sản lúc này không?
Bạn chỉ nên cân nhắc vay thêm nếu nguồn thu nhập hàng tháng sau khi trừ sinh hoạt phí vẫn đủ trả cả gốc lẫn lãi ngân hàng. Tránh dùng các khoản vay ngắn hạn để mua tài sản có thời gian thanh khoản kéo dài.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.