Marginal là gì, chi phí biên là gì? Cách tính và ứng dụng thực tế
Marginal trong kinh tế học có nghĩa là cận biên, chỉ sự thay đổi phát sinh khi tăng thêm một đơn vị sản lượng hoặc hoạt động. Tìm hiểu về Marginal, chi phí biên là gì cùng các khái niệm liên quan trong bài viết sau để cải thiện kiến thức đầu tư, tối ưu lợi nhuận.
Tóm Tắt Nhanh
Marginal mang nghĩa là cận biên, đại diện cho giá trị thay đổi của đơn vị tiếp theo trong mọi hoạt động kinh tế.
Chi phí cận biên (Marginal Cost - MC) được tính bằng công thức MC = ΔTC / ΔQ, phản ánh chi phí phát sinh khi sản xuất thêm một sản phẩm.
Điểm tối đa hóa lợi nhuận đạt được khi doanh thu cận biên bằng chi phí cận biên (MR = MC).
Áp dụng tư duy cận biên vào tài chính cá nhân giúp hạn chế lạm phát lối sống và tối ưu hóa từng khoản tiền tích lũy nhỏ hàng ngày.
Marginal là gì?
Marginal có nghĩa là cận biên hoặc biên độ, biểu thị mức độ thay đổi phát sinh thêm khi tăng hoặc giảm một đơn vị hoạt động. Trong kinh tế vi mô và tài chính, khái niệm này dùng để mô tả giá trị của đơn vị kế tiếp, ví dụ như chi phí làm thêm một sản phẩm, doanh thu khi bán thêm một món hàng hoặc mức độ hài lòng khi tiêu dùng thêm một dịch vụ. Khác với cách tính trung bình cộng dồn trên toàn bộ quá trình, tư duy cận biên chỉ tập trung vào tác động tài chính của quyết định sắp tới.
Để nhận diện các biến số cận biên trong thực tế, người dùng có thể đối chiếu qua các trường hợp phổ biến sau:
Chi phí phát sinh khi quyết định làm thêm giờ hoặc vận hành máy móc thêm 1 giờ sản xuất.
Mức thỏa dụng, tức là cảm giác hài lòng, giảm dần khi bạn uống đến ly trà sữa thứ hai trong ngày.
Lợi nhuận ròng tăng thêm khi cửa hàng bán được sản phẩm thứ 101 so với mốc 100 sản phẩm ban đầu.
Phân tích cận biên giúp ngăn chặn bẫy chi phí chìm (khoản tiền đã chi ra trong quá khứ và không thể thu hồi lại). Người ra quyết định không nên để các khoản lỗ trước đó chi phối, mà chỉ so sánh chi phí và lợi ích của bước đi tiếp theo.
Áp dụng Marginal vào việc phân tích giúp giảm chi phí, cải thiện lợi nhuận
Chi phí cận biên Marginal Cost và công thức tính MC
Chi phí cận biên (Marginal Cost, viết tắt là MC) là khoản chi phí phát sinh thêm khi doanh nghiệp sản xuất thêm một đơn vị sản phẩm hoặc cung ứng thêm một đơn vị dịch vụ. Chỉ số này giúp nhà quản lý xác định xem việc mở rộng quy mô có mang lại hiệu quả kinh tế hay đẩy chi phí lên quá cao. Trong cơ cấu sản xuất, MC chịu ảnh hưởng phần lớn từ chi phí biến đổi (như nguyên vật liệu, tiền công theo sản phẩm) vì chi phí cố định (như tiền thuê nhà xưởng) thường không đổi trong ngắn hạn.
Để tính chi phí biên MC, người phân tích áp dụng công thức toán học tiêu chuẩn trong kinh tế học vi mô:
MC = ΔTC / ΔQ
Trong đó:
MC: Chi phí cận biên (Marginal Cost).
ΔTC: Mức thay đổi của tổng chi phí (Total Cost), tính bằng tổng chi phí mới trừ tổng chi phí cũ.
ΔQ: Mức thay đổi của tổng sản lượng (Quantity), tính bằng sản lượng mới trừ sản lượng cũ.
Bảng ví dụ minh họa cách tính MC trong xưởng sản xuất bánh ngọt:
Sản lượng (Q) | Tổng chi phí (TC) | Mức thay đổi sản lượng (ΔQ) | Mức thay đổi chi phí (ΔTC) | Chi phí cận biên (MC) |
|---|---|---|---|---|
100 cái | 5.000.000 đồng | - | - | - |
101 cái | 5.045.000 đồng | 1 cái | 45.000 đồng | 45.000 đồng/cái |
102 cái | 5.092.000 đồng | 1 cái | 47.000 đồng | 47.000 đồng/cái |
Tìm hiểu thêm: Các kênh đầu tư tài chính phổ biến & các lưu ý quan trọng!
Các khái niệm Marginal liên quan trong kinh tế
Bên cạnh chi phí biên, hệ thống kinh tế học vi mô còn vận hành dựa trên nhiều chỉ số cận biên khác nhằm phản ánh toàn diện bức tranh kinh doanh. Việc kết hợp các yếu tố này cho phép đánh giá cả chiều chi phí, doanh thu lẫn mức độ thỏa mãn của khách hàng. Dưới đây là bảng tổng hợp và so sánh 4 chỉ số cận biên quan trọng hàng đầu:
Chỉ số | Khái niệm định nghĩa | Công thức tính | Ý nghĩa ra quyết định |
|---|---|---|---|
Marginal Cost (MC) | Chi phí phát sinh khi sản xuất thêm 1 đơn vị sản phẩm. | MC = ΔTC / ΔQ | Kiểm soát ngưỡng chi phí sản xuất tăng thêm. |
Marginal Revenue (MR) | Doanh thu thu thêm được khi bán thêm 1 đơn vị sản phẩm. | MR = ΔTR / ΔQ | Đo lường hiệu quả bán hàng của sản lượng mới. |
Marginal Benefit (MB) | Lợi ích hoặc mức thỏa dụng tăng thêm của người tiêu dùng. | Đánh giá qua mức sẵn sàng chi trả | Định giá sản phẩm dựa trên giá trị khách hàng nhận được. |
Marginal Product (MP) | Sản lượng đầu ra tăng thêm khi dùng thêm 1 đơn vị đầu vào. | MP = ΔQ / ΔL (hoặc ΔK) | Tối ưu hóa việc thuê nhân công và đầu tư máy móc. |
Doanh thu cận biên (Marginal Revenue - MR) phản ánh trực tiếp số tiền thực nhận khi mở rộng tệp khách hàng. Trong khi đó, Lợi ích cận biên (Marginal Benefit - MB) thường có xu hướng giảm dần theo quy luật thỏa dụng cận biên giảm dần, tức là cùng một món đồ nhưng lần sử dụng sau sẽ đem lại cảm giác hài lòng ít hơn lần đầu. Năng suất cận biên (Marginal Product - MP) giúp chủ doanh nghiệp nhận biết thời điểm việc tuyển thêm nhân viên không còn đem lại hiệu quả sản lượng vượt trội.
Hiểu rõ các chỉ số Marginal giúp nhà đầu tư/chủ doanh nghiệp đưa ra quyết định chính xác
Nguyên tắc tối đa hóa lợi nhuận khi so sánh MR và MC
Nguyên tắc tối đa hóa lợi nhuận trong kinh tế học vi mô chỉ ra rằng tổ chức kinh doanh đạt mức sinh lời lớn nhất tại điểm sản lượng có doanh thu cận biên bằng chi phí cận biên, tức là MR = MC. Đây là kim chỉ nam giúp các nhà quản trị xác định chính xác quy mô sản xuất tối ưu thay vì tăng sản lượng một cách thiếu kiểm soát.
Quá trình xác định sản lượng tối ưu diễn ra theo các bước logic sau:
Xác định hàm doanh thu cận biên (MR) và hàm chi phí cận biên (MC) dựa trên số liệu vận hành thực tế.
So sánh mối tương quan giữa MR và MC ở mức sản lượng hiện tại:
Khi MR > MC: Việc bán thêm sản phẩm tạo ra doanh thu lớn hơn chi phí bỏ ra, mang lại lợi nhuận ròng dương, do đó doanh nghiệp nên tiếp tục tăng sản lượng.
Khi MR < MC: Mỗi sản phẩm làm thêm khiến doanh nghiệp chịu lỗ thêm trên đơn vị đó, làm giảm tổng lợi nhuận, buộc đơn vị phải cắt giảm sản lượng.
Cân bằng tại điểm MR = MC: Dừng mở rộng quy mô khi mức chi phí của sản phẩm cuối cùng vừa bằng giá bán hoặc doanh thu tăng thêm.
Đường chi phí biên MC thường có đồ thị hình chữ U. Giai đoạn đầu, đường MC đi xuống nhờ lợi thế kinh tế theo quy mô và tối ưu chi phí cố định. Tuy nhiên, khi sản lượng vượt quá công suất thiết kế của máy móc và nhà xưởng, quy luật năng suất cận biên giảm dần xuất hiện làm chi phí biến đổi tăng nhanh, kéo đường MC đi lên dốc. Nếu doanh nghiệp tiếp tục sản xuất khi MC đã vượt qua MR, tổng lợi nhuận tích lũy sẽ bị bào mòn nhanh chóng.
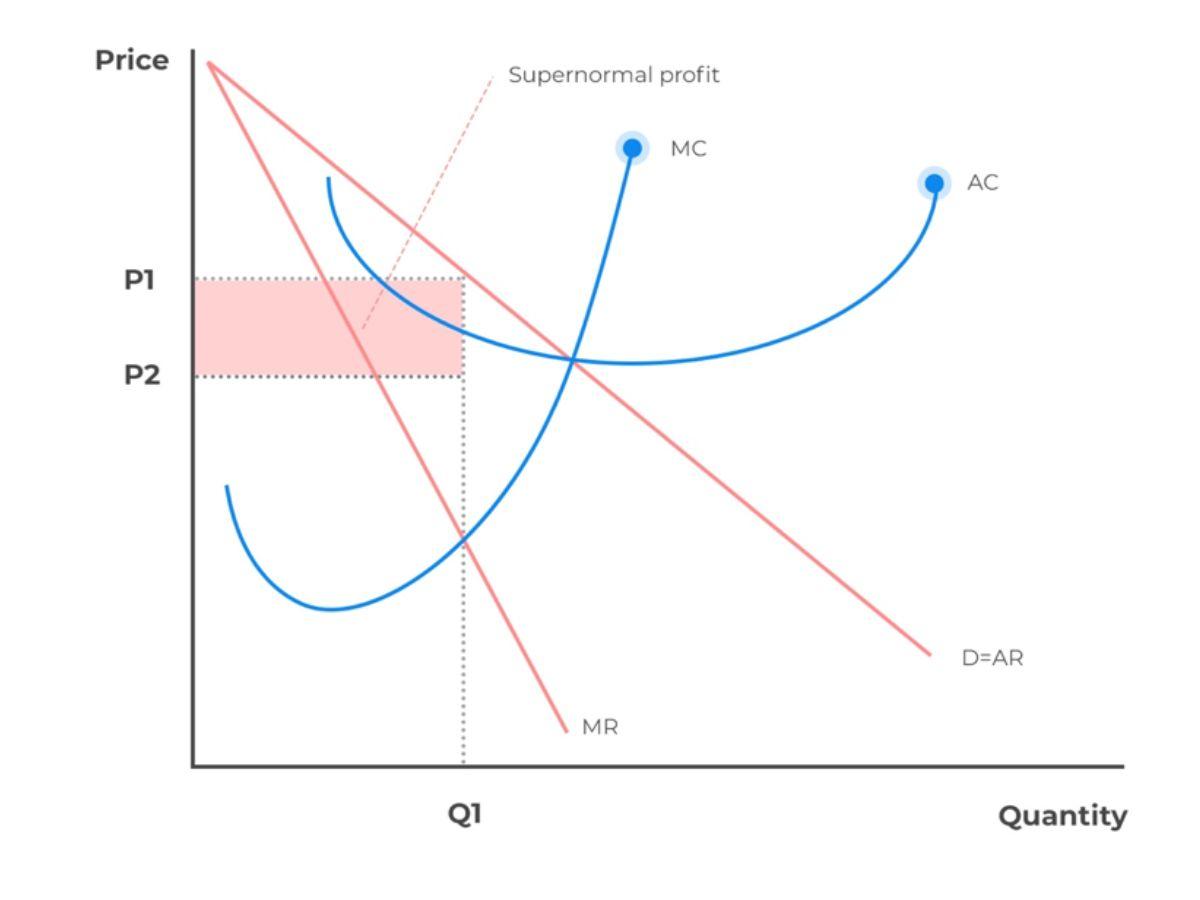
Đồ thị ví dụ mô tả MR và MC
Ứng dụng tư duy cận biên vào quản lý tài chính cá nhân
Tư duy cận biên không chỉ dành cho các phân tích kinh tế vĩ mô mà còn là công cụ hữu ích trong việc quản lý dòng tiền cá nhân hàng ngày. Phương pháp này yêu cầu người thực hiện cân nhắc giữa lợi ích tăng thêm và chi phí phát sinh trước mỗi hành động tiêu dùng hoặc đầu tư mới.
Các bước áp dụng tư duy cận biên vào đời sống thực tế bao gồm:
Kiểm soát mua sắm ngẫu hứng: Trước khi nâng cấp điện thoại hay mua sắm quần áo mới, bạn hãy đánh giá xem tính năng tăng thêm có tương xứng với số tiền chênh lệch phải chi hay không.
Cắt giảm dịch vụ định kỳ không dùng đến: Rà soát các gói đăng ký ứng dụng hoặc thẻ tập theo tháng. Nếu giá trị sử dụng thêm hàng tuần gần như bằng 0 đồng, việc duy trì dịch vụ là một khoản lãng phí cận biên.
Cân nhắc làm thêm giờ: Đánh giá xem thu nhập tăng thêm từ việc làm ngoài giờ có bù đắp được sự suy giảm về sức khỏe và thời gian tái tạo năng lượng của bản thân hay không.
Tích lũy từ những khoản tiền lẻ: Tận dụng các khoản tiền dư hàng ngày để chuyển vào tài khoản sinh lời định kỳ, tạo ra lợi nhuận tích lũy theo thời gian dựa trên lãi kép.
Việc chi tiêu theo cảm tính dễ dẫn đến hiện tượng lạm phát lối sống, tức là thu nhập tăng bao nhiêu thì chi tiêu tăng bấy nhiêu. Nhìn nhận từng khoản chi dưới góc độ cận biên giúp bạn giữ vững kỷ luật ngân sách. Để quản lý chi tiêu hiệu quả, bạn có thể sử dụng các công cụ trên Trung Tâm Tài Chính của MoMo.
Marginal là một khái niệm phổ biến trong kinh tế, đặc biệt là đầu tư. Hiểu được khái niệm này và cùng các chỉ số Marginal sẽ giúp bạn cải thiện hiệu quả đầu tư, tối ưu quản lý dòng tiền. Xem thêm các bài viết khác trên Trung Tâm Tài Chính của MoMo để cập nhật thêm các thông tin hữu ích khác. MoMo luôn đồng hành cùng bạn trên hành trình tài chính.
Câu hỏi thường gặp
Marginal cost khác gì so với Average cost?
Marginal cost (chi phí cận biên) là khoản chi phí phát sinh riêng cho một đơn vị sản phẩm tiếp theo. Trong khi đó, Average cost (chi phí bình quân) được tính bằng tổng chi phí chia đều cho toàn bộ sản lượng đã sản xuất. Chi phí bình quân cho biết mức giá thành chung, còn chi phí cận biên giúp quyết định có nên làm thêm sản phẩm nữa hay không.
Incremental cost có đồng nghĩa với Marginal cost không?
Incremental cost (chi phí gia tăng) thường được dùng trong kế toán quản trị để chỉ tổng mức chi phí thay đổi khi thực hiện một phương án kinh doanh mới. Khái niệm này có thể tính cho cả một lô hàng hoặc một dự án. Ngược lại, Marginal cost trong kinh tế học vi mô nhấn mạnh chính xác vào sự thay đổi trên từng đơn vị sản lượng đơn lẻ.
Vì sao đường chi phí biên MC lại có dạng chữ U?
Đường MC có dạng chữ U do sự chi phối của quy luật năng suất cận biên giảm dần. Ở giai đoạn đầu, chi phí biên giảm xuống nhờ tận dụng tốt máy móc và phân công lao động. Khi quy mô vượt quá công suất tối ưu, việc bổ sung thêm yếu tố đầu vào sẽ làm giảm hiệu suất, khiến chi phí để tạo ra một sản phẩm mới tăng vọt.
Điều gì xảy ra nếu doanh nghiệp tiếp tục sản xuất khi MC vượt quá MR?
Khi chi phí cận biên MC lớn hơn doanh thu cận biên MR, chi phí bỏ ra để làm thêm sản phẩm sẽ cao hơn số tiền thu về từ sản phẩm đó. Doanh nghiệp sẽ chịu lỗ trên từng đơn vị hàng hóa sản xuất thêm, dẫn đến tổng lợi nhuận ròng của toàn bộ hoạt động kinh doanh bị suy giảm liên tục.
Người đi làm có thể ứng dụng khái niệm marginal như thế nào?
Người đi làm có thể ứng dụng tư duy cận biên để cân đối giữa công việc và cuộc sống. Bạn nên so sánh mức thu nhập tăng thêm khi nhận thêm việc với chi phí cơ hội về sức khỏe và thời gian nghỉ ngơi. Ngoài ra, việc so sánh lợi ích cận biên giúp bạn dễ dàng loại bỏ các khoản chi tiêu nhỏ nhưng không đem lại giá trị sử dụng lâu dài.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên kiến thức kinh tế học và các nguồn nghiên cứu thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia được cấp phép. Số liệu và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với nguồn chính thức hoặc liên hệ đơn vị chuyên môn trước khi đưa ra quyết định tài chính quan trọng.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.