Ponzi là gì? Cách nhận diện và phòng tránh mô hình lừa đảo tài chính
Ponzi là hình thức lừa đảo đầu tư lấy tiền người sau trả cho người trước, không có hoạt động kinh doanh thật. Năm 2026, Bộ Công an cảnh báo nhiều app huy động vốn kiểu này. Bài viết giải thích định nghĩa, dấu hiệu và cách kiểm tra để bạn tránh rủi ro mất tiền.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành và các nguồn nghiên cứu, khảo sát thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia hay tổ chức được cấp phép. Số liệu, mức phí, lãi suất và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với văn bản pháp luật, nguồn chính thức mới nhất hoặc liên hệ đơn vị cung cấp dịch vụ tài chính liên quan trước khi ra quyết định.
Nhiều người từng bối rối trước những lời mời gọi góp vốn nhận lãi khủng từ các hội nhóm trên mạng xã hội. Ponzi là gì? Đây là mô hình lừa đảo tài chính tinh vi, trong đó kẻ cầm đầu không kinh doanh sinh lời thực tế mà dùng chính tiền của nhà đầu tư sau để chi trả cho nhà đầu tư trước.
Bản chất dòng tiền: Lấy vốn người tham gia sau trả cho người trước, hoàn toàn không có hoạt động tạo ra lợi nhuận thật.
Dấu hiệu cảnh báo: Lãi suất cam kết cao bất thường từ 6-15%/tháng, trả lãi bằng điểm ảo hoặc tiền ảo và chỉ cho phép giao dịch rút tiền nội bộ.
Nguy cơ pháp lý: Hành vi tổ chức, lôi kéo tham gia có thể bị xử lý hình sự về tội lừa đảo chiếm đoạt tài sản theo Điều 174 Bộ luật Hình sự.
Cách tự bảo vệ: Luôn đối chiếu tính pháp lý của doanh nghiệp tại cổng thông tin sbv.gov.vn hoặc ssc.gov.vn trước khi chuyển tiền.
Ponzi là gì và nguồn gốc hình thành
Mô hình Ponzi là hình thức lừa đảo đầu tư mà người tổ chức chi trả lợi nhuận cho các nhà đầu tư ban đầu bằng tiền của người gửi sau. Kẻ lừa đảo không thực hiện bất kỳ hoạt động kinh doanh hay đầu tư thực tế nào để tạo ra dòng tiền dương. Nhằm thu hút người nộp tiền, họ thường hứa hẹn mức lãi suất cao ngất ngưởng đi kèm lời cam kết không gặp bất kỳ nguy hiểm nào về vốn.
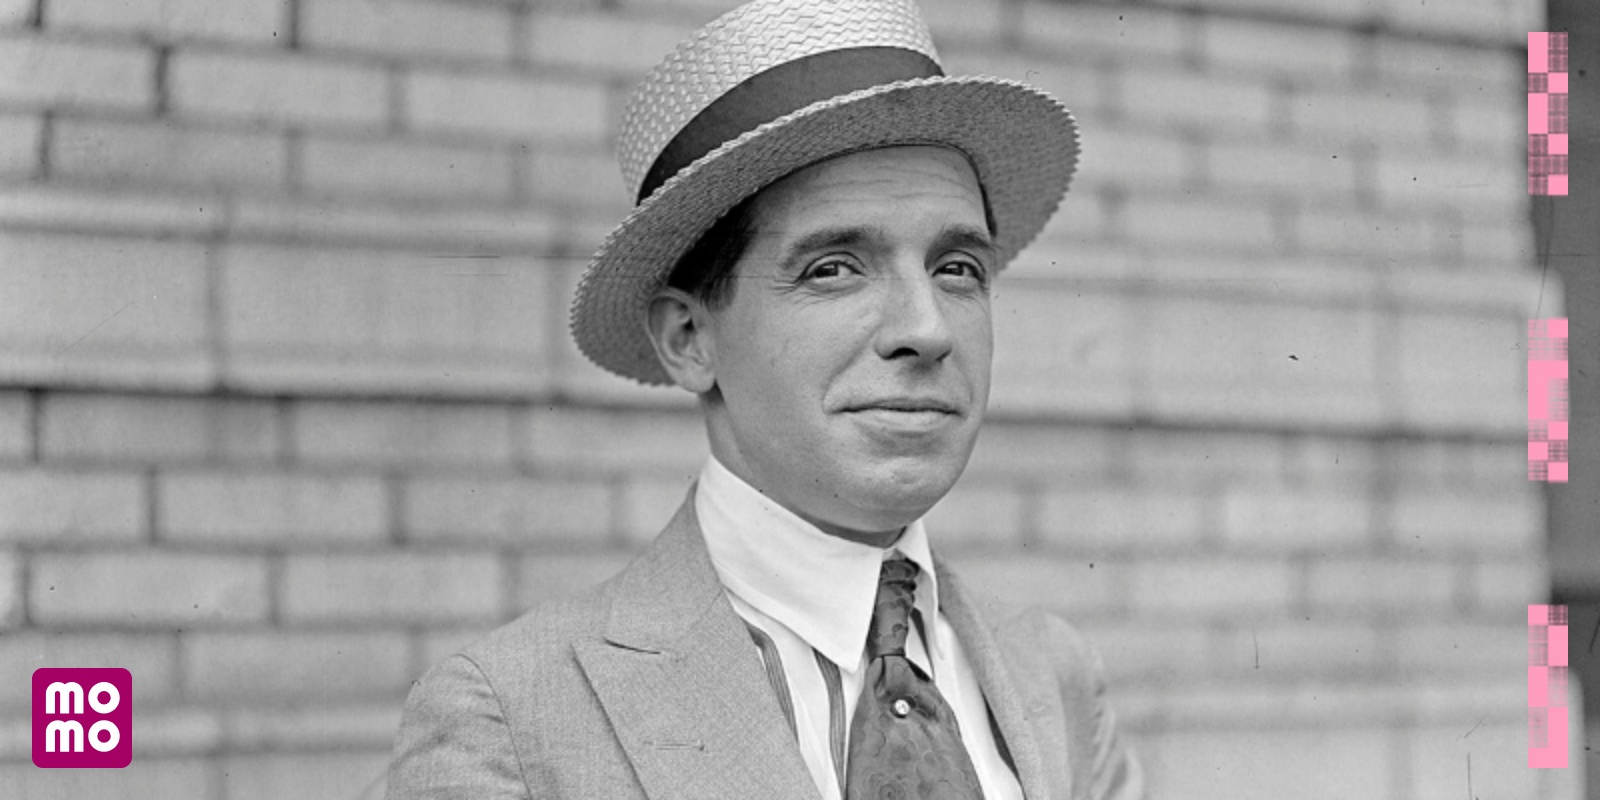
Charles Ponzi - Người tạo ra mô hình Ponzi
Tên gọi này bắt nguồn từ Charles Ponzi vào năm 1920 tại Mỹ. Người đàn ông này đã kêu gọi vốn đầu tư vào phiếu hồi đáp quốc tế (IRC, loại phiếu bưu điện có thể đổi lấy tem thư tại nước ngoài), hứa hẹn trả lãi 50% trong 45 ngày hoặc 100% trong 90 ngày. Thực tế, Ponzi không mua bán số lượng tem phiếu đủ lớn mà lấy tiền của nhóm người mới trả cho nhóm cũ, qua đó chiếm đoạt khoảng 15 triệu USD thời bấy giờ và khiến nhiều ngân hàng phá sản.
Tại Việt Nam, mô hình Ponzi là gì khi du nhập vào đời sống? Thủ đoạn này biến tướng thành các ứng dụng nuôi thú ảo, sàn giao dịch ngoại hối tự phong, hoặc gói góp vốn cam kết sinh lời từ 6-15%/tháng. Nhiều người dễ nhầm lẫn Ponzi với bán hàng đa cấp hình kim tự tháp (pyramid scheme). Điểm khác biệt mấu chốt nằm ở chỗ Ponzi giả danh một cơ hội đầu tư sinh lời tài chính thuần túy, còn mô hình kim tự tháp buộc người tham gia phải liên tục tuyển mộ tuyến dưới để nhận tiền hoa hồng trực tiếp.
Cơ chế hoạt động của mô hình Ponzi
Thu hút vốn đợt đầu: Kẻ khởi xướng dựng lên vỏ bọc dự án công nghệ, giao dịch tự động bằng trí tuệ nhân tạo, hứa hẹn trả lãi bất thường từ 10-50%/tháng.
Tạo niềm tin bằng lợi nhuận ảo: Dùng tiền của chính nhóm nộp sau để trả đủ lãi cho nhóm ban đầu, khiến người tham gia tin rằng dự án làm ăn hiệu quả.
Kích thích tái đầu tư và lôi kéo: Người tham gia thấy tiền về đều đặn liền dồn thêm tài sản cá nhân, đồng thời rủ rê người thân tham gia để hưởng thêm tỷ lệ phần trăm thưởng.
Giữ dòng tiền ở lại: Hệ thống hiển thị số dư tăng trưởng liên tục trên màn hình điện thoại nhằm giữ chân người dùng không rút vốn gốc về tài khoản ngân hàng.
Đổ vỡ toàn diện: Hệ thống lập tức sụp đổ khi lượng tiền mới không còn đủ bù tiền lãi cam kết, hoặc khi xuất hiện làn sóng nhiều người cùng lúc đòi rút tiền mặt.
Kẻ lừa đảo không hề vận hành doanh nghiệp sinh lời. Ví dụ, nếu gom được 100 triệu đồng từ 10 người với cam kết trả lãi 10%/tháng, tháng đầu tiên đối tượng chỉ trích ra 10 triệu đồng từ chính cục tiền đó để trả cho người tham gia. Số tiền 90 triệu đồng còn lại rơi vào túi riêng của kẻ cầm đầu.
Một ví dụ rõ nét tại Việt Nam là trường hợp Công ty Tài chính công nghệ ERG. Cơ quan chức năng đã cảnh báo ERG hoạt động theo hình thức huy động vốn trả lãi tương đương 180%/năm. Nhà đầu tư nộp tiền thật nhưng chỉ nhận lại điểm USD ảo trên hệ thống, sau đó dự án sụp đổ khi thiếu dòng tiền mới bổ sung.
Dấu hiệu nhận biết mô hình lừa đảo Ponzi
Lợi nhuận cao phi lý: Mọi lời mời gửi vốn với mức sinh lời từ 6-15%/tháng hoặc lên tới 48%/tháng mà cam kết luôn an toàn đều mang dấu hiệu lừa đảo.
Hoạt động kinh doanh mờ ám: Doanh nghiệp không giải thích được dòng tiền sinh ra từ đâu, thường viện cớ thuật toán bí mật, kinh doanh tiền mã hóa phức tạp hoặc giao dịch tự động.
Không có giấy phép hợp lệ: Đơn vị huy động vốn không nằm trong danh sách tổ chức tín dụng được Ngân hàng Nhà nước cấp phép, hoặc không được Ủy ban Chứng khoán Nhà nước phê duyệt phát hành.
Quy trình rút tiền bị bóp nghẹt: Ứng dụng chỉ cho phép chuyển đổi số dư nội bộ giữa các thành viên, thu phí rút tiền mặt rất cao, hoặc liên tục báo lỗi hệ thống khi người tham gia yêu cầu rút vốn.
Hối thúc phát triển mạng lưới: Trả thưởng đậm cho hành vi rủ thêm bạn bè, người thân vào gói góp vốn thay vì tập trung vào chất lượng dịch vụ hay sản phẩm thương mại.
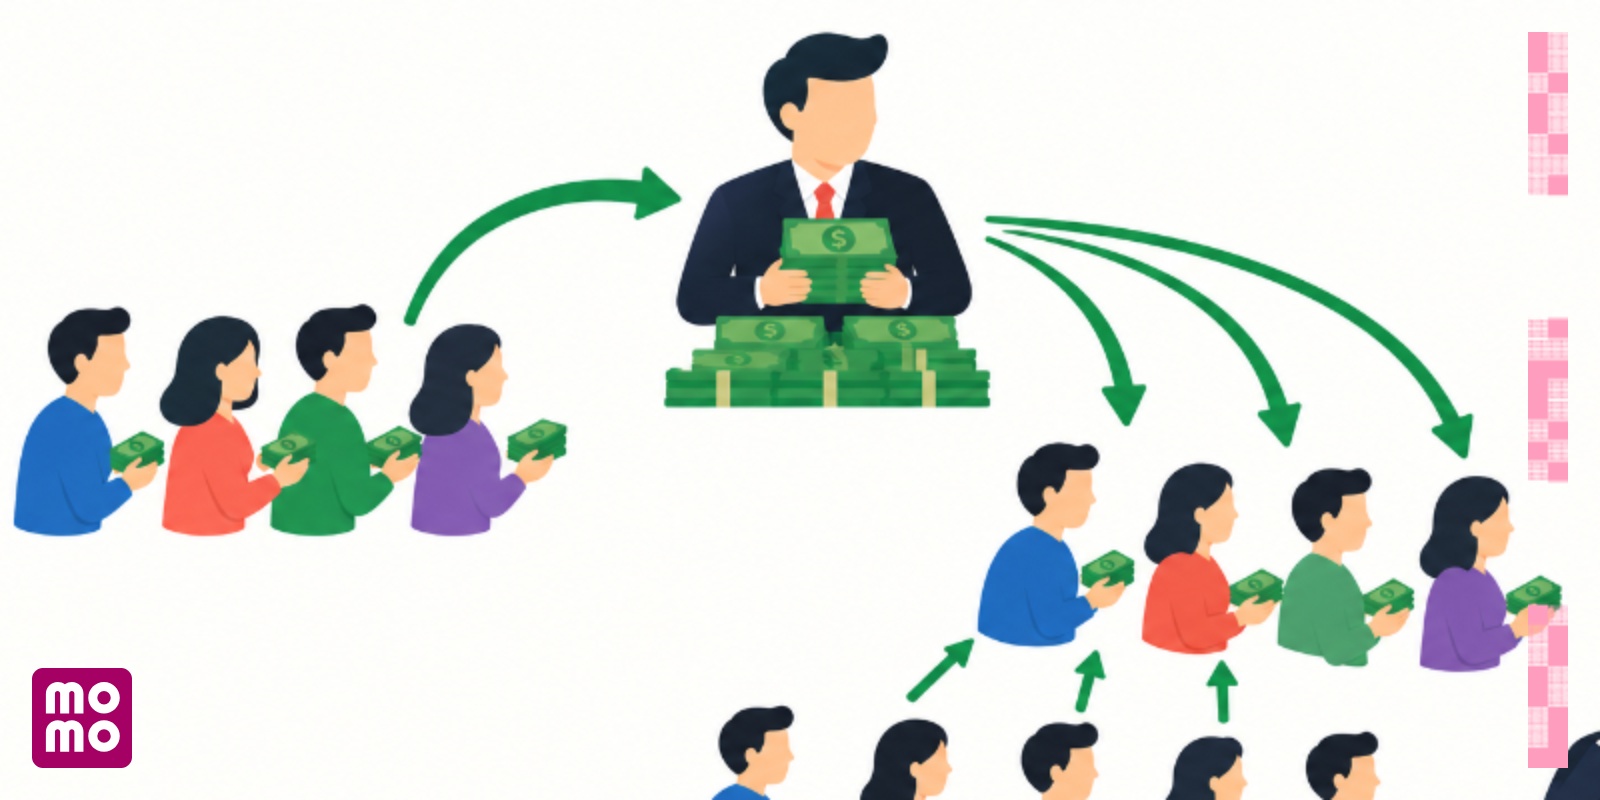
Mô hình Ponzi liên tục lấy tiền của người vào sau để trả lãi cho người vào trước
Vụ việc Modern Tech (gắn liền với đồng tiền ảo iFan, Pincoin) giai đoạn 2017-2018 từng chiếm đoạt khoảng 15.000 tỷ đồng nhờ chiêu bài cam kết lãi suất khủng 48%/tháng. Nhiều người chỉ nhìn vào số dư tăng vọt trên màn hình mà quên kiểm tra cơ sở pháp lý của đơn vị huy động vốn.
Nếu muốn tìm hiểu các kênh phân bổ tài sản an toàn, bạn nên sử dụng những nền tảng minh bạch. Chẳng hạn, Trung Tâm Tài Chính trên MoMo cho phép theo dõi chi tiêu, lập kế hoạch tích lũy và tiếp cận các sản phẩm gửi tiết kiệm liên kết ngân hàng đã được Ngân hàng Nhà nước cấp phép rõ ràng.
Hậu quả pháp lý khi tham gia hoặc tổ chức mô hình Ponzi
Hành vi tổ chức hoặc tiếp tay cho mô hình Ponzi tại Việt Nam bị xử lý rất nghiêm khắc theo pháp luật hình sự. Bộ luật Hình sự hiện hành không dùng trực tiếp thuật ngữ "Ponzi" mà định danh các hành vi này vào tội danh lừa đảo chiếm đoạt tài sản hoặc sử dụng công nghệ cao để chiếm đoạt tiền của người khác.
Hành vi vi phạm | Căn cứ pháp lý | Khung hình phạt chính |
|---|---|---|
Chiếm đoạt tài sản từ 2 triệu đến dưới 50 triệu đồng | Khoản 1 Điều 174 Bộ luật Hình sự | Cải tạo không giam giữ đến 3 năm, hoặc phạt tù từ 6 tháng đến 3 năm |
Chiếm đoạt tài sản từ 50 triệu đến dưới 200 triệu đồng | Khoản 2 Điều 174 Bộ luật Hình sự | Phạt tù từ 2 năm đến 7 năm |
Chiếm đoạt tài sản từ 500 triệu đồng trở lên | Khoản 4 Điều 174 Bộ luật Hình sự | Phạt tù từ 12 năm đến 20 năm, hoặc tù chung thân |
Dùng mạng máy tính, viễn thông để lừa đảo | Điều 290 Bộ luật Hình sự | Phạt cải tạo không giam giữ hoặc phạt tù lên tới 20 năm tùy mức độ |
Người tham gia đừng nghĩ mình chỉ là nạn nhân vô can. Nếu nhận tiền hoa hồng, tích cực lôi kéo người khác dù biết rõ dự án không kinh doanh thật, người đó có thể bị xác định là đồng phạm giúp sức cho kẻ lừa đảo. Ngoài án phạt tù giam, các cá nhân liên quan còn phải bồi thường toàn bộ thiệt hại tài sản cho những người bị hại.
Cách phòng tránh và kiểm tra trước khi đầu tư
Xác minh tư cách pháp nhân: Tra cứu tên công ty trên cổng thông tin của Ngân hàng Nhà nước (sbv.gov.vn) hoặc Ủy ban Chứng khoán Nhà nước (ssc.gov.vn) để biết tổ chức đó có chức năng huy động vốn hợp pháp hay không.
So sánh lãi suất với thị trường: Lãi suất tiền gửi tiết kiệm ngân hàng thường chỉ dao động quanh mức một con số mỗi năm. Mọi đề nghị trả lãi trên 15%/năm mà không giải trình được phương án kinh doanh cụ thể đều tiềm ẩn nguy cơ mất vốn.
Kiểm tra hợp đồng pháp lý: Đòi hỏi hợp đồng giấy tờ có chữ ký, con dấu công ty rõ ràng, tránh ký các thỏa thuận điện tử mơ hồ thông qua những đường link lạ tải ngoài kho ứng dụng chính thức.
Tránh xa các hội nhóm kín: Không nộp tiền vào số tài khoản cá nhân theo lời xúi giục của các chuyên gia tự phong trong các nhóm Zalo, Telegram chuyên phím lệnh hay hô hào ủy thác đầu tư.
Xử lý nhanh khi phát hiện bất thường: Khi thấy dự án chặn rút tiền hoặc yêu cầu đóng thêm phí để mở khóa tài khoản, lập tức sao lưu biên lai chuyển khoản và trình báo cơ quan công an địa phương để hỗ trợ kịp thời.
Câu hỏi thường gặp
Ponzi khác gì với mô hình đa cấp hình kim tự tháp?
Ponzi thường giả danh một quỹ đầu tư sinh lời tài chính để gom tiền, dùng vốn của người sau trả lãi cho người trước. Mô hình kim tự tháp lại tập trung nguồn thu vào việc thu phí gia nhập và ép thành viên liên tục chiêu mộ người mới vào hệ thống tuyến dưới để chia hoa hồng. Cả hai đều sụp đổ khi lượng tiền mới ngừng chảy vào.
Lãi suất cam kết bao nhiêu thì nên nghi ngờ lừa đảo?
Mức lãi cam kết từ 6-15%/tháng (tương đương 72-180%/năm) là dấu hiệu lừa đảo rất rõ ràng. Thị trường đầu tư hợp pháp luôn có biến động theo cung cầu thực tế, không một doanh nghiệp hay tổ chức nào có thể cam kết mức sinh lời cao ngất ngưởng và hoàn toàn không gặp bất trắc gì về vốn qua nhiều năm liên tiếp.
Người giới thiệu người khác vào bẫy Ponzi có bị đi tù không?
Người giới thiệu có thể bị truy cứu trách nhiệm hình sự với vai trò đồng phạm nếu biết dự án là lừa đảo mà vẫn cố tình lôi kéo người thân, bạn bè tham gia để bỏ túi tiền hoa hồng. Mức xử lý dựa theo quy định tại Điều 174 Bộ luật Hình sự tùy thuộc vào tổng số tiền đã chiếm đoạt.
Làm thế nào để kiểm tra một ứng dụng đầu tư có uy tín hay không?
Người dùng cần kiểm tra đơn vị quản lý ứng dụng có được Ngân hàng Nhà nước hoặc Ủy ban Chứng khoán Nhà nước cấp phép kinh doanh dịch vụ tài chính hay không. Không nên cài đặt các file ứng dụng trôi nổi có đuôi định dạng APK từ những liên kết không rõ nguồn gốc trên mạng.
Những vụ án lừa đảo Ponzi nào từng gây chấn động tại Việt Nam?
Vụ án Modern Tech với các đồng tiền số ảo iFan và Pincoin từng lừa đảo số tiền ước tính lên đến 15.000 tỷ đồng vào giai đoạn năm 2017-2018. Bên cạnh đó, các mô hình góp vốn núp bóng công nghệ như ERG cũng bị Bộ Công an xác định có bản chất lấy tiền sau trả trước, đẩy hàng nghìn người vào cảnh trắng tay.
Khi nào thì một đường dây Ponzi chính thức sụp đổ?
Hệ thống sẽ vỡ vụn khi số tiền người mới nộp vào không còn đủ để chi trả lãi định kỳ cho các thành viên cũ, hoặc khi cộng đồng nhà đầu tư mất niềm tin và đồng loạt gửi lệnh rút tiền mặt về tài khoản ngân hàng cùng lúc. Lúc này, kẻ cầm đầu thường khóa toàn bộ kênh liên lạc rồi ôm tiền bỏ trốn.
Nội dung bài viết chỉ dừng lại ở phạm vi cung cấp kiến thức nền tảng và thông tin thị trường tài chính, không tự suy diễn tên đối tác, mức phí, lãi suất cụ thể hay vai trò pháp lý của bất kỳ tổ chức nào. Khi nhắc tới các định chế tài chính, bài viết tuân thủ gọi đúng loại hình doanh nghiệp như ngân hàng thương mại, công ty chứng khoán hoặc tổ chức trung gian thanh toán.
Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.