Phân Tích Dupont: Công Thức Chuẩn Và Cách Đọc ROE Doanh Nghiệp
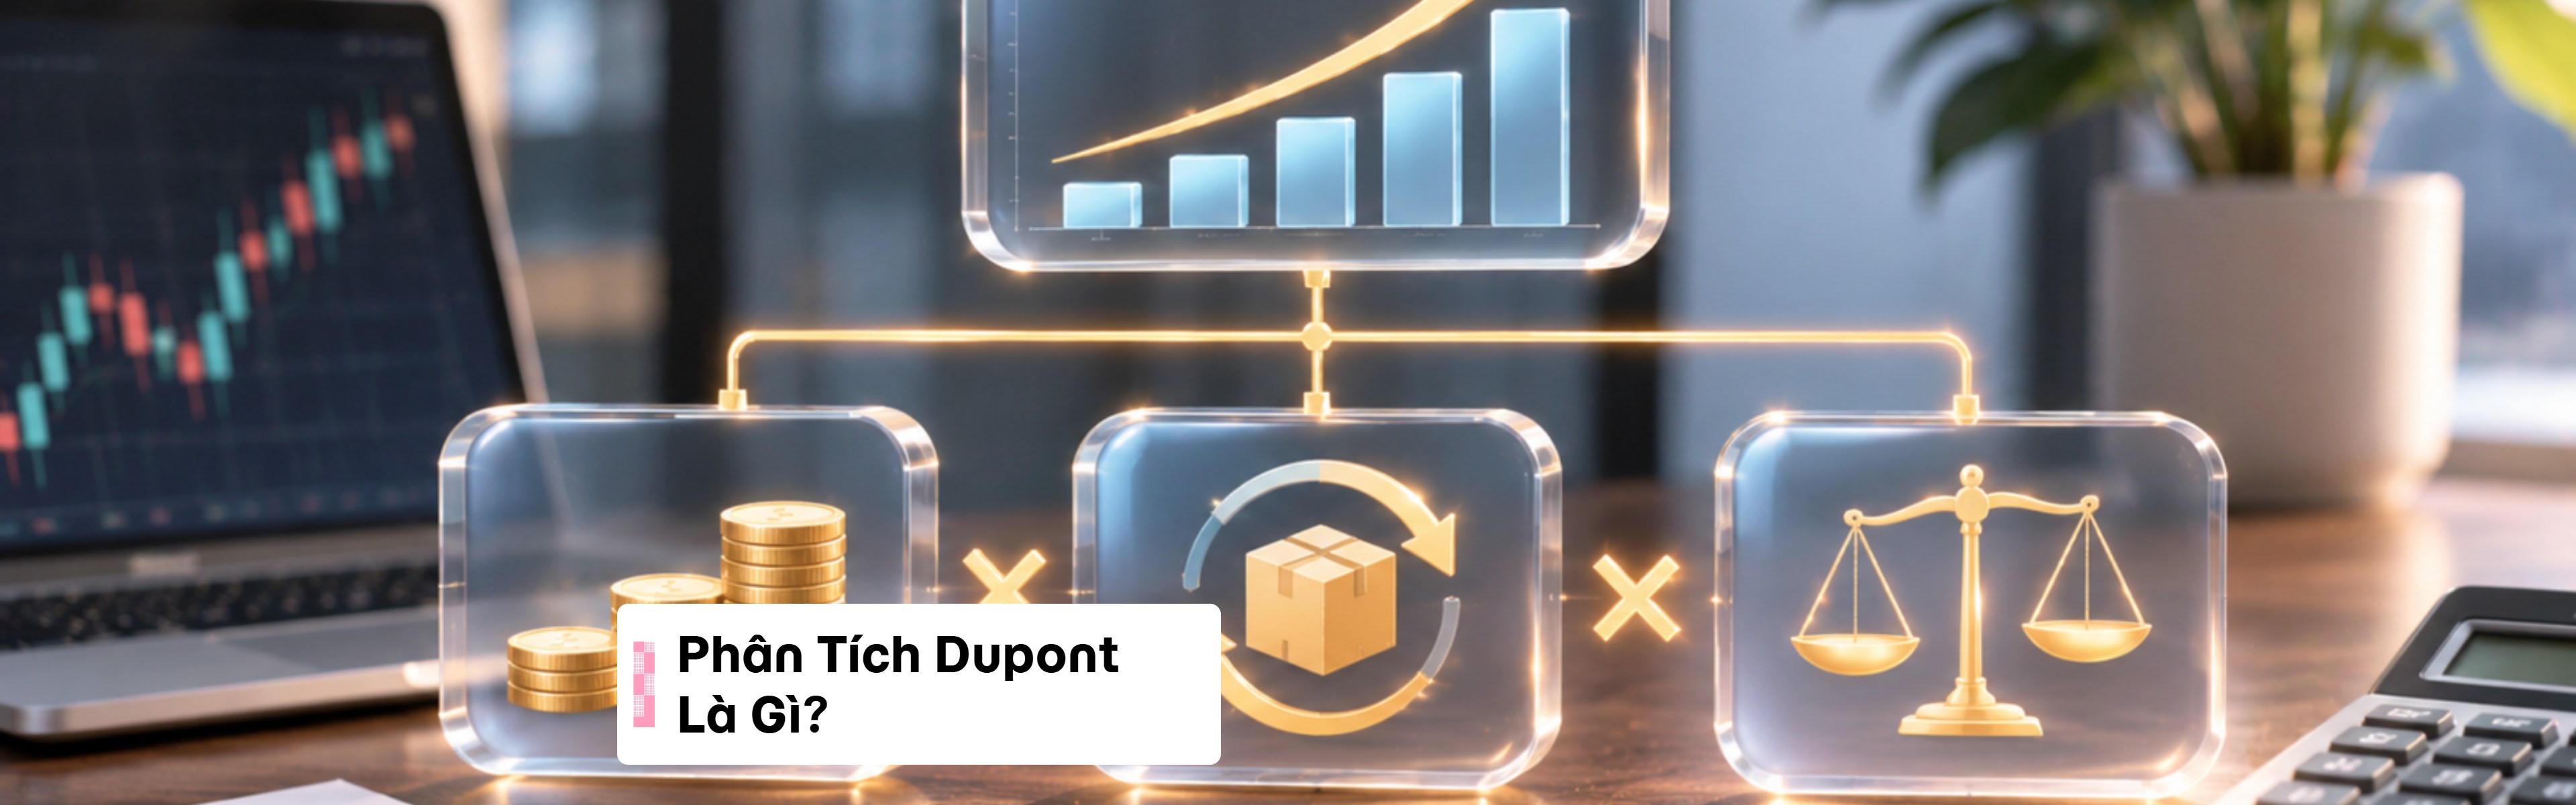
Phân tích Dupont là phương pháp bóc tách tỷ suất sinh lời trên vốn chủ sở hữu (ROE) thành ba yếu tố: biên lợi nhuận ròng, vòng quay tổng tài sản và đòn bẩy tài chính. Thay vì chỉ nhìn con số ROE, phương pháp này giúp bạn hiểu doanh nghiệp đang tạo ra lợi nhuận từ đâu và tiềm ẩn rủi ro gì.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành và các nguồn nghiên cứu/khảo sát thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia/tổ chức được cấp phép. Số liệu, mức phí, lãi suất và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với văn bản pháp luật/nguồn chính thức mới nhất hoặc liên hệ đơn vị cung cấp dịch vụ tài chính liên quan trước khi ra quyết định.
Phân tích Dupont bóc tách chỉ số ROE thành ba phần: biên lợi nhuận, vòng quay tài sản và đòn bẩy tài chính. Cách làm này giúp nhà đầu tư thấy rõ doanh nghiệp kiếm lời từ hoạt động kinh doanh thật hay chỉ đang gồng lãi bằng vay nợ. Công thức Dupont ra đời từ thập niên 1920 và đến nay vẫn là công cụ chẩn đoán tài chính hữu ích trước khi ra quyết định.
Những điều cần nhớ về phân tích dupont
ROE cao chưa chắc tốt: cần biết lợi nhuận đến từ biên lợi nhuận, vòng quay tài sản hay đòn bẩy.
Công thức gốc: ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Đòn bẩy tài chính.
Dùng số liệu bình quân đầu kỳ và cuối kỳ cho tài sản, vốn chủ sở hữu để tránh biến động thời vụ.
So sánh Dupont chỉ có ý nghĩa giữa các doanh nghiệp cùng ngành.
Phân tích dupont là gì và vì sao nhà đầu tư cần biết
Nhìn một doanh nghiệp có ROE 20%, nhiều người vội kết luận đây là cổ phiếu đáng mua. Nhưng con số 20% đó có thể đến từ việc bán hàng siêu lợi nhuận, từ vòng quay tài sản cực nhanh, hoặc đơn giản là do doanh nghiệp vay nợ rất nhiều. Phân tích Dupont ra đời để trả lời đúng câu hỏi đó: lợi nhuận của cổ đông đến từ đâu.
Phương pháp này do công ty DuPont (Mỹ) phát triển từ thập niên 1920, bóc tách ROE thành các nhân tố cấu thành để giải thích nguồn gốc lợi nhuận . Thay vì chỉ thấy một chỉ số tổng, nhà đầu tư nhìn được bên trong cỗ máy doanh nghiệp đang chạy bằng nhiên liệu gì. Với người mới tìm hiểu chứng khoán, đây là cách phân biệt doanh nghiệp có lợi thế cạnh tranh thật với doanh nghiệp chỉ đang duy trì ROE nhờ đòn bẩy ngày càng tăng.
Một tình huống hay gặp: hai doanh nghiệp bán lẻ cùng ngành, cùng ROE 18%. Doanh nghiệp A có biên lợi nhuận 10%, đòn bẩy thấp. Doanh nghiệp B có biên lợi nhuận 3% nhưng đòn bẩy gấp ba lần. Nhìn ROE thì bằng nhau, nhưng Dupont cho thấy B đang dựa vào nợ để duy trì lợi nhuận. Nếu lãi suất tăng hoặc sức mua giảm, B sẽ chịu áp lực lớn hơn nhiều so với A.
Công thức phân tích dupont 3 nhân tố và cách tính từ báo cáo tài chính
Công thức Dupont 3 nhân tố cổ điển là: ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Đòn bẩy tài chính (hệ số vốn chủ sở hữu) . Ba tỷ số này lần lượt phản ánh khả năng sinh lời trên mỗi đồng doanh thu, hiệu quả sử dụng tài sản để tạo doanh thu, và mức độ tài trợ bằng nợ so với vốn chủ sở hữu.
Các bước tính cụ thể từ báo cáo tài chính:
Lấy Lợi nhuận sau thuế và Doanh thu thuần từ báo cáo kết quả kinh doanh.
Lấy Tổng tài sản và Vốn chủ sở hữu từ bảng cân đối kế toán, cả đầu kỳ và cuối kỳ, rồi tính bình quân cộng hai số.
Tính lần lượt ba tỷ số: Biên lợi nhuận ròng = Lợi nhuận sau thuế / Doanh thu thuần; Vòng quay tổng tài sản = Doanh thu thuần / Tổng tài sản bình quân; Đòn bẩy tài chính = Tổng tài sản bình quân / Vốn chủ sở hữu bình quân.
Nhân ba tỷ số để ra ROE theo Dupont, sau đó đối chiếu với ROE tính trực tiếp bằng Lợi nhuận sau thuế chia Vốn chủ sở hữu bình quân để kiểm tra sai sót.
Điểm dễ sai nhất là dùng số liệu cuối kỳ thay vì số bình quân. Với doanh nghiệp có tài sản biến động mạnh trong năm, chênh lệch có thể rất lớn. Ví dụ một doanh nghiệp bất động sản dồn doanh thu vào quý 4, nếu lấy tài sản cuối năm để tính vòng quay, kết quả sẽ bị méo so với hiệu quả hoạt động thực tế cả năm. Dùng số bình quân giúp kết quả phản ánh đúng hơn.
Cách đọc kết quả phân tích dupont để phát hiện rủi ro doanh nghiệp
Cùng một mức ROE nhưng cấu trúc Dupont khác nhau hàm ý mức rủi ro rất khác nhau. ROE cao nhờ biên lợi nhuận ròng lớn thường bền vững hơn, vì biên lợi nhuận đến từ lợi thế cạnh tranh như thương hiệu, công nghệ hoặc chi phí sản xuất thấp . Ngược lại, ROE cao nhờ đòn bẩy lớn có thể đảo chiều nhanh khi lãi suất tăng hoặc doanh thu sụt giảm.
Một dấu hiệu cảnh báo đáng chú ý: ROE của doanh nghiệp gần như không đổi qua nhiều năm, nhưng biên lợi nhuận và vòng quay tài sản lại giảm dần, trong khi đòn bẩy tăng lên. Doanh nghiệp đang duy trì ROE bằng cách vay thêm thay vì cải thiện hoạt động cốt lõi. Nhà đầu tư chỉ nhìn ROE sẽ không thấy chất lượng lợi nhuận đang suy giảm âm thầm.
Khi đọc kết quả Dupont, nên đặt câu hỏi cho từng nhân tố. Biên lợi nhuận giảm vì giá bán không tăng được hay chi phí đầu vào tăng? Vòng quay tài sản chậm đi vì hàng tồn kho ứ đọng hay doanh nghiệp vừa đầu tư thêm nhà máy chưa khai thác hết công suất? Đòn bẩy tăng vì mở rộng sản xuất hay vì thiếu tiền trả nợ cũ? Mỗi câu trả lời dẫn đến một kết luận khác nhau về triển vọng doanh nghiệp.
Phân tích dupont ví dụ minh họa với doanh nghiệp niêm yết
Lấy số liệu minh họa từ báo cáo tài chính quý 3/2025 của CTCP Tập đoàn Hóa chất Đức Giang (DGC): Doanh thu thuần 8.521 tỷ đồng, Lợi nhuận sau thuế 2.403 tỷ đồng, Tổng tài sản bình quân 17.623 tỷ đồng, Vốn chủ sở hữu bình quân 14.856 tỷ đồng. Áp dụng công thức Dupont, có thể tính ra các tỷ số chính và thấy bức tranh khá rõ ràng.
Tỷ số Dupont | Cách tính | Kết quả ước tính |
|---|---|---|
Biên lợi nhuận ròng | 2.403 / 8.521 | Khoảng 28% |
Vòng quay tổng tài sản | 8.521 / 17.623 | Khoảng 0,48 lần |
Đòn bẩy tài chính | 17.623 / 14.856 | Khoảng 1,19 lần |
ROE theo Dupont | 28% × 0,48 × 1,19 | Khoảng 16% |
Kết quả này cho thấy ROE của DGC chủ yếu đến từ biên lợi nhuận cao đặc thù ngành hóa chất, trong khi đòn bẩy rất thấp, tài chính an toàn. Điểm cần cải thiện là vòng quay tài sản còn thấp, nghĩa là doanh nghiệp chưa khai thác hết công suất tài sản để tạo doanh thu. Đây là ví dụ minh họa phương pháp tính, không phải khuyến nghị đầu tư vào DGC.
Bài học từ ví dụ này: một doanh nghiệp ROE 16% nhưng cấu trúc lành mạnh có thể đáng tin hơn doanh nghiệp ROE 20% với đòn bẩy gấp bốn lần. Đừng so sánh ROE trần trụi giữa các doanh nghiệp khác ngành, vì cấu trúc vốn và biên lợi nhuận đặc thù ngành khác nhau rất lớn .
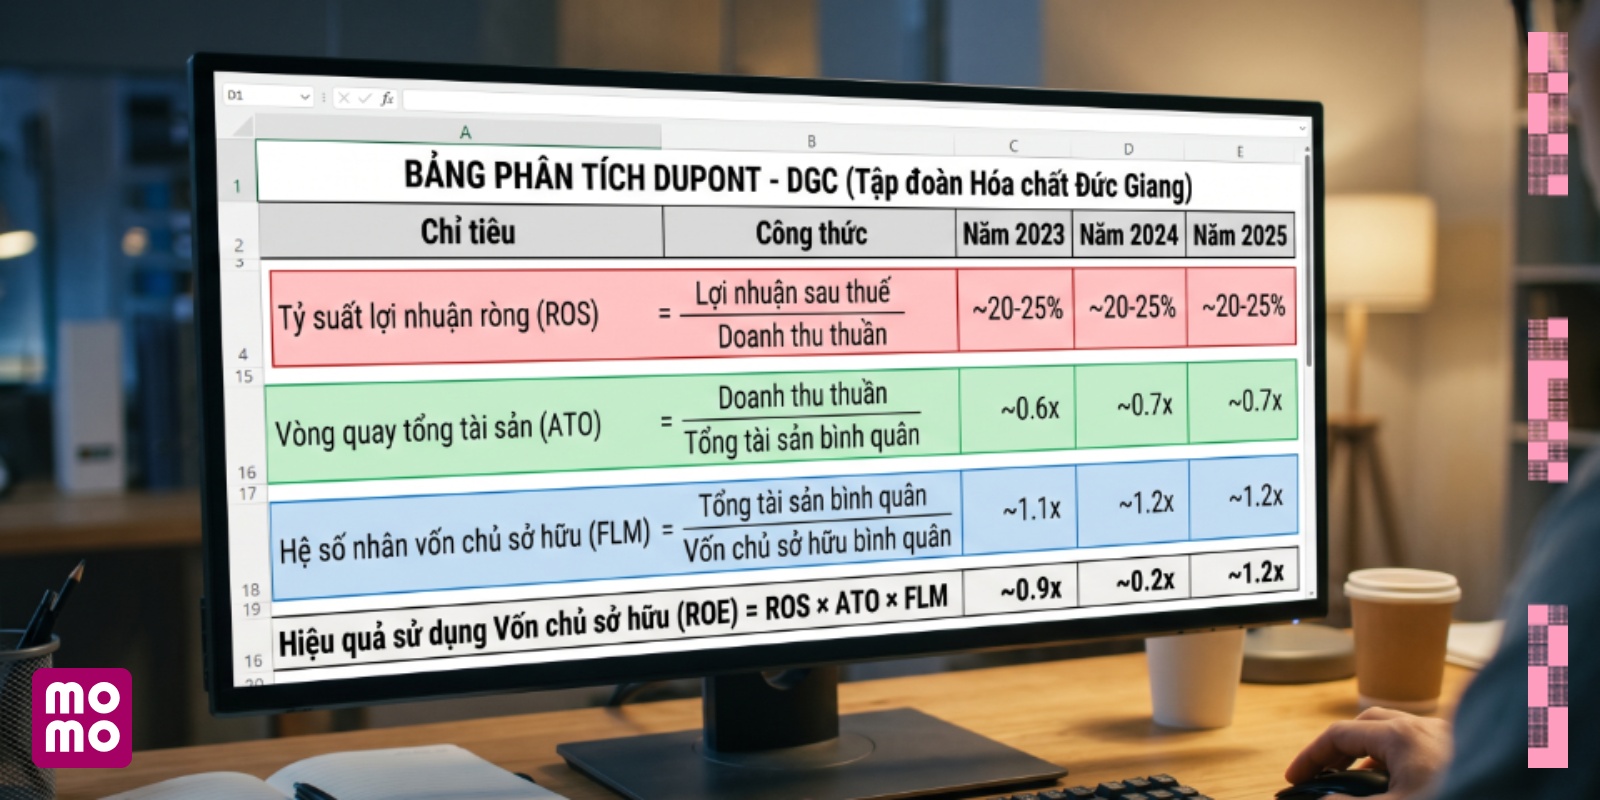
Ba nhân tố Dupont của DGC cho thấy chất lượng lợi nhuận đến từ biên lợi nhuận, không phải đòn bẩy
So sánh phân tích dupont với các phương pháp đánh giá ROE khác
ROE đơn thuần chỉ là tỷ số Lợi nhuận sau thuế chia Vốn chủ sở hữu, cho biết một đồng vốn tạo ra bao nhiêu đồng lợi nhuận nhưng không nói lợi nhuận đó đến từ đâu. Dupont bổ sung khả năng chẩn đoán: phân biệt doanh nghiệp kiếm tiền từ biên lợi nhuận cao với doanh nghiệp kiếm tiền từ vòng quay nhanh, và doanh nghiệp dùng đòn bẩy .
So với cách xem từng tỷ số tài chính riêng lẻ, Dupont cho thấy mối liên hệ giữa các chỉ số và tác động tổng hợp lên ROE. Thay vì cầm một danh sách các con số rời rạc, nhà đầu tư có một chuỗi logic để lần theo nguyên nhân.
Tuy nhiên, Dupont có hạn chế cần biết. Phương pháp này không phản ánh chất lượng tài sản như nợ xấu hoặc hàng tồn kho lỗi thời, và không tính đến chi phí vốn . Một doanh nghiệp có thể có ROE đẹp theo Dupont nhưng tài sản thực chất đang mất giá mà báo cáo chưa phản ánh hết. Vì vậy, Dupont nên được dùng như một bước khởi đầu để đặt câu hỏi, kết hợp với đọc thuyết minh báo cáo tài chính và so sánh với các doanh nghiệp cùng ngành.
Xem thêm:
Trung Tâm Tài Chính MoMo - Quản lý và theo dõi tài sản cá nhân
Kiến thức đầu tư cơ bản: Các chỉ số tài chính doanh nghiệp cần biết
Cách đọc báo cáo tài chính doanh nghiệp cho người mới bắt đầu
Câu hỏi thường gặp
Phân tích dupont là gì và khác gì so với ROE thông thường? Phân tích Dupont là phương pháp bóc tách ROE thành ba nhân tố gồm biên lợi nhuận ròng, vòng quay tài sản và đòn bẩy tài chính để giải thích nguồn gốc lợi nhuận. ROE thông thường chỉ là tỷ số Lợi nhuận sau thuế chia Vốn chủ sở hữu, không cho biết lợi nhuận đến từ đâu .
Công thức phân tích dupont 3 nhân tố gồm những gì? ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Đòn bẩy tài chính. Ba tỷ số này lần lượt phản ánh khả năng sinh lời trên doanh thu, hiệu quả sử dụng tài sản và mức độ sử dụng nợ của doanh nghiệp .
Vì sao nên dùng số liệu bình quân khi tính các thành phần của công thức dupont? Báo cáo kết quả kinh doanh phản ánh cả năm trong khi bảng cân đối kế toán chỉ là ảnh chụp tại một thời điểm. Dùng số bình quân đầu kỳ và cuối kỳ giúp loại bỏ biến động thời vụ và các giao dịch đột biến, kết quả phản ánh đúng hiệu quả hoạt động cả năm.
ROE cao có luôn là dấu hiệu doanh nghiệp tốt? Không. ROE cao có thể đến từ biên lợi nhuận lớn, bền vững nếu có lợi thế cạnh tranh, hoặc từ đòn bẩy cao, rủi ro hơn nếu lãi suất tăng hoặc doanh thu giảm. Cần đọc cấu trúc Dupont để phân biệt .
Phân tích dupont có áp dụng được cho mọi ngành không? Có thể áp dụng nhưng chỉ nên so sánh các doanh nghiệp cùng ngành hoặc ngành có đặc điểm kinh doanh tương đồng. Cấu trúc biên lợi nhuận và nhu cầu tài sản khác nhau giữa bán lẻ, sản xuất và bất động sản, nên so sánh khác ngành dễ dẫn đến kết luận sai.
Đòn bẩy tài chính trong công thức dupont cao có nghĩa là doanh nghiệp đang gặp nguy hiểm? Chưa đủ để kết luận. Đòn bẩy cao làm tăng ROE nhưng cũng tăng rủi ro. Cần xem thêm khả năng trả lãi vay, dòng tiền hoạt động và triển vọng ngành. Doanh nghiệp có đòn bẩy cao trong ngành ổn định có thể chấp nhận được, nhưng trong ngành chu kỳ mạnh thì rủi ro hơn.
Có thể dùng phân tích dupont để đánh giá cổ phiếu ngân hàng không?
Có thể áp dụng nhưng cần điều chỉnh vì cấu trúc báo cáo tài chính ngân hàng khác doanh nghiệp thông thường, không có doanh thu thuần theo nghĩa bán hàng và đòn bẩy rất cao đặc thù. Với ngân hàng, nên dùng các phiên bản Dupont điều chỉnh cho tổ chức tín dụng hoặc kết hợp với chỉ số đặc thù ngành.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.