Ai phải đóng thuế thu nhập cá nhân theo quy định mới nhất?
Ai phải đóng thuế thu nhập cá nhân theo Luật Thuế TNCN mới nhất 2026? Đối tượng nộp thuế gồm cá nhân cư trú (thu nhập phát sinh trong và ngoài Việt Nam) và cá nhân không cư trú (thu nhập phát sinh tại Việt Nam). Cùng cập nhật quy định để xác định bạn có thuộc diện phải đóng hay không.
1. Ai phải đóng thuế thu nhập cá nhân?
Căn cứ theo Điều 2 Luật Thuế thu nhập cá nhân số 109/2025/QH15 (hợp nhất tại Văn bản hợp nhất số 112/VBHN-VPQH), đối tượng phải đóng thuế thu nhập cá nhân là ai được phân thành 2 nhóm, với các tiêu chí khác nhau như sau:
Tiêu chí | Nhóm 1: Cá nhân cư trú | Nhóm 2: Cá nhân không cư trú |
Phạm vi thu nhập tính thuế | Toàn cầu (phát sinh cả trong và ngoài lãnh thổ Việt Nam) | Chỉ tính phần thu nhập phát sinh tại Việt Nam |
Giảm trừ gia cảnh | Được áp dụng (cho bản thân và người phụ thuộc) | Không được áp dụng |
Cách tính thuế trên lương | Tính theo biểu thuế luỹ tiến từng phần (từng bậc thuế) | Áp dụng thuế suất cố định (20% trên thu nhập) |
Lưu ý: Việc bạn là cá nhân cư trú hay không cư trú mới chỉ là điều kiện cần, chưa đồng nghĩa với việc bạn chắc chắn phải nộp tiền. Bạn chỉ thực sự phải đóng thuế khi tiền lương cao hơn mức giảm trừ gia cảnh (Mục 3), doanh thu kinh doanh vượt 1 tỷ đồng/năm (Mục 2.2), hoặc khoản tiền nhận được không thuộc diện được miễn thuế (Mục 4). Nói cách khác, ai phải đóng thuế thu nhập cá nhân đều quy về việc xác định đúng 2 nhóm này trước tiên.
1.1 Cá nhân cư trú tại Việt Nam
Theo Điều 2 Luật Thuế TNCN số 109/2025/QH15 và Nghị định số 253/2026/NĐ-CP, bạn được xác định là cá nhân cư trú nếu đáp ứng 1 trong 2 điều kiện sau:
Thời gian có mặt tại Việt Nam: Có mặt từ 183 ngày trở lên trong một năm dương lịch, hoặc trong 12 tháng liên tục kể từ ngày đầu tiên đặt chân đến Việt Nam.
Có nơi ở thường xuyên tại Việt Nam: Đã đăng ký thường trú (đối với công dân Việt Nam) hoặc có thẻ thường trú/tạm trú (đối với công dân nước ngoài). Nếu chỉ thuê nhà để ở, tổng thời hạn hợp đồng thuê phải từ 183 ngày trở lên trong năm tính thuế mới tính là có nơi ở thường xuyên, kể cả khi thuê nhà ở nhiều nơi.
Chỉ cần đáp ứng 1 trong 2 điều kiện trên, bạn đã được xác định là cá nhân cư trú tại Việt Nam. Riêng trường hợp có nơi ở thường xuyên nhưng thực tế ở dưới 183 ngày và không chứng minh được cư trú thuế ở nước khác, bạn vẫn tính là cá nhân cư trú tại Việt Nam.
1.2 Cá nhân không cư trú tại Việt Nam
Theo Điều 2, Khoản 3, Luật Thuế TNCN số 109/2025/QH15, cá nhân không cư trú là người không đáp ứng các điều kiện tại Mục 1.1 (thời gian có mặt tại Việt Nam dưới 183 ngày và không có nơi ở thường xuyên tại Việt Nam).
Nghĩa vụ thuế của nhóm này có những điểm khác biệt rất lớn so với cá nhân cư trú:
Phạm vi tính thuế (hẹp hơn): Thuế chỉ tính trên công việc thực tế làm tại Việt Nam, bất kể tiền được trả từ đâu hay nhận vào tài khoản nào.
Không được giảm trừ gia cảnh: Toàn bộ thu nhập phát sinh tại Việt Nam sẽ bị tính thuế trực tiếp, không được áp dụng mức giảm trừ cho bản thân hay người phụ thuộc.
Áp dụng thuế suất cố định 20%: Tiền lương, tiền công của các cá nhân không cư trú chịu thuế suất toàn phần 20%, không áp dụng biểu thuế luỹ tiến từng phần theo bậc như người cư trú.
Ví dụ thực tế: Một chuyên gia nước ngoài đến Việt Nam làm việc trong 2 tháng (dưới 183 ngày). Toàn bộ tiền lương do công ty mẹ ở nước ngoài chuyển thẳng vào tài khoản quốc tế, phần thu nhập tương ứng với thời gian làm việc tại Việt Nam vẫn bị tính thuế TNCN 20% theo quy định.
Xác định mình thuộc diện nộp thuế là bước đầu tiên, bước tiếp theo là biết số tiền thực nhận. Bạn có thể dùng công cụ tính lương Gross sang Net trên Trung Tâm Tài Chính, chỉ cần nhập lương gross là biết ngay lương thực nhận và các khoản tiền khấu trừ.
2. Những loại thu nhập phải chịu thuế TNCN
Theo Điều 3 Luật Thuế thu nhập cá nhân số 109/2025/QH15, không phải mọi khoản tiền bạn nhận được đều bị tính thuế. Luật quy định cụ thể 10 nhóm thu nhập chịu thuế, trong đó người đi làm thường gặp nhất ở 3 nhóm.
2.1 Thu nhập từ tiền lương, tiền công
Đây là nhóm phổ biến nhất với người lao động, bao gồm: tiền lương nhận hàng tháng, tiền thưởng (thưởng KPI, thưởng Tết, thưởng doanh số), tiền hoa hồng và các khoản phụ cấp có tính chất tiền lương.
Một số khoản phụ cấp đặc thù sẽ không bị tính vào thu nhập chịu thuế, ví dụ: tiền ăn trưa trong định mức, phụ cấp độc hại, phụ cấp trang phục hay phần tiền làm thêm giờ (tăng ca) cao hơn đơn giá giờ làm việc bình thường.
2.2 Thu nhập từ kinh doanh, đầu tư vốn
Kinh doanh: Áp dụng cho cá nhân, hộ kinh doanh bán hàng, dịch vụ, kinh doanh online/TMĐT, làm đại lý, môi giới hoặc hành nghề độc lập. Doanh thu từ 1 tỷ đồng/năm trở xuống được miễn 100% thuế TNCN; thuế chỉ bắt đầu tính trên phần doanh thu vượt ngưỡng 1 tỷ đồng/năm.
Đầu tư vốn: Gồm cổ tức nhận được từ cổ phiếu, lợi tức chia từ việc góp vốn vào doanh nghiệp, quỹ đầu tư hoặc tiền lãi từ cho vay vốn.
(Khác với tiền lương thường được công ty khấu trừ và nộp thuế hộ hàng tháng, người có thu nhập từ kinh doanh hoặc đầu tư vốn thường phải chủ động tự kê khai nghĩa vụ thuế).
2.3 Thu nhập khác: trúng thưởng, chuyển nhượng tài sản
Các khoản thu nhập không thường xuyên này vẫn thuộc diện chịu thuế khi phát sinh:
Chuyển nhượng tài sản: Thu nhập từ việc mua bán bất động sản, chuyển nhượng chứng khoán, vốn góp doanh nghiệp, hoặc các tài sản mới được quy định trong luật như biển số xe trúng đấu giá, tín chỉ carbon và tài sản số.
Trúng thưởng, nhận thừa kế, quà tặng: Tiền trúng thưởng xổ số, khuyến mại may mắn; hoặc quà tặng, thừa kế là các tài sản bắt buộc phải đăng ký quyền sở hữu (như nhà đất, xe cộ, chứng khoán) có giá trị vượt ngưỡng chịu thuế theo quy định.
(Để tra cứu chi tiết danh mục đầy đủ 10 nguồn thu và cách tính cụ thể cho từng nguồn, bạn có thể xem thêm bài viết: Thu nhập chịu thuế là gì? Cách tính thuế thu nhập cá nhân 2026).
3. Mức thu nhập bao nhiêu thì phải đóng thuế?
Bạn chỉ thực sự phải nộp thuế TNCN khi thu nhập tính thuế (khoản tiền còn lại sau khi lấy tổng thu nhập trừ đi các khoản miễn thuế, bảo hiểm bắt buộc và các mức giảm trừ) lớn hơn 0. Đây cũng là cách xác định cụ thể ai phải đóng thuế thu nhập cá nhân trong thực tế, không chỉ dựa vào việc bạn thuộc nhóm cư trú hay không. Nếu thu nhập tính thuế bằng 0 hoặc âm, bạn hoàn toàn không phải nộp thuế (Xem thêm: Thuế thu nhập cá nhân bao nhiêu? Bảng bậc thuế và cách tính mới nhất)
3.1 Mức giảm trừ gia cảnh và giảm trừ bản thân
Căn cứ theo Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị quyết số 110/2025/UBTVQH15 của Ủy ban Thường vụ Quốc hội, mức giảm trừ gia cảnh áp dụng từ kỳ tính thuế 2026 gồm:
Giảm trừ cho bản thân người nộp thuế: 15,5 triệu đồng/tháng (tương đương 186 triệu đồng/năm)
Giảm trừ cho mỗi người phụ thuộc: 6,2 triệu đồng/tháng (tương đương 74,4 triệu đồng/năm)
Ngoài giảm trừ gia cảnh, bạn có có thể được trừ thêm các khoản đóng góp từ thiện, nhân đạo hoặc quỹ hưu trí tự nguyện. (Xem chi tiết tại bài viết: Giảm trừ thuế thu nhập cá nhân: các khoản được trừ và cách áp dụng)
3.2 Ví dụ minh họa cách tính ngưỡng chịu thuế
Nhiều người thường nghĩ cứ nhận lương trên 15,5 triệu là phải đóng thuế, nhưng thực tế bạn còn được trừ 10,5% tiền bảo hiểm bắt buộc. Vì vậy, nếu chưa có người phụ thuộc, lương Gross của bạn phải từ khoảng 17,3 triệu đồng/tháng trở lên thì sau khi trừ bảo hiểm, phần tiền còn lại mới vượt mốc 15,5 triệu để bắt đầu tính thuế.
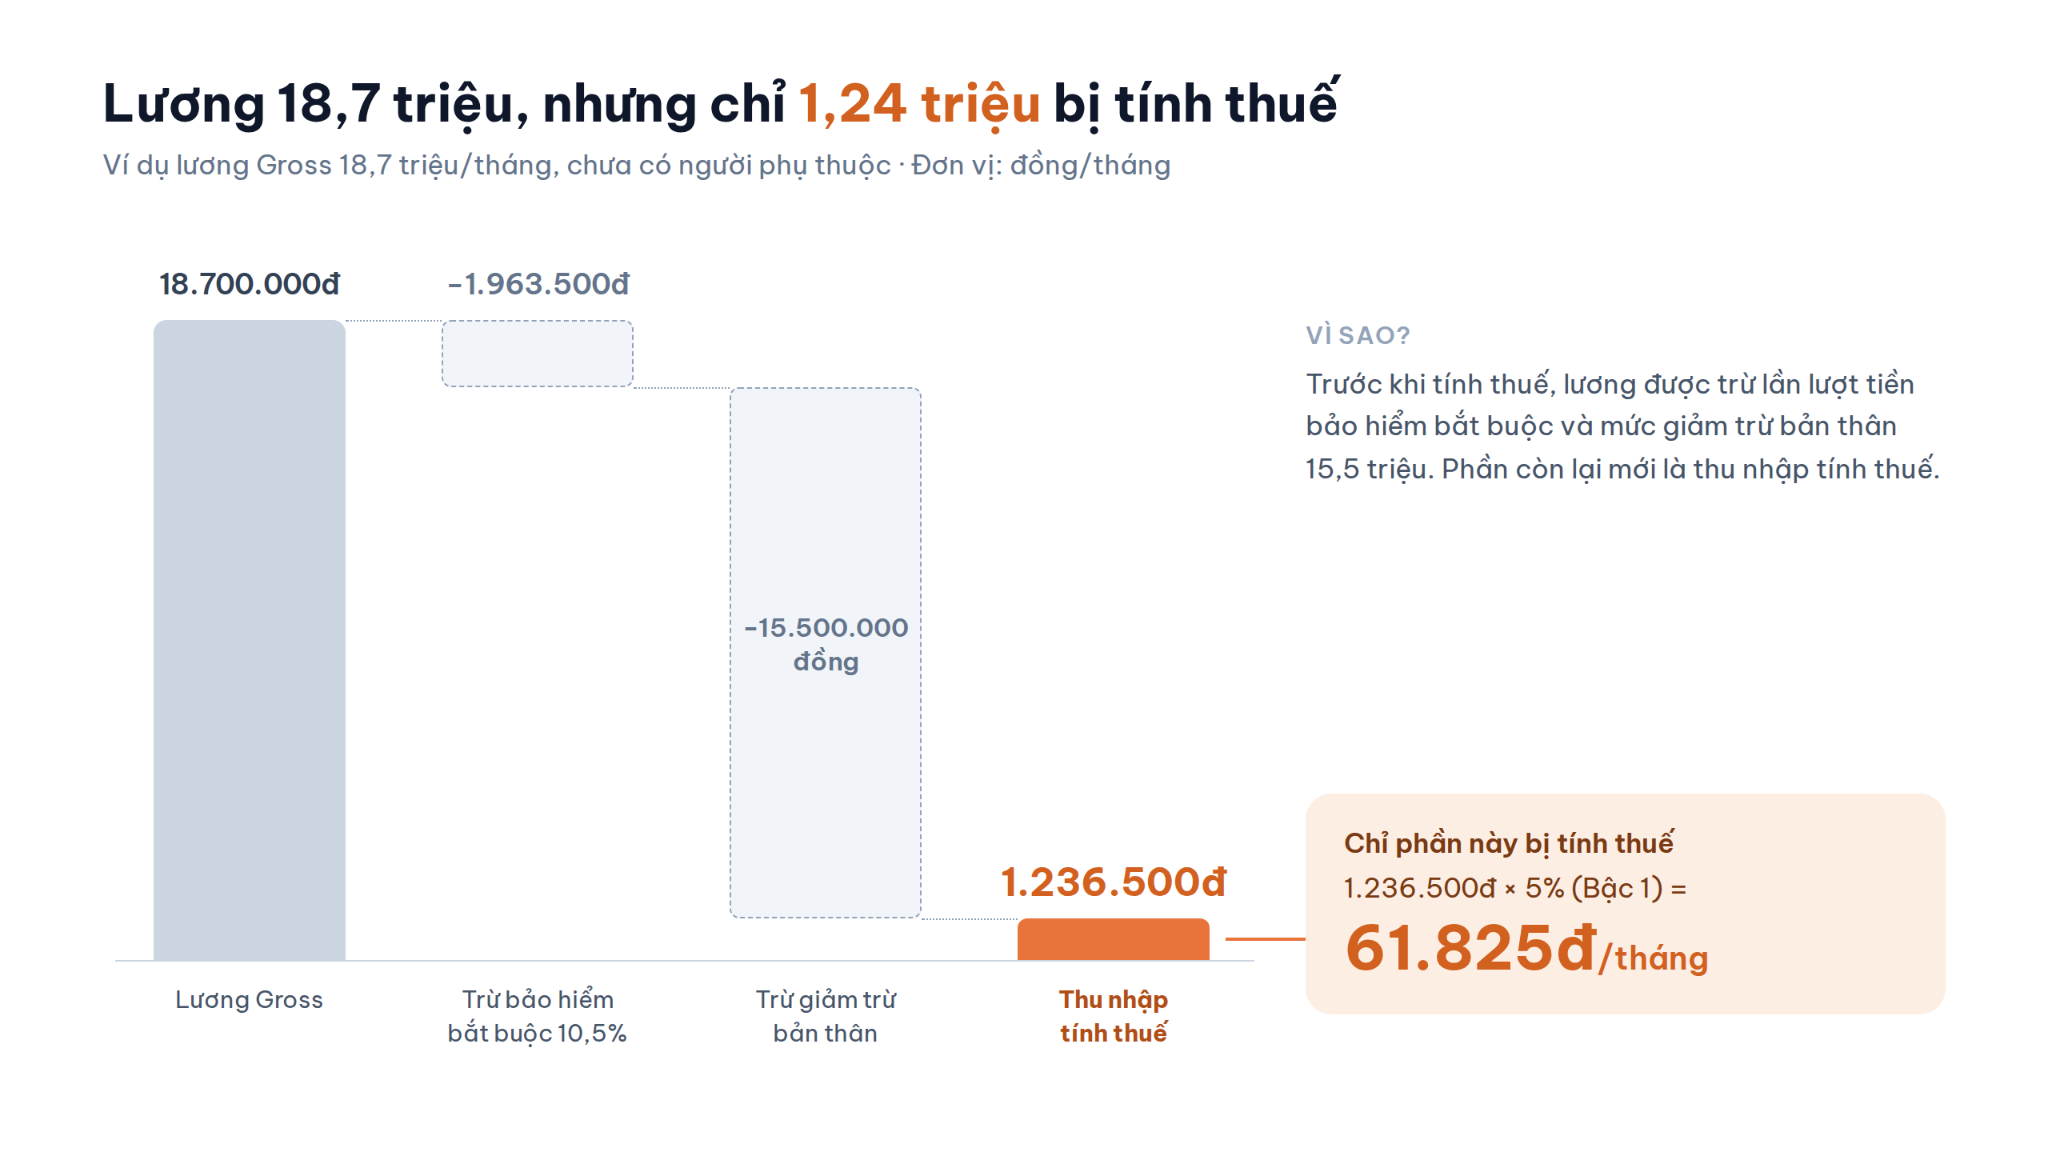
Giả sử bạn có mức lương gross là 18.700.000 đồng/tháng (đã vượt mốc 17,3 triệu) và chưa có người phụ thuộc:
Tiền đóng bảo hiểm bắt buộc (10,5%):
18.700.000 x 10,5% = 1.963.500 đồng (gồm BHXH 8%; BHYT 1,5%; BHTN 1%).
Thu nhập sau trừ 10,5% bảo hiểm:
18.700.000 - 1.963.500 = 16.736.500 đồng
Mức giảm trừ gia cảnh cho bản thân:
15.500.000 đồng
Thu nhập tính thuế:
16.736.500 - 15.500.000đ = 1.236.500 đồng
Tiền thuế TNCN thực tế phải nộp: Vì thu nhập tính thuế 1.236.500 đồng > 0, bạn bắt đầu thuộc diện phải đóng thuế. Khoản tiền này nằm trọn trong Bậc 1 của biểu thuế lũy tiến (thuế suất 5%):
1.236.500 x 5% = 61.825 đồng/tháng
Minh họa cách tính ngưỡng chịu thuế
Lưu ý: Dù đã vượt ngưỡng, số thuế thực nộp ở mức lương 18,7 triệu đồng chỉ vỏn vẹn 61.825 đồng/tháng. Mức trừ thực tế có thể chênh lệch nhẹ tùy theo phụ cấp và quy chế đóng bảo hiểm tại công ty bạn. Sau khi xác định số tiền thực nhận, bạn có thể tham khảo quy tắc 50/30/20 để chủ động lên kế hoạch chi tiêu và tiết kiệm hợp lý.
Trường hợp nào được miễn đóng thuế thu nhập cá nhân?
Nắm rõ ai phải đóng thuế thu nhập cá nhân ở các mục trên chưa đủ, bạn cần biết thêm những khoản nào được luật miễn trừ. Căn cứ Điều 4 Luật Thuế TNCN số 109/2025/QH15, pháp luật quy định cụ thể các khoản thu nhập không bị tính vào thu nhập chịu thuế. Việc nắm rõ các trường hợp này giúp bạn bảo vệ trọn vẹn quyền lợi miễn thuế hợp pháp của bản thân, khác hoàn toàn với hành vi trốn thuế.
4.1 Các khoản thu nhập được miễn thuế theo luật
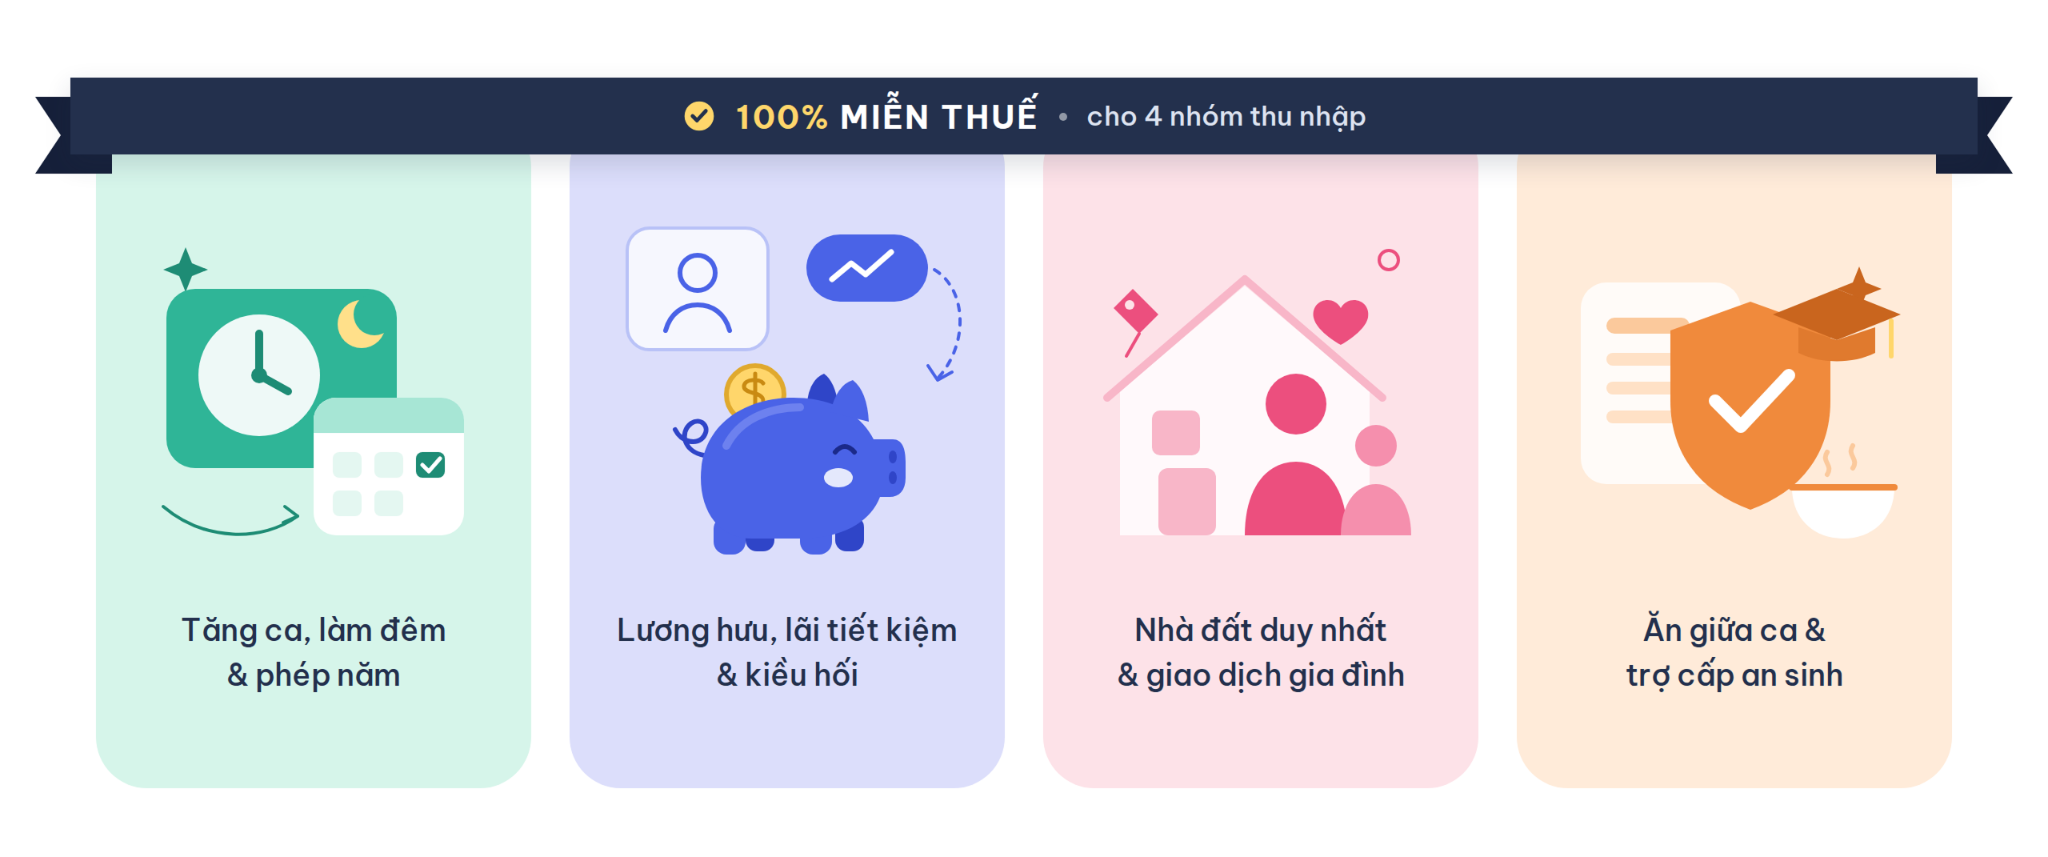
Căn cứ Điều 4 Luật Thuế TNCN số 109/2025/QH15, bạn được miễn thuế 100% đối với 4 nhóm nguồn thu phổ biến sau:
Tăng ca, làm đêm & phép năm: Phần tiền lương trả cao hơn so với giờ làm việc bình thường (khi làm thêm giờ hoặc ca đêm) và tiền lương chi trả cho những ngày phép năm chưa nghỉ hết.
Lương hưu, lãi tiết kiệm & kiều hối: Tiền lương hưu do Quỹ BHXH chi trả; toàn bộ tiền lãi gửi ngân hàng, lãi hợp đồng bảo hiểm nhân thọ; và kiều hối hợp pháp từ nước ngoài gửi về.
Bất động sản duy nhất & giao dịch gia đình: Bán căn nhà/mảnh đất ở duy nhất tại Việt Nam; hoặc chuyển nhượng, thừa kế, tặng cho nhà đất giữa người thân trực hệ (vợ - chồng; cha mẹ - con; cha mẹ chồng/vợ - con dâu/rể; ông bà - cháu; anh chị em ruột).
Ăn giữa ca & trợ cấp an sinh: Phụ cấp ăn trưa/giữa ca trong hạn mức; tiền bồi thường bảo hiểm, tai nạn lao động; trợ cấp thôi việc/mất việc làm theo Bộ luật Lao động; và học bổng.
Các khoản thu nhập được miễn thuế 100%
(Để tra cứu danh mục đầy đủ các trường hợp ngoại lệ còn lại, bạn có thể xem thêm tại bài viết: Các khoản thu nhập không chịu thuế TNCN).
4.2 Đối tượng được giảm trừ đặc biệt
Bên cạnh các nguồn thu nhập được miễn thuế, nếu bạn đang trực tiếp nuôi dưỡng người thân hoặc thuộc các nhóm đối tượng ưu tiên sau, bạn sẽ được giảm trừ thêm vào thu nhập (6,2 triệu đồng/tháng/người) để hạ tiền thuế của mình xuống mức thấp nhất, thậm chí về 0 đồng:
Khi bạn đang nuôi con cái:
Con dưới 18 tuổi hoặc con thuộc diện khuyết tật theo quy định: Bạn được đăng ký giảm trừ người phụ thuộc trực tiếp, không cần xét mức thu nhập.
Con từ 18 tuổi trở lên đang học Đại học, Cao đẳng, học nghề: Bạn vẫn được tính giảm trừ nếu con không có thu nhập, hoặc có thu nhập làm thêm bình quân tháng trong năm không quá 3 triệu đồng.
Khi bạn phụng dưỡng cha mẹ, chăm sóc vợ hoặc chồng: Bạn được tính giảm trừ nếu người thân đã hết tuổi lao động, hoặc còn trong độ tuổi lao động nhưng khuyết tật, mất khả năng làm việc; đồng thời không có thu nhập hoặc có thu nhập bình quân cả năm không vượt quá 3 triệu đồng/tháng.
Khi bản thân bạn gặp rủi ro bất khả kháng (thiên tai, tai nạn, bệnh hiểm nghèo): Bạn được xét giảm trực tiếp số tiền thuế phải nộp dựa trên mức độ thiệt hại thực tế (tối đa bằng tổng số thuế phát sinh trong năm tính thuế).
Khi bạn là nhân sự công nghệ cao và nghiên cứu khoa học: Chuyên gia, cá nhân trực tiếp làm việc tại các dự án nghiên cứu hoặc công nghệ cao thuộc danh mục ưu đãi quốc gia được hưởng chính sách miễn, giảm thuế TNCN có thời hạn theo quy định riêng của Chính phủ.
Câu hỏi thường gặp về đối tượng đóng Thuế TNCN
Dưới đây là 4 câu hỏi thực tế nhất khi tìm hiểu những ai phải đóng thuế thu nhập cá nhân, tổng hợp từ tình huống người dùng thường gặp.
Người có 2 nguồn thu nhập có phải đóng thuế 2 lần không?
Không. Bạn chỉ phải đóng thuế 1 lần trên tổng thu nhập cả năm của bạn. Trong năm, mỗi nơi làm việc chỉ tạm giữ một phần thuế theo tiền lương họ trả. Đến cuối năm, bạn gộp thu nhập cả hai nơi lại để quyết toán. Nếu nộp thừa thì bạn sẽ được Nhà nước trả lại tiền, nếu nộp thiếu thì mới phải đóng thêm. (Xem thêm: Khi nào phải tự quyết toán thuế TNCN)
Sinh viên đi làm thêm có phải đóng thuế TNCN không?
Có, nếu tổng thu nhập trong năm vượt mức chịu thuế. Khi nhận tiền công từ 5 triệu đồng/lần trở lên (làm thời vụ hoặc hợp đồng dưới 3 tháng), nơi trả lương sẽ tạm trừ 10% thuế. Nếu chỉ có 1 nguồn thu nhập, đã có mã số thuế và ước tính cả năm kiếm dưới 186 triệu đồng (dưới 15,5 triệu đồng/tháng), bạn được làm cam kết theo Mẫu 08/CK-TNCN nộp cho công ty để nhận trọn 100% lương mà không bị trừ 10%. (Xem thêm: Khấu trừ thuế thu nhập cá nhân là gì? Cách tính và các trường hợp áp dụng)
Người nước ngoài làm việc tại Việt Nam có phải đóng thuế không?
Có. Người nước ngoài xác định là cá nhân cư trú hoặc không cư trú theo tiêu chí ở mục 1, sau đó áp dụng cách tính thuế tương ứng.
Không đóng thuế TNCN dù thuộc đối tượng thì bị xử lý thế nào?
Bạn sẽ bị truy thu số thuế còn thiếu, cộng thêm tiền nộp chậm 0,03%/ngày trên số thuế trễ hạn và có thể bị phạt hành chính tùy mức độ vi phạm. Bạn nên chủ động rà soát sớm để không phát sinh các chi phí ngoài ý muốn.
Mọi thắc mắc vui lòng liên hệ MoMo theo 3 cách:
Hotline: 1900 54 54 41 (1.000đ/phút)
Email: [email protected]
Tính năng Trợ giúp: Đăng nhập MoMo >> Chọn biểu tượng Trợ giúp hoặc nhập từ khóa "trợ giúp" vào ô tìm kiếm.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành và các nguồn nghiên cứu/khảo sát thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia/tổ chức được cấp phép. Số liệu, mức phí, lãi suất và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với văn bản pháp luật/nguồn chính thức mới nhất hoặc liên hệ đơn vị cung cấp dịch vụ tài chính liên quan trước khi ra quyết định.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.