Khi nào cá nhân phải tự quyết toán thuế Thu nhập cá nhân (TNCN)
Khi nào cá nhân phải tự quyết toán thuế TNCN? Bạn cần tự quyết toán khi có thu nhập từ 2 nơi trở lên mà không đủ điều kiện ủy quyền, muốn hoàn hoặc bù trừ thuế nộp thừa, hoặc có thu nhập vãng lai chưa khấu trừ thuế. Nếu chỉ có một nơi trả thu nhập và đã ủy quyền, công ty sẽ quyết toán thay bạn.
1. Khi nào cá nhân phải tự quyết toán thuế TNCN?
Không phải tất cả người lao động đều phải tự quyết toán thuế TNCN. Tùy vào tình hình thu nhập và điều kiện thực tế, bạn sẽ thuộc một trong hai nhóm dưới đây:
Được ủy quyền cho công ty quyết toán | Phải tự quyết toán với cơ quan thuế |
Chỉ có thu nhập từ một nơi hoặc đáp ứng điều kiện được ủy quyền theo quy định. | Có từ hai nguồn thu nhập trở lên và không đủ điều kiện ủy quyền. |
Đang làm việc tại đơn vị trả thu nhập vào thời điểm quyết toán. | Muốn hoàn thuế, bù trừ số thuế nộp thừa hoặc phát sinh số thuế phải nộp thêm. |
Đã lập Giấy ủy quyền quyết toán thuế cho đơn vị trả thu nhập. | Có các trường hợp đặc biệt như thu nhập từ nước ngoài, đề nghị giảm thuế hoặc các trường hợp khác theo quy định. |
Công ty sẽ thay mặt bạn thực hiện quyết toán với cơ quan thuế. | Bạn cần tự lập hồ sơ và nộp trực tiếp cho cơ quan thuế hoặc thực hiện online qua eTax Mobile/Cổng Dịch vụ công. |
Về cơ bản, nếu bạn chỉ có một nguồn thu nhập và đủ điều kiện ủy quyền thì doanh nghiệp có thể thực hiện quyết toán thay. Ngược lại, nếu phát sinh nhiều nguồn thu nhập hoặc các trường hợp đặc biệt theo quy định của pháp luật, bạn sẽ cần tự quyết toán thuế TNCN với cơ quan thuế.
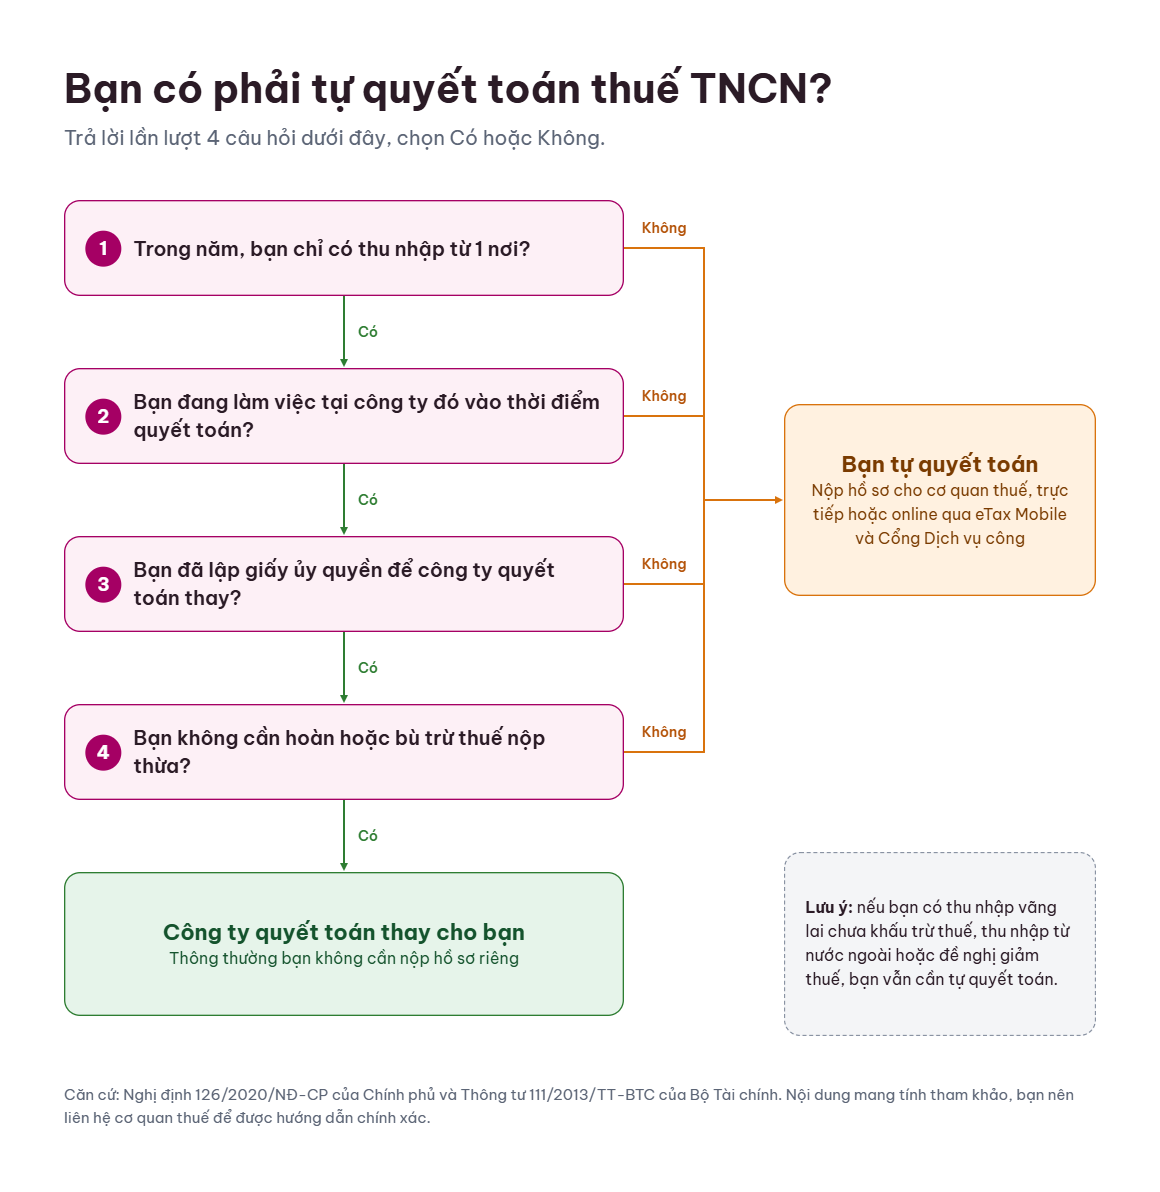
Sơ đồ cây quyết định 4 bước xác định hình thức quyết toán thuế TNCN.
2. 5 trường hợp cá nhân phải tự quyết toán thuế TNCN
Theo quy định tại Nghị định 126/2020/NĐ-CP và Thông tư 111/2013/TT-BTC, dưới đây là những trường hợp cá nhân thường phải tự quyết toán thuế TNCN với cơ quan thuế.
Các trường hợp khi nào cá nhân phải tự quyết toán thuế TNCN
2.1. Có thu nhập từ 2 nơi trở lên và không đủ điều kiện ủy quyền quyết toán
Nếu trong năm bạn có thu nhập từ nhiều đơn vị trả lương, tiền công và không thuộc diện được ủy quyền quyết toán cho một đơn vị, bạn sẽ phải tự quyết toán thuế.
Ví dụ: Chuyển việc nhiều công ty trong năm; Làm việc đồng thời tại hai công ty; Có thêm thu nhập từ đơn vị khác ngoài nơi làm việc chính.
Trong những trường hợp này, cơ quan thuế cần tổng hợp toàn bộ thu nhập để xác định số thuế phải nộp hoặc số thuế được hoàn.
2.2. Phát sinh số thuế phải nộp thêm hoặc muốn hoàn, bù trừ số thuế đã nộp thừa.
Nếu sau khi tổng hợp thu nhập trong năm bạn cần phải nộp thêm thuế; hoặc đã nộp thừa và muốn được hoàn hoặc bù trừ vào kỳ sau.
Đối với các trường hợp trên bạn cần tự thực hiện quyết toán với cơ quan thuế (trừ trường hợp thuộc diện được tổ chức trả thu nhập quyết toán thay theo quy định).
2.3. Đã nhận chứng từ khấu trừ thuế nhưng không ủy quyền cho nơi trả thu nhập
Một số người lao động đã được đơn vị trả thu nhập khấu trừ thuế và cấp chứng từ khấu trừ thuế TNCN. Nếu bạn không ủy quyền cho đơn vị đó quyết toán thì cần sử dụng chứng từ này để tự kê khai và quyết toán với cơ quan thuế.
2.4. Có thu nhập vãng lai chưa khấu trừ thuế hoặc phát sinh nhiều nguồn thu nhập
Trong năm, ngoài thu nhập từ hợp đồng lao động từ 3 tháng trở lên, nếu bạn còn có thêm thu nhập từ công việc khác, thì nếu các khoản thu nhập này chưa được khấu trừ đầy đủ theo quy định hoặc làm phát sinh nghĩa vụ quyết toán, bạn cần tự kê khai với cơ quan thuế.
2.5. Thuộc diện được giảm thuế hoặc chỉ có thu nhập từ nước ngoài
Một số trường hợp đặc biệt cũng phải tự quyết toán, chẳng hạn:
Đề nghị giảm thuế do thiên tai, hỏa hoạn, tai nạn hoặc mắc bệnh hiểm nghèo
Có thu nhập từ nước ngoài chưa được khấu trừ thuế tại Việt Nam
Phát sinh nghĩa vụ khai thuế theo quy định về tránh đánh thuế hai lần
Nếu thuộc các nhóm này, bạn nên chuẩn bị đầy đủ hồ sơ chứng minh theo hướng dẫn của cơ quan thuế.
3. Khi nào không cần tự quyết toán thuế TNCN?
Thông thường, bạn không cần tự quyết toán nếu đáp ứng đầy đủ điều kiện được ủy quyền cho tổ chức trả thu nhập, chẳng hạn:
Chỉ có thu nhập từ một nơi trong năm hoặc thuộc trường hợp được phép ủy quyền theo quy định.
Đang làm việc tại đơn vị trả thu nhập vào thời điểm thực hiện quyết toán.
Đã lập giấy ủy quyền để công ty quyết toán thay.
Không có nhu cầu hoàn thuế hoặc bù trừ số thuế nộp thừa (trong trường hợp pháp luật cho phép).
Nếu chưa chắc mình thuộc trường hợp nào, bạn nên trao đổi với bộ phận kế toán hoặc nhân sự của đơn vị trả thu nhập trước khi đến hạn quyết toán.
4. Thời hạn và nơi nộp hồ sơ quyết toán thuế TNCN
Nếu thuộc diện tự quyết toán thuế TNCN, bạn cần nộp hồ sơ chậm nhất vào ngày cuối cùng của tháng thứ 4 kể từ khi kết thúc năm dương lịch. Trường hợp thời hạn này trùng với ngày nghỉ hoặc ngày lễ, thời gian nộp sẽ được chuyển sang ngày làm việc tiếp theo theo quy định.
Về nơi nộp hồ sơ, tùy từng trường hợp, bạn có thể nộp tại:
Cơ quan thuế nơi đã đăng ký giảm trừ gia cảnh cho bản thân.
Cơ quan thuế nơi cư trú (thường trú hoặc tạm trú) nếu không đăng ký giảm trừ gia cảnh tại đơn vị trả thu nhập.
Cơ quan thuế theo hướng dẫn của cơ quan quản lý đối với một số trường hợp đặc biệt.
Nếu chưa chắc mình phải nộp ở đâu, bạn nên tra cứu trên hệ thống thuế điện tử hoặc liên hệ cơ quan thuế để được hướng dẫn đúng nơi nộp, tránh phải bổ sung hoặc điều chỉnh hồ sơ sau này.
5. Hướng dẫn tự quyết toán thuế TNCN online qua eTax Mobile hoặc Cổng dịch vụ công
Nhiều cá nhân có thể thực hiện quyết toán thuế trực tuyến mà không cần đến trực tiếp cơ quan thuế. Các bước thực hiện cơ bản gồm:
Bước 1: Đăng nhập eTax Mobile hoặc Cổng Dịch vụ công để tra cứu thông tin quyết toán.
Bước 2: Lập và gửi tờ khai quyết toán thuế mẫu 02/QTT-TNCN, đồng thời kiểm tra các thông tin về thu nhập, giảm trừ và số thuế đã nộp.
Bước 3: Nếu phát sinh số thuế phải nộp thêm, bạn có thể thanh toán trực tuyến thông qua các phương thức được hệ thống hỗ trợ, bao gồm Ứng dụng MoMo trên Cổng Dịch vụ công Quốc gia (nếu dịch vụ đang được áp dụng).
Sau khi nộp hồ sơ, bạn có thể theo dõi trạng thái xử lý ngay trên hệ thống.
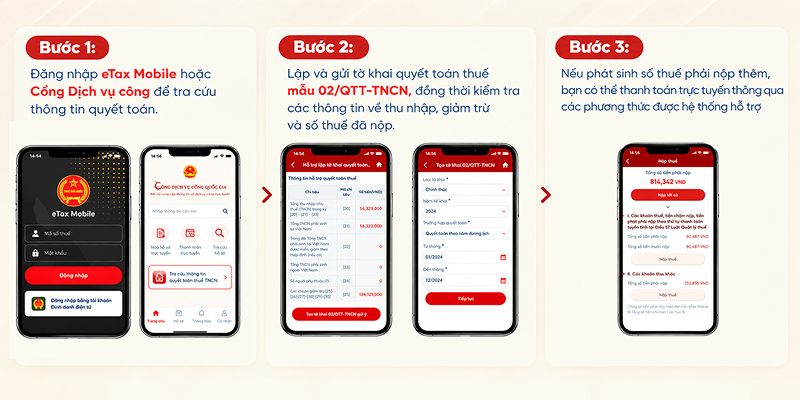
Minh họa cách nộp thuế thu nhập cá nhân
6. Nếu không quyết toán thuế TNCN đúng hạn bị xử lý thế nào?
Nếu thuộc diện phải tự quyết toán thuế TNCN nhưng không nộp hồ sơ đúng thời hạn, cá nhân có thể bị xử lý theo quy định của pháp luật về quản lý thuế. Mức xử lý sẽ phụ thuộc vào thời gian chậm nộp và từng trường hợp cụ thể.
Ngoài việc có thể bị xử phạt vi phạm hành chính do nộp hồ sơ chậm, người nộp thuế còn có thể phải nộp tiền chậm nộp nếu phát sinh số thuế phải nộp thêm. Trường hợp cần điều chỉnh hồ sơ hoặc đề nghị hoàn thuế, việc nộp chậm cũng có thể khiến quá trình xử lý kéo dài hơn.
Vì vậy, nếu xác định mình thuộc diện phải tự quyết toán, bạn nên chủ động chuẩn bị hồ sơ và hoàn thành thủ tục trước thời hạn. Điều này vừa giúp bạn tránh các khoản phạt hoặc chi phí phát sinh mà còn hạn chế những bất tiện khi thực hiện các thủ tục hành chính, tài chính có liên quan sau này.
7. Câu hỏi thường gặp về tự quyết toán thuế TNCN
Tôi làm 2 công ty nhưng công ty thứ hai chỉ làm vài tháng thì có phải tự quyết toán không?
Nếu trong năm bạn có thu nhập từ hai nơi và không đủ điều kiện ủy quyền quyết toán cho một đơn vị theo quy định, thông thường bạn sẽ phải tự quyết toán với cơ quan thuế.
Đã ủy quyền cho công ty quyết toán rồi có phải làm gì nữa không?
Nếu bạn đáp ứng đầy đủ điều kiện ủy quyền và đơn vị đã thực hiện quyết toán thay thì thông thường không cần nộp thêm hồ sơ riêng. Tuy nhiên, nếu sau đó phát hiện có sai sót hoặc phát sinh nghĩa vụ thuế khác, bạn nên liên hệ đơn vị trả thu nhập hoặc cơ quan thuế để được hướng dẫn.
Có thể quyết toán thuế online qua eTax Mobile không?
Có. Hiện nay, nhiều cá nhân có thể kê khai và nộp hồ sơ quyết toán thuế TNCN trực tuyến thông qua ứng dụng eTax Mobile hoặc Cổng Dịch vụ công theo hướng dẫn của cơ quan thuế.
Nộp hồ sơ quyết toán trễ vài ngày có bị phạt không?
Nếu thuộc diện phải nộp hồ sơ nhưng nộp quá thời hạn, bạn có thể bị xử lý theo quy định về quản lý thuế. Mức xử lý sẽ phụ thuộc vào thời gian chậm nộp và từng trường hợp cụ thể.
Người nước ngoài rời Việt Nam giữa năm quyết toán thế nào?
Việc quyết toán thuế của cá nhân là người nước ngoài sẽ phụ thuộc vào tình trạng cư trú và thời điểm kết thúc hợp đồng làm việc tại Việt Nam. Bạn nên tham khảo hướng dẫn của cơ quan thuế hoặc đơn vị chi trả thu nhập để thực hiện đúng quy định.
8. Cách tự kiểm tra thuế TNCN với MoMo
Nếu muốn chủ động theo dõi nghĩa vụ thuế của mình, bạn có thể sử dụng công cụ tính thuế Thu nhập cá nhân ngay tại Trung Tâm Tài Chính trên ứng dụng MoMo. Chỉ cần nhập một số thông tin cơ bản về thu nhập và các khoản giảm trừ, hệ thống sẽ ước tính số thuế TNCN phải nộp để bạn dễ dàng tham khảo và lên kế hoạch tài chính.
Không chỉ hỗ trợ tính thuế, Trung Tâm Tài Chính còn là nơi giúp bạn quản lý tài chính cá nhân thuận tiện hơn với nhiều tiện ích trong cùng một ứng dụng như:
Theo dõi và kiểm soát dòng tiền để nắm rõ các khoản thu, chi.
Cập nhật tin tức và kiến thức tài chính mới nhất, giúp bạn hiểu hơn về thuế, đầu tư và quản lý tài chính cá nhân.
Xem thêm các dịch vụ tài chính như tiết kiệm, đầu tư, bảo hiểm, vay và nhiều giải pháp khác phù hợp với nhu cầu của bạn.
Nhờ đó, bạn có thể vừa theo dõi nghĩa vụ thuế, vừa quản lý và xây dựng kế hoạch tài chính cá nhân ngay trên một nền tảng duy nhất.
Lưu ý: Quy định về nghĩa vụ tự quyết toán thuế thu nhập cá nhân (TNCN) phụ thuộc vào nguồn thu nhập và việc có thuộc diện ủy quyền hay không; chi tiết các trường hợp phải tự quyết toán vui lòng tham khảo Nghị định 126/2020/NĐ-CP (đặc biệt Điều 21) và Luật Quản lý thuế, hoặc liên hệ cơ quan thuế để được hướng dẫn chính xác.
Mọi thắc mắc vui lòng liên hệ MoMo theo 3 cách:
Hotline: 1900 54 54 41 (1.000đ/phút)
Email: [email protected]
Tính năng Trợ giúp: Đăng nhập MoMo >> Chọn biểu tượng Trợ giúp hoặc nhập từ khóa "trợ giúp" vào ô tìm kiếm.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.