App Chi Tiêu Gia Đình: 5 Ưu Tiên Cần Nhớ Khi Lựa Chọn
App chi tiêu gia đình năm 2027 không còn là cuốn sổ phải nhập tay: AI tự ghi chép, cả nhà cùng xem một quỹ chung và chia tiền thành từng quỹ theo mục tiêu. Bài tổng hợp 5 xu hướng mới, lý do nhiều nhà bỏ app sau vài tuần và cách chia quỹ chi tiêu cho năm mới.
Những điều cần nhớ về app chi tiêu gia đình
App chi tiêu gia đình thế hệ mới ưu tiên AI tự ghi chép và quỹ chung để cả nhà cùng xem, thay cho sổ nhập tay.
Nhiều gia đình bỏ app vì chỉ một người ghi, cảm giác bị kiểm soát hoặc không rõ tiền chung và tiền riêng. Hãy thống nhất cách dùng trước khi tải app.
Ưu tiên app miễn phí cho nhiều người dùng chung, có phân quyền chi và nhắc góp, nhắc hạn mức.
Chia tiền thành từng quỹ theo mục đích: sinh hoạt, học tập và y tế, dự phòng, mục tiêu năm mới.
App chi tiêu gia đình là gì và vì sao năm 2027 nên dùng?
App chi tiêu gia đình là ứng dụng trên điện thoại giúp các thành viên ghi lại, phân loại và theo dõi những khoản thu chi chung của cả nhà, từ tiền chợ, tiền điện nước đến học phí của con và các khoản tiết kiệm cho mục tiêu lớn.
Điểm khác biệt so với app quản lý chi tiêu cá nhân nằm ở chữ "chung". Một app dành cho gia đình cần cho nhiều người cùng xem, cùng góp và phân rõ ai được chi khoản nào, thay vì chỉ một người âm thầm ghi chép rồi báo cáo lại.
Năm 2027 là thời điểm thuận lợi để chuyển sang app, vì phần lớn khoản chi của gia đình Việt đã đi qua điện thoại. Theo Ngân hàng Nhà nước Việt Nam, 6 tháng đầu năm 2026 hệ thống đã xử lý hơn 15 tỷ giao dịch thanh toán không dùng tiền mặt, tăng 34,28% về số lượng so với cùng kỳ năm 2025. Khi tiền chợ, tiền điện, tiền học đều được quét mã QR hay chuyển khoản, dữ liệu chi tiêu của cả nhà thực ra đã có sẵn, chỉ chờ được sắp xếp lại.
Lý do thứ hai là sự hòa thuận. Thống kê của Viện Nghiên cứu Gia đình và Giới cho thấy khoảng 13% vụ ly hôn tại Việt Nam xuất phát từ vấn đề tiền bạc. Một hệ thống thu chi minh bạch sẽ giúp vợ chồng bớt những câu hỏi khó nghe như "tiêu gì mà hết tiền?" hoặc có những nghi ngờ nhau về chuyện tiền bạc, từ đó có thêm thời gian tập trung vào các mục tiêu chung.
5 xu hướng app thu chi gia đình nổi bật
Thế hệ app thu chi gia đình mới không còn là cuốn sổ điện tử phải nhập tay từng dòng. Nhìn vào các ứng dụng tài chính trong và ngoài nước gần đây, có 5 thay đổi đáng chú ý mà gia đình nên tận dụng khi chọn công cụ cho năm mới.
1. AI tự ghi chép, nhập bằng chat hoặc giọng nói
Lý do lớn nhất khiến nhiều gia đình bỏ cuộc là việc ghi chép thủ công quá mệt. Xu hướng năm 2026 là để AI làm phần việc này: giao dịch thanh toán qua app được tự động ghi lại và phân loại vào các nhóm như ăn uống, hóa đơn, mua sắm. Với khoản chi bằng tiền mặt, bạn chỉ cần gõ một câu chat như "đi chợ 350 nghìn" hoặc nói bằng giọng nói, app sẽ tự hiểu và ghi vào đúng danh mục.
Ví dụ, tính năng Quản Lý Chi Tiêu trên MoMo dùng AI để ghi chép và phân loại các giao dịch thanh toán qua MoMo, kèm báo cáo theo tuần và tháng. Hiện đã có hơn 3 triệu người dùng tính năng này mỗi tháng với những đánh giá vô cùng tích cực.
2. Chế độ xem chung số dư tài khoản
Phần lớn gia đình không thiếu kế hoạch chi tiêu, mà thiếu sự phối hợp. Thường chỉ một người nắm rõ tình hình, người còn lại mặc định "chắc vẫn ổn". Các app thế hệ mới vì vậy ưu tiên chế độ xem chung: cả hai vợ chồng cùng nhìn thấy số dư, khoản góp và khoản chi của quỹ gia đình theo thời gian thực, không cần chờ đến cuối tháng mới tổng kết.
3. Quỹ chung minh bạch, quỹ riêng rõ ràng
Trong một khảo sát của VnExpress với hơn 500 độc giả, 40% chọn giải pháp vợ chồng thỏa thuận góp quỹ chung. Trước xu hướng này, mô hình "một người cầm hết lương" cũng vì đó mà đang nhường chỗ cho cách góp quỹ chung theo tỷ lệ thu nhập, mỗi người vẫn giữ một phần để chi tiêu cá nhân. App hỗ trợ quỹ chung giúp mô hình này dễ duy trì hơn: ai góp bao nhiêu, ai chi khoản gì đều có lịch sử rõ ràng.
4. Ngân sách, cảnh báo và nhắc hóa đơn sắp tới
Thay vì nhìn lại sau khi tiền đã tiêu, app hiện đại giúp gia đình chủ động hơn: đặt ngân sách cho từng nhóm chi, nhận cảnh báo khi sắp vượt hạn mức và xem trước các hóa đơn sắp đến hạn. Điều này đặc biệt hữu ích vào mùa cuối năm khi các khoản thu chi gia tăng gấp nhiều lần so với trong năm. Một ngân sách chung trên app giúp chia sẻ bớt gánh nặng đó cho cả nhà.
5. Bảo mật sinh trắc học và quyền riêng tư cho từng thành viên
Khi nhiều người cùng dùng một hệ thống tài chính, bảo mật và quyền riêng tư trở thành tiêu chí bắt buộc. Các ví điện tử và ngân hàng số hiện xác thực giao dịch bằng sinh trắc học, đồng thời tách bạch phần chung và phần riêng: quỹ chung cả nhà cùng theo dõi, còn quỹ cá nhân thì người ngoài quỹ không xem được. Minh bạch phần chung, tôn trọng phần riêng là cách nhiều gia đình trẻ đang chọn.
Vì sao nhiều nhà bỏ app chi tiêu gia đình sau vài tuần?
Tải app thì dễ, dùng đều đặn mới khó. Phần lớn gia đình bỏ cuộc không phải vì thiếu kỷ luật, mà vì cách dùng app ngay từ đầu đã tạo ra áp lực cho một người hoặc cả hai. Dưới đây là 4 lý do thường gặp nhất và cách khắc phục.
Ghi chép tay quá mệt
Nếu mỗi ly cà phê, mỗi lần đi chợ đều phải mở app nhập tay, chỉ sau vài tuần bận rộn là danh sách bị bỏ trống ngay. Để tránh khiến người dùng mất thời gian tự điền tay các khoản thu chi, MoMo hiện có tính tự động: thanh toán qua ví điện tử có tính năng tự ghi chép, hỗ trợ nhập nhanh bằng chat hoặc hình ảnh hóa đơn một cách tiện lợi.
Không rõ đâu là tiền chung, đâu là tiền riêng
Nhiều cuộc cãi vã bắt đầu từ chuyện một khoản chi "tưởng là chung" nhưng người kia lại nghĩ là riêng. Trước khi dùng app, hai vợ chồng nên liệt kê rõ các khoản chung như tiền nhà, điện nước, đi chợ, học phí của con, phần còn lại thuộc về mỗi người. Mục tiêu riêng, như tiền mua quà sinh nhật bạn đời, có thể để ở một quỹ cá nhân riêng.
Tiêu chí chọn app chi tiêu gia đình miễn phí
Không có ứng dụng nào phù hợp với mọi nhà. Trước khi tải một app chi tiêu gia đình miễn phí, hãy đối chiếu với thói quen thanh toán hiện tại của cả nhà theo các tiêu chí dưới đây.
Ghi chép tự động hoặc nhập nhanh: app nên tự ghi lại giao dịch, hoặc cho nhập bằng chat, giọng nói trong vài giây.
Nhiều người cùng tham gia: cả vợ chồng, thậm chí con lớn hoặc ba mẹ, có thể cùng xem và góp vào quỹ chung.
Phân quyền chi tiêu: người phụ trách đi chợ, đóng hóa đơn được chi trong một hạn mức, tránh phải hỏi nhau từng khoản nhỏ.
Miễn phí thật sự: kiểm tra bản miễn phí giới hạn gì, ví dụ số người dùng chung, số quỹ hay tính năng xuất báo cáo, và có thu phí khi góp, rút tiền không.
Báo cáo dễ đọc: biểu đồ theo tuần, tháng để cả nhà cùng nhìn và cùng điều chỉnh.
Gần với thói quen thanh toán: nếu cả nhà đã quen quét mã QR trên một ví điện tử, dùng tính năng quản lý chi tiêu ngay trong ví đó sẽ đỡ phải tải thêm app.
Bảo mật: có xác thực sinh trắc học và do tổ chức được cấp phép hoạt động hợp pháp cung cấp.
Nếu muốn so sánh chi tiết từng ứng dụng theo các tiêu chí trên, bạn có thể tham khảo thêm bài viết về app quản lý chi tiêu của MoMo.
Cách chia quỹ chi tiêu gia đình cho năm mới 2027
Giai đoạn cuối năm là thời điểm thích hợp để vợ chồng, cặp đôi dành thời gian cùng xem lại năm cũ và chia quỹ cho năm mới. Để chia quỹ hiệu quả, bạn có thể áp dụng các bước sau:
Tổng kết năm 2026: mở báo cáo chi tiêu trên app, xem 3 nhóm chi lớn nhất của cả nhà và những tháng bị vượt kế hoạch.
Thống nhất cách góp: chọn góp theo tỷ lệ thu nhập hay số tiền cố định, và mỗi người giữ lại bao nhiêu để chi tiêu riêng.
Chọn 4 đến 5 quỹ chính: quỹ sinh hoạt (tiền nhà, điện nước, đi chợ), quỹ học tập và y tế (học phí, thuốc men, khám bệnh), quỹ dự phòng cho tình huống bất ngờ, và quỹ mục tiêu như Tết, du lịch hay mua xe.
Tạo từng quỹ trên app: đặt số tiền mục tiêu và lịch góp định kỳ cho mỗi quỹ.
Phân vai: thống nhất ai quản lý quỹ nào, ai được chi quỹ sinh hoạt trong hạn mức hằng tháng.
Xem lại các quỹ đầu mỗi tháng: dành 15 phút cùng xem tiến độ từng quỹ, chuyển bớt tiền từ quỹ dư sang quỹ thiếu thay vì đợi cuối năm.
Vợ chồng lập quỹ chi tiêu chung trên MoMo
Trên MoMo, bạn có thể dễ dàng quản lý chi tiêu và phân bổ các quỹ thông qua tính năng Quỹ. Để bạn hiểu hơn về tính năng này, sau đây là ví dụ cụ thể từ MoMo.
Lan và Minh cưới nhau được hai năm, cả hai đều nhận lương qua tài khoản và thanh toán gần như mọi thứ bằng điện thoại. Từ đầu năm mới, hai vợ chồng quyết định gom tiền chợ và các khoản sinh hoạt vào một chỗ bằng tính năng Quỹ trên MoMo.
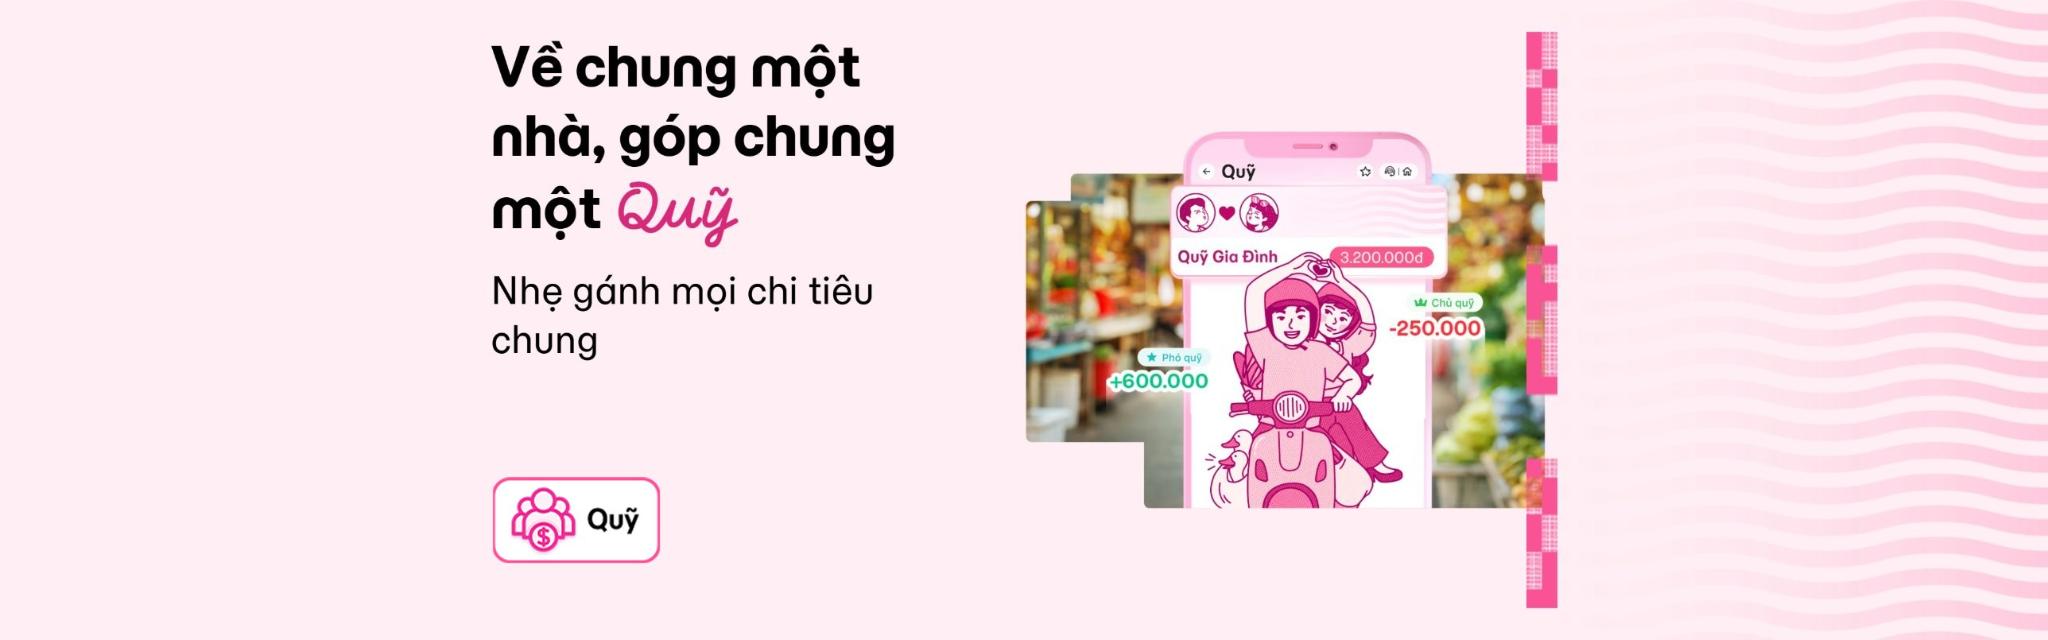
Lan tạo “Quỹ Gia Đình” cho tiền chợ, điện nước và các khoản lặt vặt trong nhà. Quỹ tự nhắc góp định kỳ, nên Lan không phải nhắc chồng. Số tiền thu/chi được thể hiện rõ ràng kèm thời gian, lý do chi tiêu. Chẳng hạn, Minh vừa góp thêm 600.000đ, còn sáng nay Lan đi chợ hết 250.000đ, thanh toán thẳng từ quỹ. Số dư còn 3.200.000đ, cả hai đều thấy rõ từng khoản vào ra.
Minh được thêm làm Phó quỹ, nên khi Lan bận vẫn có thể tự đi chợ, đóng tiền điện. Phó quỹ được chi tối đa 5 triệu đồng mỗi tháng. Khi thanh toán trên MoMo, chỉ cần chọn nguồn tiền là Quỹ là Minh có thể thanh toán ngay, không phải chuyển tiền qua lại giữa các khoản mất thời gian.
Một vài điểm giúp Quỹ hợp với chi tiêu gia đình:
Góp từ 1.000đ, và người không dùng MoMo, như ông bà muốn góp thêm cho cháu, vẫn góp được.
Hoàn toàn miễn phí: không tốn phí mở, góp, rút, chi tiêu hay đóng quỹ.
Mỗi người làm chủ tối đa 10 quỹ, đủ để mỗi mục đích là một quỹ riêng.
Có thể chọn không dùng một quỹ để thanh toán, tránh tiêu nhầm vào quỹ dự phòng hay quỹ Tết.
Những lưu ý khi dùng app chi tiêu gia đình
Công cụ chỉ là phương tiện, sự đồng thuận mới quyết định một app quản lý tài chính gia đình có được dùng lâu dài hay không. Hãy để ý vài điều sau khi bắt đầu.
Dùng app để cùng nhìn bức tranh chung, không biến nó thành công cụ kiểm tra hay bắt lỗi nhau.
Luôn chừa một khoản riêng cho mỗi người để chi tiêu thoải mái mà không cần giải thích.
Ghi thêm các khoản tiền mặt như tiền chợ truyền thống, tiền lì xì để báo cáo không bị thiếu.
Không chia sẻ mật khẩu, mã OTP cho bất kỳ ai, kể cả người thân.
Bắt đầu với 2 đến 3 quỹ và khoảng 8 đến 12 danh mục chi, khi đã quen mới thêm mục tiêu mới.
Câu hỏi thường gặp về app chi tiêu gia đình
App chi tiêu gia đình miễn phí có giới hạn gì không?
Tùy app. Một số app miễn phí giới hạn số người dùng chung hoặc thu phí tính năng nâng cao như xuất báo cáo. Với Quỹ trên MoMo, việc mở, góp, rút, chi tiêu và đóng quỹ đều miễn phí; mỗi người làm chủ tối đa 10 quỹ, tổng sức chứa các quỹ thường tối đa 100 triệu đồng.
Vợ chồng nên dùng chung một tài khoản hay mỗi người một tài khoản?
Mỗi người nên giữ tài khoản riêng để bảo mật, sau đó cùng tham gia một quỹ chung. Cách này vừa minh bạch phần tiền chung, vừa giữ được sự riêng tư cho mỗi người.
Có thể chia quỹ chi tiêu cho từng thành viên không?
Có. Bạn có thể tạo quỹ riêng cho từng việc rồi giao người phụ trách. Trên Quỹ của MoMo, một quỹ có tối đa 3 Phó quỹ, mỗi người được chi tối đa 5 triệu đồng mỗi tháng; thành viên thường muốn rút tiền thì gửi yêu cầu để Chủ quỹ duyệt.
Vợ dùng iPhone, chồng dùng Android có dùng chung app được không?
Được. Phần lớn ví điện tử và app chi tiêu đều có trên cả iOS và Android, dữ liệu lưu theo tài khoản nên khác hệ điều hành vẫn cùng xem và cùng góp vào một quỹ. Trước khi chọn, hãy kiểm tra app có mặt trên cả App Store và Google Play.
Nên chia bao nhiêu danh mục chi tiêu cho gia đình?
Khoảng 8 đến 12 danh mục là vừa, ví dụ: đi chợ, ăn ngoài, nhà cửa và hóa đơn, con cái, đi lại, sức khỏe, hiếu hỉ, mua sắm, giải trí và tiết kiệm. Quá nhiều danh mục khiến việc phân loại mất thời gian và dễ bỏ cuộc.
Gia đình vẫn dùng nhiều tiền mặt thì có cần app không?
Vẫn nên dùng. Bạn có thể ghi nhanh khoản tiền mặt bằng chat hoặc giọng nói, và dần chuyển các khoản định kỳ như điện nước, học phí sang thanh toán qua app để được ghi tự động.
Ba mẹ lớn tuổi có dùng được không?
Được, nếu chọn app có giao diện tiếng Việt đơn giản. Ba mẹ có thể chỉ cần góp vào quỹ chung, kể cả khi không dùng MoMo, còn việc thiết lập quỹ và ngân sách để con cái phụ trách.
Một app chi tiêu gia đình phù hợp không chỉ giúp ghi lại tiền đi đâu, mà còn giúp cả nhà cùng hướng về một mục tiêu chung. Hãy tận dụng những ngày cuối năm để ngồi lại cùng nhau, chia quỹ theo mục đích và lập quỹ chung đầu tiên, để năm 2027 bắt đầu nhẹ nhàng và chủ động hơn.
Thông tin trong bài mang tính tổng hợp và tham khảo, dựa trên quy định và các nguồn khảo sát tại thời điểm đăng tải, không thay thế tư vấn tài chính cá nhân hóa từ chuyên gia hoặc tổ chức được cấp phép. Số liệu và quy định có thể thay đổi theo thời gian, bạn nên đối chiếu nguồn chính thức mới nhất trước khi ra quyết định.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.