Khấu Trừ Thuế Thu Nhập Cá Nhân: Định Nghĩa, Cách Tính Và Quy Định
Khấu trừ thuế thu nhập cá nhân (khấu trừ thuế TNCN) là việc bên chi trả giữ lại phần thuế khi trả thu nhập, rồi nộp thay vào ngân sách. Bạn thường thấy khoản này trên phiếu lương hoặc thù lao. Bài viết giải thích trường hợp bị khấu trừ, mức khấu trừ, cách tính và cách xin hoàn thuế.
Lưu ý: Nội dung mang tính tham khảo, căn cứ quy định hiện hành tại thời điểm đăng bài, không thay thế tư vấn thuế cá nhân hóa. Bạn nên đối chiếu văn bản mới nhất hoặc kiểm tra với cơ quan thuế trước khi quyết định.
Muốn biết khấu trừ thuế TNCN lấy đi bao nhiêu từ lương mỗi tháng, bạn có thể dùng công cụ tính lương gross sang net trên Trung Tâm Tài Chính. Bạn chỉ cần nhập mức lương để xem số tiền thực nhận sau khi trừ bảo hiểm và thuế TNCN, rồi đối chiếu với phiếu lương của mình.
1. Khấu trừ thuế thu nhập cá nhân (TNCN) là gì?
Khấu trừ thuế hiểu đơn giản là việc công ty (hoặc bên chi trả thu nhập) trừ sẵn một khoản thuế trước khi chuyển lương hay thù lao cho bạn. Khoản tiền thực tế bạn nhận về ví hay tài khoản chính là số tiền sau khi đã trừ khoản thuế này.
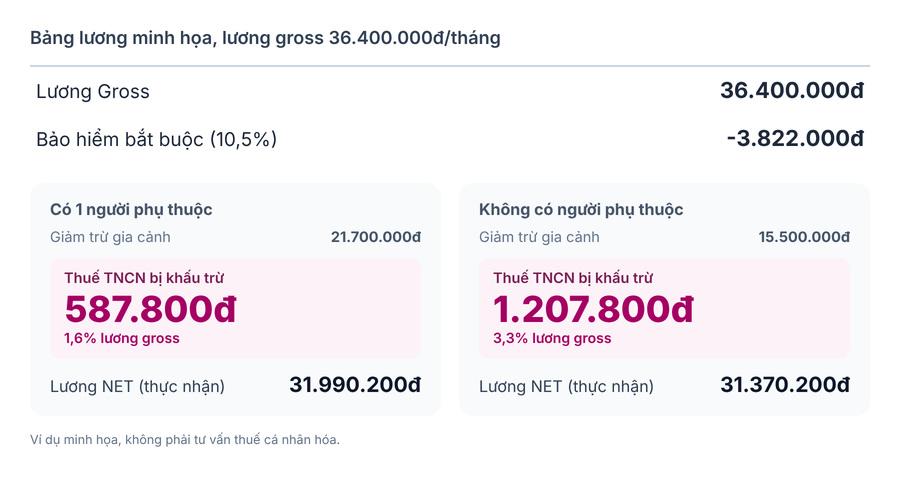
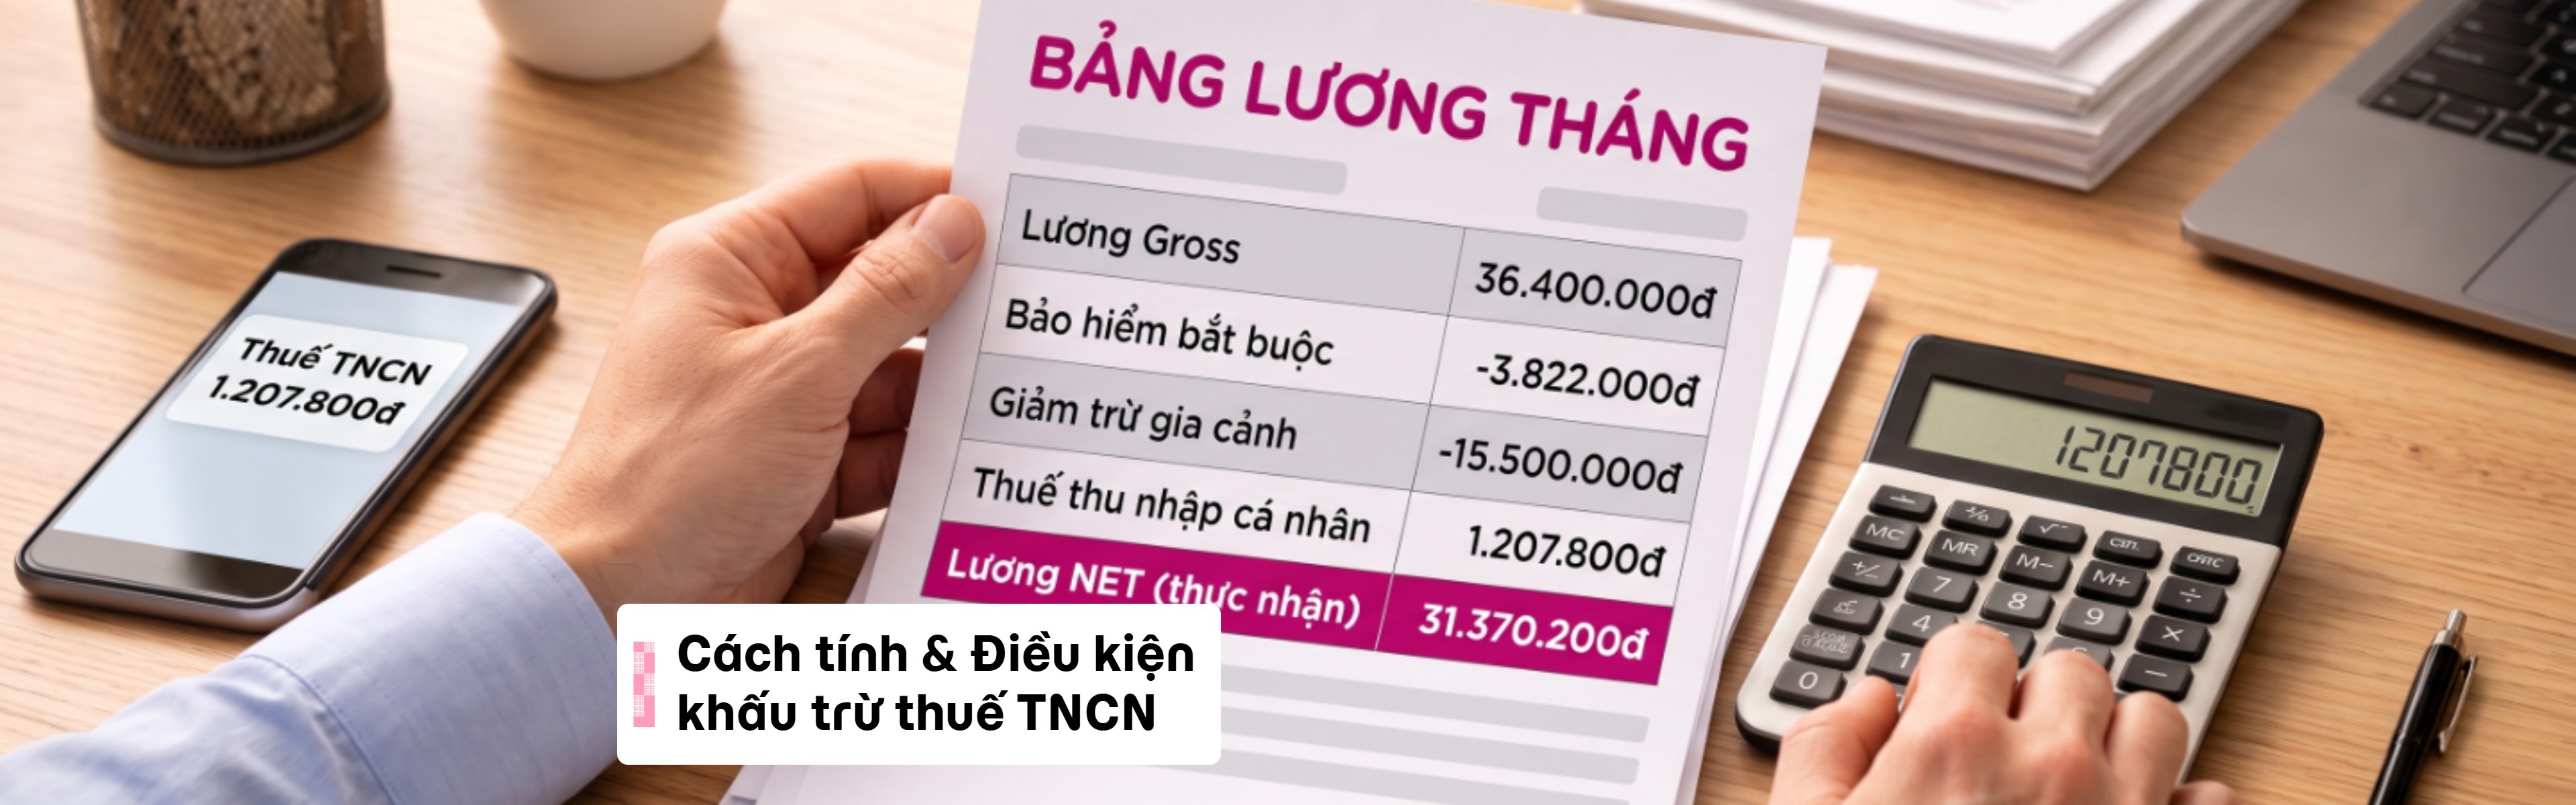
Bảng lương minh họa khoản khấu trừ thuế thu nhập cá nhân
Quy định nằm trong Luật Thuế thu nhập cá nhân số 109/2025/QH15 của Quốc hội (gọi tắt là Luật Thuế TNCN 2025). Nghị định số 253/2026/NĐ-CP của Chính phủ (gọi tắt là Nghị định 253/2026), có hiệu lực từ 01/7/2026, hướng dẫn chi tiết.
Số tiền bị khấu trừ hằng tháng chỉ là con số tạm tính. Khoản chênh lệch nộp thừa hoặc thiếu so với nghĩa vụ thực tế cả năm sẽ được xử lý, bạn cần nắm rõ khi nào cá nhân phải tự quyết toán thuế TNCN để nhận lại tiền hoàn hoặc nộp bổ sung.
2. Các trường hợp phải khấu trừ thuế thu nhập cá nhân
Bên chi trả khấu trừ theo từng loại thu nhập, không theo một cách chung cho mọi khoản.
Khấu trừ thuế thu nhập cá nhân: Các trường hợp phải khấu trừ
2.1 Thu nhập từ tiền lương, tiền công có hợp đồng lao động từ 3 tháng trở lên
Công ty khấu trừ thuế hằng tháng theo biểu lũy tiến từng phần, tính trên thu nhập sau khi trừ bảo hiểm bắt buộc và giảm trừ gia cảnh. Theo Điều 10 Luật Thuế TNCN 2025, mức giảm trừ là 15,5 triệu đồng/tháng cho bản thân và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc.
2.2 Thu nhập vãng lai, hợp đồng dưới 3 tháng hoặc không có hợp đồng
Điều 50 Nghị định 253/2026 quy định cá nhân cư trú không ký hợp đồng lao động hoặc ký dưới 3 tháng bị khấu trừ 10% mỗi lần chi trả từ 5 triệu đồng.
2.3 Thu nhập từ đầu tư vốn, cổ tức
Căn cứ Điều 12 Luật Thuế TNCN 2025 và Điều 52 Nghị định 253/2026/NĐ-CP, thu nhập từ đầu tư vốn và cổ tức của cá nhân cư trú chịu thuế TNCN 5%.
Cổ tức bằng tiền mặt: bên chi trả thường khấu trừ 5% trước khi chuyển tiền, nên số về tài khoản là số sau thuế.
Cổ tức bằng cổ phiếu: thuế thường chưa phát sinh lúc nhận mà tính khi bán.
Chuyển nhượng cổ phiếu: thuế 0,1% trên giá bán (Điều 13 Luật, Điều 54 Nghị định).
Lãi trái phiếu Chính phủ và địa phương: miễn thuế (khoản 6 Điều 4 Luật).
2.4 Thu nhập từ chuyển nhượng chứng khoán, bất động sản
Theo Điều 54 và Điều 57 Nghị định 253/2026/NĐ-CP, thu nhập từ chuyển nhượng chứng khoán và bất động sản đều chịu thuế tính trên giá chuyển nhượng: 0,1% với chứng khoán và 2% với bất động sản. Với bất động sản, bạn thường tự kê khai khi làm thủ tục chuyển nhượng, trừ khi hợp đồng thỏa thuận bên mua nộp thay.
2.5 Thu nhập từ bản quyền, nhượng quyền thương mại, trúng thưởng
Ba nhóm này chỉ tính thuế trên phần giá trị vượt 20 triệu đồng.
3. Mức khấu trừ thuế TNCN theo từng loại thu nhập
Bảng dưới áp dụng cho cá nhân cư trú.
Loại thu nhập | Mức thuế | Căn cứ |
|---|---|---|
Lương, tiền công, hợp đồng từ 3 tháng | Biểu lũy tiến 5 bậc, từ 5% đến 35% | Điều 9 Luật Thuế TNCN 2025 |
Vãng lai, hợp đồng dưới 3 tháng, không hợp đồng | 10% mỗi lần chi trả từ 5 triệu đồng | Điều 50 Nghị định 253/2026 |
Đầu tư vốn, cổ tức | 5% | Điều 12 Luật Thuế TNCN 2025 |
Chuyển nhượng chứng khoán | 0,1% giá chuyển nhượng | Điều 13 Luật Thuế TNCN 2025 |
Bản quyền | 5% phần vượt 20 triệu đồng | Điều 16 Luật Thuế TNCN 2025 |
Nhượng quyền thương mại | 5% phần vượt 20 triệu đồng | Điều 17 Luật Thuế TNCN 2025 |
Trúng thưởng | 10% phần vượt 20 triệu đồng | Điều 15 Luật Thuế TNCN 2025 |
Biểu lũy tiến theo tháng: 5% đến 10 triệu đồng, 10% trên 10 đến 30 triệu đồng, rồi 20%, 30% và 35% ở các bậc cao hơn. Bạn nắm rõ Thuế thu nhập cá nhân bao nhiêu để nắm chắc mức thuế của mình.
Với các khoản chi trả dưới 5 triệu đồng/lần, bên chi trả không bắt buộc khấu trừ 10% thuế. Nếu thu nhập tính thuế cả năm ước tính chưa đến mức phải nộp, bạn có thể gửi bản cam kết cho bên chi trả. Khi đó bạn tạm thời nhận trọn thù lao mà không bị trừ trước 10% (theo Điều 50 Nghị định 253/2026).
4. Cách tính khấu trừ thuế TNCN kèm ví dụ
Biết khấu trừ thuế TNCN là gì mới là bước đầu. Với lương, bạn trừ bảo hiểm bắt buộc và giảm trừ gia cảnh, rồi áp biểu lũy tiến. Với thù lao vãng lai, bạn nhân số tiền mỗi lần với 10%.
4.1 Cách tính với thu nhập từ lương có hợp đồng dài hạn
Giả sử lương gross 36.400.000đ/tháng, đóng bảo hiểm bắt buộc 10,5% trên toàn bộ lương và có 1 người phụ thuộc, cách tính khấu trừ thuế TNCN như sau:
Bước 1: Trừ bảo hiểm bắt buộc 10,5%: 36.400.000 x 10,5% = 3.822.000đ. Thu nhập còn lại: 32.578.000đ.
Bước 2: Tính giảm trừ gia cảnh: 15.500.000đ (bản thân) + 6.200.000đ (1 người phụ thuộc) = 21.700.000đ.
Bước 3: Xác định thu nhập tính thuế: 32.578.000 - 21.700.000 = 10.878.000đ.
Bước 4: Áp biểu thuế lũy tiến từng phần:
Bậc 1 (đến 10 triệu đồng chịu 5%): 10.000.000 x 5% = 500.000đ.
Bậc 2 (phần vượt từ 10 đến 30 triệu đồng chịu 10%): 878.000 x 10% = 87.800đ.
⇒ Tổng thuế TNCN bị khấu trừ: 587.800đ.
Vậy lương thực nhận (Net) = 31.990.200đ.
Nếu không có người phụ thuộc, thuế bị khấu trừ là 1.207.800đ và lương thực nhận là 31.370.200đ. Bạn có thể kiểm tra nhanh bằng công cụ tính lương gross sang net ngay tại Trung Tâm Tài Chính.
Lưu ý: Ví dụ chỉ để minh họa, không phải tư vấn thuế cá nhân hóa.
4.2 Cách tính với thu nhập vãng lai và cộng tác viên
Giả sử bạn là cộng tác viên của doanh nghiệp, không ký hợp đồng lao động và nhận thù lao 8.000.000đ một lần. Khoản này từ 5 triệu đồng nên bị khấu trừ 10%: 8.000.000 x 10% = 800.000đ, số tiền thực nhận của bạn là 7.200.000đ.
Lưu ý: Số liệu chỉ để minh họa, mức thực tế phụ thuộc loại hợp đồng.
5. Ai chịu trách nhiệm khấu trừ và nộp thuế TNCN?
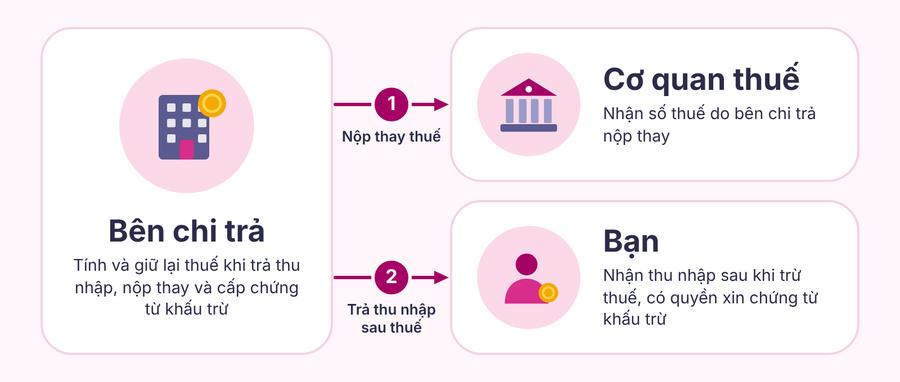
Ai chịu trách nhiệm khấu trừ và nộp thuế TNCN?
Đã hiểu khấu trừ thuế thu nhập cá nhân là gì, bạn cần biết ai thực hiện nộp thuế. Theo quy định của pháp luật về thuế TNCN, tổ chức hoặc cá nhân chi trả thu nhập có trách nhiệm khấu trừ, khai thay và nộp thuế vào ngân sách nhà nước. Với tiền lương, tiền công, công ty ký hợp đồng lao động với bạn sẽ có trách nhiệm thực hiện. Với các khoản thù lao hay thu nhập phát sinh từ đơn vị khác, bên chi trả tiền cho bạn sẽ thực hiện việc này. Vì bên chi trả nộp thay, bạn không phải nộp lại phần đã bị trừ.
6. Khi nào được hoàn lại tiền thuế đã bị khấu trừ?
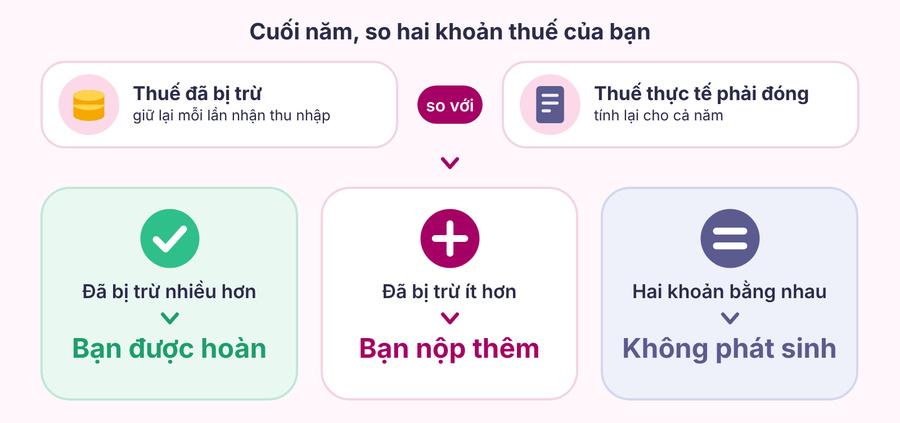
Trường hợp nào được hoàn thuế TNCN
Theo Điều 6 Luật Thuế TNCN 2025, bạn sẽ được Nhà Nước hoàn thuế khi số thuế đã nộp lớn hơn số thuế phải nộp. Phần thừa được xác định khi quyết toán, bằng cách so tổng thuế đã khấu trừ trong năm với số thuế tính theo thu nhập cả năm.
Nộp thừa thường xảy ra khi thuế bị khấu trừ vượt số tính theo biểu cả năm, hoặc khi bạn có thêm người phụ thuộc.
Để được quyết toán và hoàn lại tiền thuế, hãy gom đầy đủ chứng từ khấu trừ của từng nơi trước khi quyết toán thuế online bạn nhé!
7. Câu hỏi thường gặp về khấu trừ thuế thu nhập cá nhân
Khấu trừ thuế TNCN và nộp thuế TNCN khác nhau thế nào?
Khấu trừ thuế: công ty giữ lại một phần tiền thuế từ lương hoặc thù lao trước khi chuyển tiền cho bạn.
Nộp thuế: công ty nộp số tiền đã giữ lại đó vào ngân sách Nhà nước thay cho bạn.
Nhờ cơ chế này, bạn không phải tự đi nộp lại khoản thuế đã bị khấu trừ.
Thu nhập bao nhiêu thì bị khấu trừ thuế TNCN?
Tùy loại thu nhập. Lương bị khấu trừ khi thu nhập sau bảo hiểm của người độc thân vượt 15,5 triệu đồng/tháng. Thù lao vãng lai bị khấu trừ 10% từ 5 triệu đồng/lần. Bản quyền, nhượng quyền, trúng thưởng chỉ tính trên phần vượt 20 triệu đồng.
Chưa có mã số thuế (MST) cá nhân thì có bị khấu trừ không?
Có thể. Việc khấu trừ căn cứ theo loại hợp đồng và số tiền mỗi lần chi trả, không phụ thuộc vào việc bạn đã đăng ký MST hay chưa. Tuy nhiên, bạn tra cứu hoặc đăng ký MST sớm để chứng từ khấu trừ ghi đúng thông tin của bạn và dùng được khi quyết toán.
Làm cộng tác viên nhiều nơi bị trừ 10% có được hoàn lại tiền không?
Có thể được hoàn. Nếu tổng thuế 10% bị khấu trừ ở các nơi lớn hơn số thuế thực tế phải nộp theo biểu tính cả năm, bạn sẽ được hoàn phần nộp thừa. Bạn cần gom đủ chứng từ khấu trừ của từng đơn vị chi trả để quyết toán cuối năm.
Mất chứng từ khấu trừ thuế có xin cấp lại được không?
Được, bạn có thể liên hệ bên chi trả vì đây là bên lập chứng từ. Hãy nêu rõ kỳ trả và số tiền để họ đối chiếu, và xin sớm trước kỳ quyết toán.
Tiền thuế TNCN đã khấu trừ có được hoàn lại không?
Theo Điều 6 Luật Thuế TNCN 2025, bạn chỉ được hoàn lại phần tiền thuế nộp thừa. Khoản chênh lệch này sẽ được xác định chính xác khi bạn làm thủ tục quyết toán và tính lại toàn bộ thu nhập cả năm.
Khấu trừ thuế TNCN có áp dụng khi có thu nhập từ nhiều nơi không?
Có. Mỗi nơi chi trả khấu trừ riêng theo loại hợp đồng và số tiền của nơi đó. Theo Điều 10 Luật Thuế TNCN 2025, mỗi người phụ thuộc chỉ tính giảm trừ cho một người nộp thuế, nên bạn đăng ký đúng một nơi.
Lưu ý: Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, không thay thế tư vấn tài chính, pháp lý hoặc thuế cá nhân hóa từ chuyên gia hoặc tổ chức được cấp phép. Số liệu và quy định có thể thay đổi theo thời gian. Bạn nên đối chiếu văn bản pháp luật mới nhất hoặc liên hệ cơ quan thuế trước khi ra quyết định.
Mọi thắc mắc vui lòng liên hệ MoMo theo 3 cách:
Hotline: 1900 54 54 41 (1.000đ/phút)
Email: [email protected]
Tính năng Trợ giúp: Đăng nhập MoMo >> Chọn biểu tượng Trợ giúp hoặc nhập từ khóa "trợ giúp" vào ô tìm kiếm.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.