Phụ Cấp Điện Thoại Có Tính Thuế TNCN Theo Quy Định Mới Không?
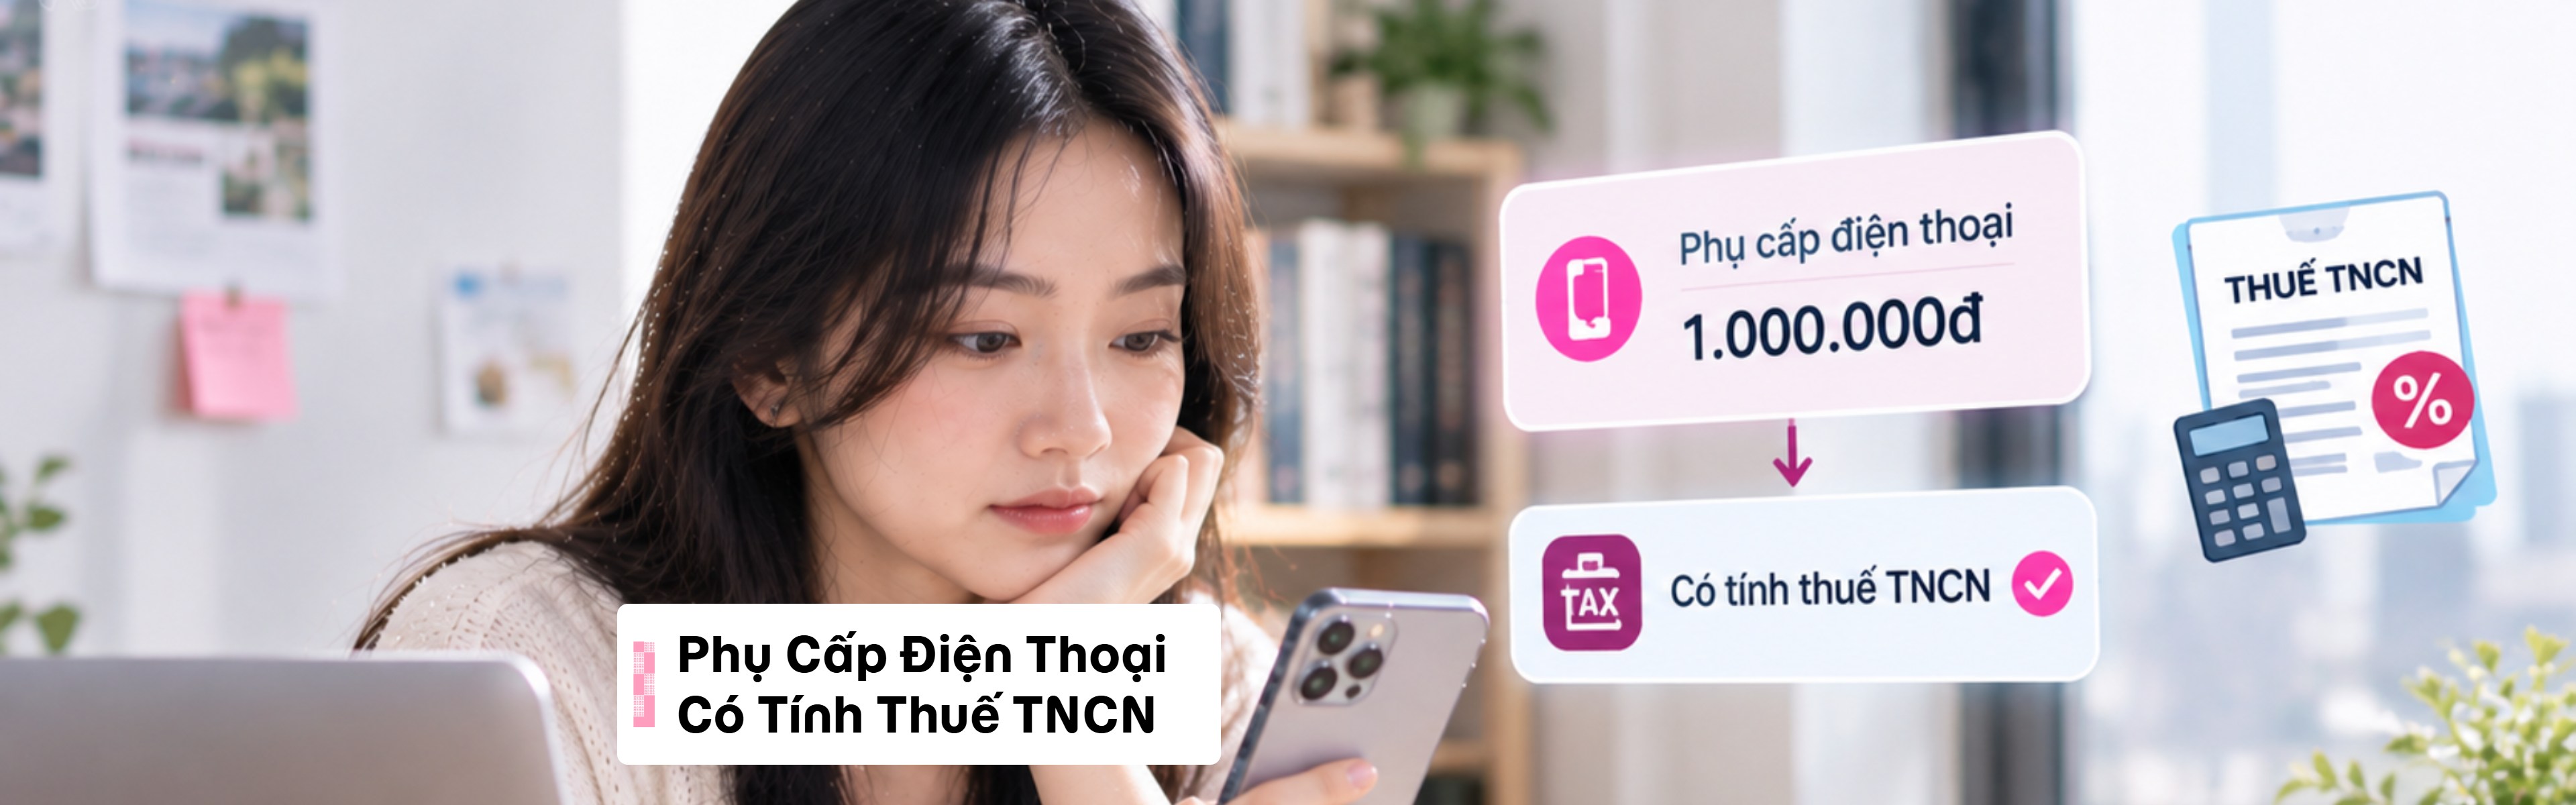
Khoản phụ cấp điện thoại cho người lao động không tính vào thu nhập chịu thuế TNCN nếu được chi trả theo đúng quy chế nội bộ hoặc hợp đồng lao động và phục vụ trực tiếp cho công việc. Trường hợp chi vượt mức khoán quy định, phần chênh lệch vượt định mức sẽ bị tính thuế TNCN theo biểu lũy tiến.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành và các nguồn nghiên cứu/khảo sát thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia/tổ chức được cấp phép. Số liệu, mức phí, lãi suất và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với văn bản pháp luật/nguồn chính thức mới nhất hoặc liên hệ đơn vị cung cấp dịch vụ tài chính liên quan trước khi ra quyết định.
Cầm bảng lương trên tay và thấy một phần thu nhập bị trừ thuế, nhiều người đi làm tự hỏi khoản tiền trợ cấp cước gọi hàng tháng có bị tính gộp vào thu nhập chịu thuế hay không. Về nguyên tắc, phụ cấp điện thoại có tính thuế tncn nếu doanh nghiệp chi trả vượt định mức hoặc không có quy chế rõ ràng, nhưng khoản này được miễn thuế hoàn toàn nếu là khoản khoán chi phục vụ công việc đúng quy định nội bộ.
Những điều cần nhớ về phụ cấp điện thoại có tính thuế tncn
Khoản khoán chi tiền điện thoại phục vụ công việc được miễn thuế thu nhập cá nhân khi có quy chế nội bộ hoặc hợp đồng lao động quy định rõ.
Phần tiền chi trả vượt định mức khoán chi bắt buộc phải cộng vào thu nhập chịu thuế thu nhập cá nhân của tháng chi trả.
Doanh nghiệp phải chuẩn bị đầy đủ chứng từ thanh toán ngân hàng hoặc phiếu chi hợp lệ để cơ quan thuế kiểm tra khi quyết toán.
Người lao động cần đối chiếu quy chế tài chính cơ quan để nắm chắc số thuế bị khấu trừ và bảo vệ thu nhập ròng thực nhận.
Quy định pháp luật về phụ cấp điện thoại có tính thuế tncn
Theo điểm đ.4 khoản 2 Điều 2 Thông tư 111/2013/TT-BTC do Bộ Tài chính ban hành, phần khoán chi tiền điện thoại cho người lao động phục vụ hoạt động sản xuất kinh doanh không tính vào thu nhập chịu thuế thu nhập cá nhân. Quy định này nêu rõ mức khoán chi phải phù hợp với quy chế tài chính hoặc quy chế nội bộ của doanh nghiệp, thay vì chi trả tự do ngoài văn bản.
Chẳng hạn, một nhân viên kinh doanh nhận phụ cấp điện thoại 500.000 VNĐ mỗi tháng theo hợp đồng lao động để liên hệ đối tác. Khoản tiền này nằm đúng định mức ban lãnh đạo phê duyệt thì cơ quan chi trả không được trừ thuế thu nhập cá nhân trên số tiền đó. Trái lại, nếu công ty chỉ chi tiền mặt định kỳ mà không lưu trong bất kỳ văn bản nội bộ nào, toàn bộ số tiền sẽ bị tính vào thu nhập chịu thuế khi cơ quan thuế thanh tra.
Điều kiện để phụ cấp điện thoại được miễn thuế TNCN
Doanh nghiệp muốn khoản hỗ trợ cước gọi của nhân sự không bị khấu trừ thuế cần đáp ứng đồng thời các tiêu chuẩn pháp lý do Bộ Tài chính hướng dẫn. Để khoản chi tiền điện thoại hợp lệ và được miễn thuế thu nhập cá nhân, đơn vị cần làm theo 3 bước sau:
Kiểm tra điều khoản phụ cấp trong hợp đồng lao động hoặc thỏa ước lao động tập thể của đơn vị.
Xác định mức khoán chi tiền điện thoại cụ thể cho từng vị trí chức danh trong quy chế chi tiêu nội bộ tiền điện thoại hoặc quy chế tài chính.
Chuẩn bị danh sách chi tiền kèm ủy nhiệm chi ngân hàng hoặc phiếu chi có chữ ký nhận của người thụ hưởng.
Nếu doanh nghiệp chỉ chi tiền dựa trên thỏa thuận miệng, người lao động sẽ chịu thiệt thòi vì bị khấu trừ thêm thuế trên bảng lương hàng tháng.
Cách xử lý khi tiền phụ cấp điện thoại vượt mức quy định
Khi số tiền công ty chi trả thực tế cao hơn hạn mức nội bộ, cách tính thuế tncn phụ cấp điện thoại được chia làm hai phần tách biệt: phần trong định mức được miễn thuế, còn phần chi vượt mức phải tính vào thu nhập chịu thuế.
Lấy tổng số tiền phụ cấp cước viễn thông nhận được trong kỳ thanh toán lương.
Trừ đi định mức khoán chi ghi trong quy chế tài chính cơ quan để giữ lại phần miễn thuế.
Đưa phần chênh lệch vượt định mức cộng vào thu nhập chịu thuế trước khi tính giảm trừ gia cảnh theo biểu thuế lũy tiến từng phần.
Giả sử doanh nghiệp quy định mức khoán chi tiền điện thoại là 1.000.000 VNĐ mỗi tháng nhưng chi cho nhân sự 1.500.000 VNĐ, khoản chênh lệch 500.000 VNĐ bắt buộc phải tính vào thu nhập chịu thuế thu nhập cá nhân của tháng đó. Nắm chắc nguyên tắc này giúp người đi làm tự tính toán lại bảng lương, tránh băn khoăn khi thấy thu nhập thực nhận bị giảm sút.
Tối ưu hóa và theo dõi thu nhập ròng trên Trung Tâm Tài Chính MoMo
Sau khi trừ các khoản thuế thu nhập cá nhân và bảo hiểm bắt buộc, việc quản lý chặt chẽ số tiền ròng thực nhận là bước quan trọng giúp người đi làm kiểm soát ngân sách cá nhân. Báo cáo khảo sát Chỉ số Năng lực Tài chính năm 2026 của Sun Life chỉ ra rằng có đến 61% người được hỏi không có kế hoạch tài chính dài hơn 1 năm, dẫn đến việc chi tiêu mất kiểm soát khi giá cả tăng cao. Để theo dõi sát sao dòng tiền sau thuế và chủ động tích lũy, bạn có thể thực hiện theo quy trình sau:
Mở ứng dụng MoMo và chọn mục Trung Tâm Tài Chính ngay tại màn hình chính.
Liên kết tài khoản ngân hàng nhận lương để hệ thống tự động gom dòng tiền, giúp bạn xem biến động thu nhập ròng sau thuế mà không cần ghi chép thủ công.
Thiết lập mục tiêu tiết kiệm hoặc phân bổ tiền nhàn rỗi vào các sản phẩm sinh lời tích hợp sẵn.
Nếu muốn bỏ bước ngồi cộng trừ bảng lương qua file tính phức tạp, người dùng có thể theo dõi biến động tài sản trực tiếp tại Trung Tâm Tài Chính MoMo để nắm bắt dòng tiền thực nhận trong vài giây. Nền tảng này được Ngân hàng Nhà nước cấp phép và đạt chuẩn an toàn bảo mật quốc tế PCI DSS Level 1, giúp bảo vệ dữ liệu cá nhân của người dùng xuyên suốt quá trình quản lý tài chính. Việc phân loại rõ các khoản chi tiêu hàng tháng như hóa đơn viễn thông, sinh hoạt phí sẽ giúp bạn giữ lại được nhiều tiền tiết kiệm hơn.
Xem thêm:
Câu hỏi thường gặp
Phụ cấp điện thoại có tính đóng bảo hiểm xã hội bắt buộc không?
Theo khoản 3 Điều 30 Thông tư 59/2015/TT-BLĐTBXH của Bộ Lao động - Thương binh và Xã hội, khoản khoán chi tiền điện thoại phục vụ công việc được ghi thành mục riêng trong hợp đồng lao động sẽ không dùng để tính đóng bảo hiểm xã hội bắt buộc. Doanh nghiệp chỉ đóng bảo hiểm xã hội dựa trên mức lương, phụ cấp lương và các khoản bổ sung xác định mức tiền cụ thể gắn với công việc.
Tiền điện thoại chi trả trực tiếp theo hóa đơn mang tên công ty có tính thuế TNCN không?
Khoản thanh toán này không bị tính thuế thu nhập cá nhân của người lao động. Khi hóa đơn dịch vụ viễn thông mang tên, địa chỉ, mã số thuế của công ty và phục vụ cho hoạt động sản xuất kinh doanh, doanh nghiệp được đưa toàn bộ khoản này vào chi phí được trừ khi xác định thuế thu nhập doanh nghiệp, không tính vào thu nhập của nhân sự.
Mức khoán chi phụ cấp điện thoại tối đa là bao nhiêu?
Pháp luật thuế hiện hành không áp đặt một con số trần cứng cho mức khoán chi tiền điện thoại của khối doanh nghiệp ngoài nhà nước. Mức chi trả cụ thể do ban lãnh đạo đơn vị tự quyết định dựa trên tính chất công việc từng vị trí, khả năng tài chính và phải được quy định rõ trong quy chế tài chính nội bộ.
Người lao động thử việc có được hưởng phụ cấp điện thoại miễn thuế không?
Người lao động trong thời gian thử việc vẫn được miễn thuế thu nhập cá nhân đối với khoản phụ cấp cước gọi. Điều kiện là khoản khoán chi này phải được ghi cụ thể trong hợp đồng thử việc hoặc văn bản quy định chế độ áp dụng thống nhất cho nhân sự thử việc của công ty nhằm phục vụ công việc chung.
Phụ cấp điện thoại trả bằng tiền mặt có hợp lệ không?
Doanh nghiệp chi trả phụ cấp điện thoại bằng tiền mặt vẫn được coi là hợp lệ nếu có đầy đủ chứng từ theo quy chế chi tiêu. Bộ phận kế toán cần chuẩn bị phiếu chi có chữ ký người nhận hoặc danh sách ký nhận phụ cấp của người lao động để làm căn cứ giải trình khi cơ quan thuế quyết toán.
Ghi chú: Nội dung bài viết chỉ mang tính chất phổ biến kiến thức pháp luật và quản lý tài chính; MoMo không đóng vai trò cơ quan tư vấn thuế hay đại diện pháp lý cho người nộp thuế.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.