Thu nhập chịu thuế là gì? Cách tính thuế thu nhập cá nhân 2026
Thu nhập chịu thuế là toàn bộ thu nhập cá nhân nhận được sau khi đã loại trừ các khoản được miễn thuế theo luật định. Đây là bước đệm quan trọng để tiếp tục áp dụng các mức giảm trừ trước khi ra số thuế TNCN thực nộp. Bài viết này sẽ giúp bạn nhận diện đúng các nguồn thu nhập chịu thuế, công thức tính chuẩn và cách áp dụng đúng biểu thuế mới nhất năm 2026.
1. Thu nhập chịu thuế TNCN là gì?
Thu nhập chịu thuế TNCN (viết tắt TNCT) là tổng thu nhập cá nhân được nhận từ tiền lương, tiền công và các nguồn thu nhập hợp pháp khác sau khi đã trừ đi các khoản được miễn thuế theo quy định của pháp luật.
Thu nhập chịu thuế là gì?
Thu nhập chịu thuế là gì?
Thu nhập chịu thuế là căn cứ trung gian quan trọng có trong quy trình tính thuế TNCN. Với tiền lương, tiền công, bạn chỉ cần lấy thu nhập chịu thuế trừ đi tiền bảo hiểm bắt buộc và giảm trừ gia cảnh sẽ có được thu nhập tính thuế.
1.1 Phân biệt thu nhập chịu thuế và thu nhập tính thuế
Để không bị nhầm lẫn giữa hai khái niệm này, cách phân biệt nhanh nhất là xem xét bạn đã khấu trừ các khoản bảo hiểm và giảm trừ gia cảnh hay chưa.
Thu nhập chịu thuế: là toàn bộ thu nhập (lương, thưởng, phụ cấp…) sau khi đã loại trừ các khoản được miễn thuế (như tiền ăn trưa, hỗ trợ trang phục trong định mức). Khoản tiền này chỉ là mốc tính toán trung gian và chưa dùng để nhân trực tiếp với thuế suất.
Thu nhập chịu thuế = Tổng thu nhập - Các khoản được miễn thuế
Thu nhập tính thuế (TNTT): là phần tiền còn lại sau khi lấy thu nhập chịu thuế trừ tiếp tiền đóng bảo hiểm bắt buộc (10,5%) và các khoản giảm trừ gia cảnh (bản thân, người phụ thuộc). Đây mới là con số thực tế đem nhân với thuế suất (5% - 35%) để ra số tiền thuế bạn phải nộp.
Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ (Bảo hiểm & gia cảnh)
1.2 Thu nhập sau thuế được hiểu như thế nào?
Thu nhập sau thuế (thường gọi là lương net hay thu nhập thực nhận) là số tiền thực tế chuyển về tài khoản ngân hàng của bạn sau khi công ty đã trích đóng bảo hiểm bắt buộc và khấu trừ thuế TNCN.
Công thức: Thu nhập sau thuế = Tổng thu nhập - Bảo hiểm bắt buộc - Thuế TNCN phải nộp
Dòng tiền từ lương gross đến lương net được xác định qua 4 bước:
Bước 1: Thu nhập chịu thuế = Tổng thu nhập - Các khoản miễn thuế
Bước 2: Thu nhập tính thuế = Thu nhập chịu thuế - Bảo hiểm bắt buộc - Giảm trừ gia cảnh
Bước 3: Thuế TNCN phải nộp = Áp biểu thuế lũy tiến lên thu nhập tính thuế (bảng ở mục 4)
Bước 4: Thu nhập sau thuế = Tổng thu nhập - Bảo hiểm bắt buộc - Thuế TNCN phải nộp
Lưu ý: giảm trừ gia cảnh chỉ dùng để tính ra số thuế ở bước 2-3, không bị trừ thẳng khỏi lương nên không lặp lại ở bước 4.
Kiểm tra nhanh số tiền thực nhận sau bảo hiểm và thuế TNCN: Dùng ngay Công cụ tính lương Gross sang Net trên Trung Tâm Tài Chính (https://www.momo.vn/tai-chinh). Chỉ mất vài giây nhập lương, hệ thống sẽ tự động tính đúng theo luật mới, giúp bạn nắm rõ tiền thực lĩnh về tài khoản để luôn làm chủ dòng tiền mỗi tháng.
2. Các khoản thu nhập chịu thuế thu nhập cá nhân
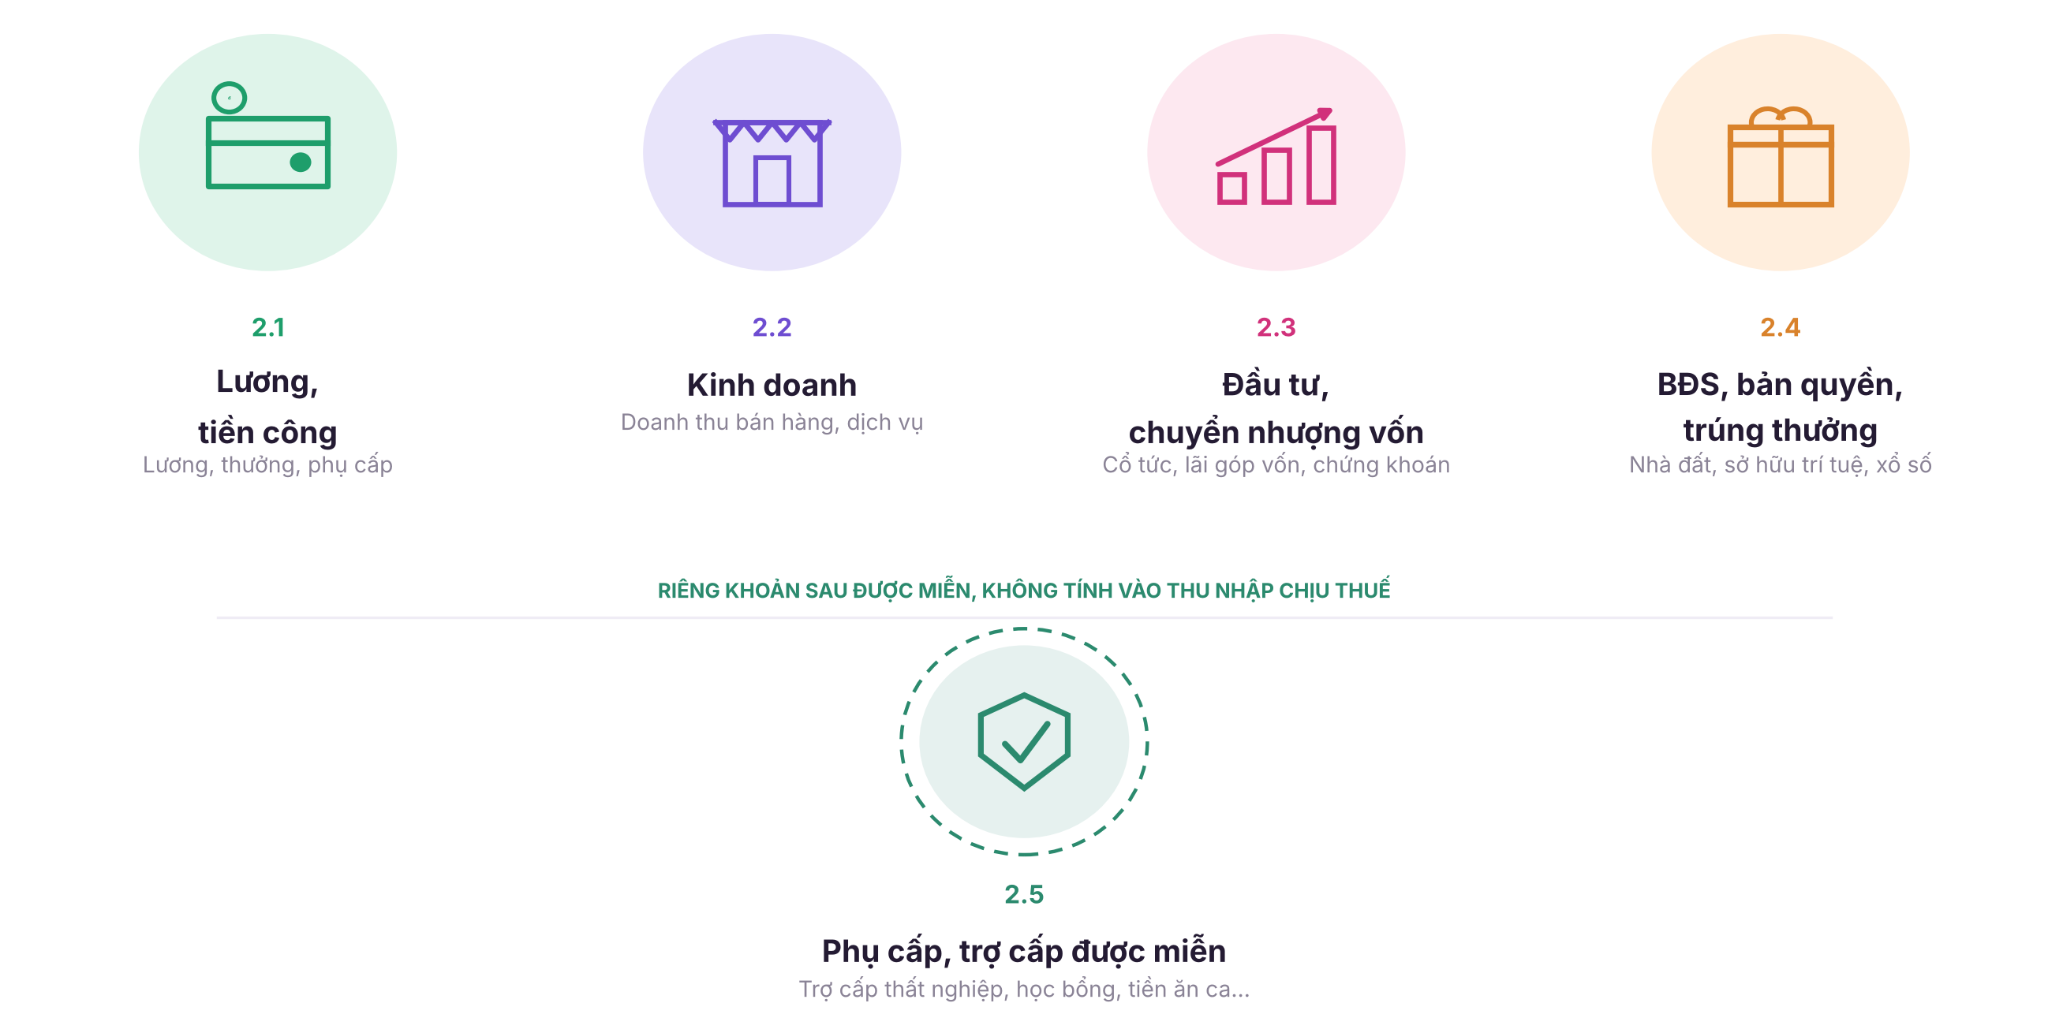
Các khoản thu nhập chịu thuế TNCN và các khoản được miễn
Theo quy định mới nhất (áp dụng từ 01/07/2026, căn cứ theo Luật Thuế TNCN số 109/2025/QH15 và Nghị định 253/2026/NĐ-CP), các khoản thu nhập chịu thuế TNCN của cá nhân phát sinh từ 10 nhóm nguồn thu sau:
Tiền lương, tiền công: bao gồm lương cứng hàng tháng, tiền thưởng và các khoản phụ cấp đi kèm. Đối với tiền làm thêm giờ và làm ca đêm, phần tiền trả cao hơn so với giờ làm việc bình thường sẽ được miễn thuế, do đó bạn chỉ cần tính thuế trên phần thu nhập bằng đơn giá giờ tiêu chuẩn theo quy định về tiền tăng ca có tính thuế TNCN không để xác định chính xác số thuế phải nộp.
Kinh doanh: Áp dụng đối với cá nhân, hộ kinh doanh (bán hàng, dịch vụ, kinh doanh online/thương mại điện tử, hành nghề độc lập, đại lý, môi giới hoặc hợp tác kinh doanh (Nghị định 141/2026/NĐ-CP và Nghị định 68/2026/NĐ-CP). Doanh thu từ 1 tỷ đồng/năm trở xuống được miễn thuế 100%. Khi vượt mốc 1 tỷ đồng/năm, thuế chỉ tính trên phần doanh thu vượt ngưỡng: mức từ trên 1 đến 3 tỷ đồng/năm được chọn nộp theo tỷ lệ % ngành nghề hoặc 15% trên tiền lãi (doanh thu trừ chi phí); trên 3 tỷ đồng/năm bắt buộc áp dụng mức 17% trên tiền lãi.
Đầu tư vốn: Tiền lãi nhận được khi cho vay vốn, cổ tức nhận từ cổ phiếu, lợi tức khi góp vốn vào công ty TNHH, hợp tác xã, quỹ đầu tư, hoặc lãi từ trái phiếu, tín phiếu.
Chuyển nhượng vốn: Thu nhập từ việc bán lại phần vốn góp trong doanh nghiệp, chuyển nhượng chứng khoán (cổ phiếu, quyền mua, trái phiếu, chứng chỉ quỹ) hoặc chuyển nhượng toàn bộ doanh nghiệp.
Chuyển nhượng bất động sản: Mua bán, chuyển nhượng quyền sử dụng đất, nhà ở (bao gồm cả nhà ở hình thành trong tương lai), quyền thuê đất hoặc mặt nước.
Trúng thưởng: Nhận thưởng từ xổ số, các chương trình khuyến mại mua sắm, đặt cược hợp pháp, trò chơi hoặc cuộc thi có thưởng (trừ trúng thưởng tại casino hoặc giải thưởng nội bộ do công ty tổ chức cho nhân viên).
Bản quyền: Thu nhập từ chuyển nhượng, chuyển quyền sử dụng quyền sở hữu trí tuệ hoặc chuyển giao công nghệ.
Nhượng quyền thương mại: Các khoản tiền nhận được từ hợp đồng nhượng quyền kinh doanh theo Luật Thương mại năm 2005 (số 36/2005/QH11) và các văn bản sửa đổi, bổ sung.
Thừa kế, quà tặng: Chỉ áp dụng với các loại tài sản bắt buộc phải đăng ký quyền sở hữu hoặc sử dụng như: bất động sản, chứng khoán, phần vốn góp, xe ô tô, xe máy, tàu thuyền...
Thu nhập khác: Các khoản thu nhập mới được bổ sung theo luật mới, bao gồm: chuyển nhượng tên miền quốc gia “.vn”, chuyển nhượng biển số xe trúng đấu giá, chuyển nhượng tín chỉ carbon/kết quả giảm phát thải (trừ lần chuyển nhượng đầu tiên), và chuyển nhượng tài sản số (tài sản ảo, tài sản mã hóa).
Lưu ý:
Chỉ tiền lương, tiền công mới tính thuế theo bậc: Trong 10 nhóm trên, duy nhất nhóm này áp dụng biểu thuế lũy tiến (hướng dẫn chi tiết ở Mục 4), các nhóm còn lại đều có mức thuế suất cố định riêng. Xem thêm: Ai phải đóng thuế thu nhập cá nhân.
Có những khoản tiền bạn được miễn thuế hoàn toàn: Điển hình như trợ cấp thất nghiệp, tiền ăn ca đúng hạn mức (xem thêm: Phụ cấp ăn trưa có tính thuế TNCN không), lãi sổ tiết kiệm ngân hàng hay học bổng.
3. Cách tính thu nhập chịu thuế TNCN
Việc tính thu nhập chịu thuế gồm hai bước nối tiếp, không gộp làm một.
3.1. Công thức xác định tổng thu nhập chịu thuế
Bước 1: Xác định thu nhập chịu thuế:
Thu nhập chịu thuế = Tổng thu nhập - Các khoản được miễn thuế
Bước 2: Từ thu nhập chịu thuế ra thu nhập tính thuế:
Thu nhập tính thuế = Thu nhập chịu thuế - Các khoản giảm trừ
Các khoản giảm trừ gồm giảm trừ gia cảnh (cho bản thân và người phụ thuộc) và các khoản bảo hiểm bắt buộc như BHXH, BHYT, BHTN. Mức giảm trừ gia cảnh hiện hành là 15,5 triệu đồng/tháng cho bản thân người nộp thuế và 6,2 triệu đồng/tháng cho mỗi người phụ thuộc, theo Nghị quyết số 110/2025/UBTVQH15.
3.2 Ví dụ tính thu nhập chịu thuế cho người làm công ăn lương
Ví dụ minh hoạ: Nam có tổng thu nhập 25.000.000 đồng/tháng gồm lương và phụ cấp, trong đó 1.000.000 đồng tiền hiếu hỷ được miễn thuế, và lương đóng bảo hiểm bắt buộc là 20.000.000 đồng/tháng. Nam không có người phụ thuộc.
Thu nhập chịu thuế = 25.000.000 - 1.000.000 = 24.000.000 đồng
Bảo hiểm bắt buộc = 20.000.000 x 10,5% (BHXH 8%, BHYT 1,5%, BHTN 1%) = 2.100.000 đồng
Thu nhập tính thuế = 24.000.000 - 2.100.000 - 15.500.000 (giảm trừ bản thân) = 6.400.000 đồng
Mức 6.400.000 đồng này rơi vào bậc 1 trong biểu thuế ở mục 4.
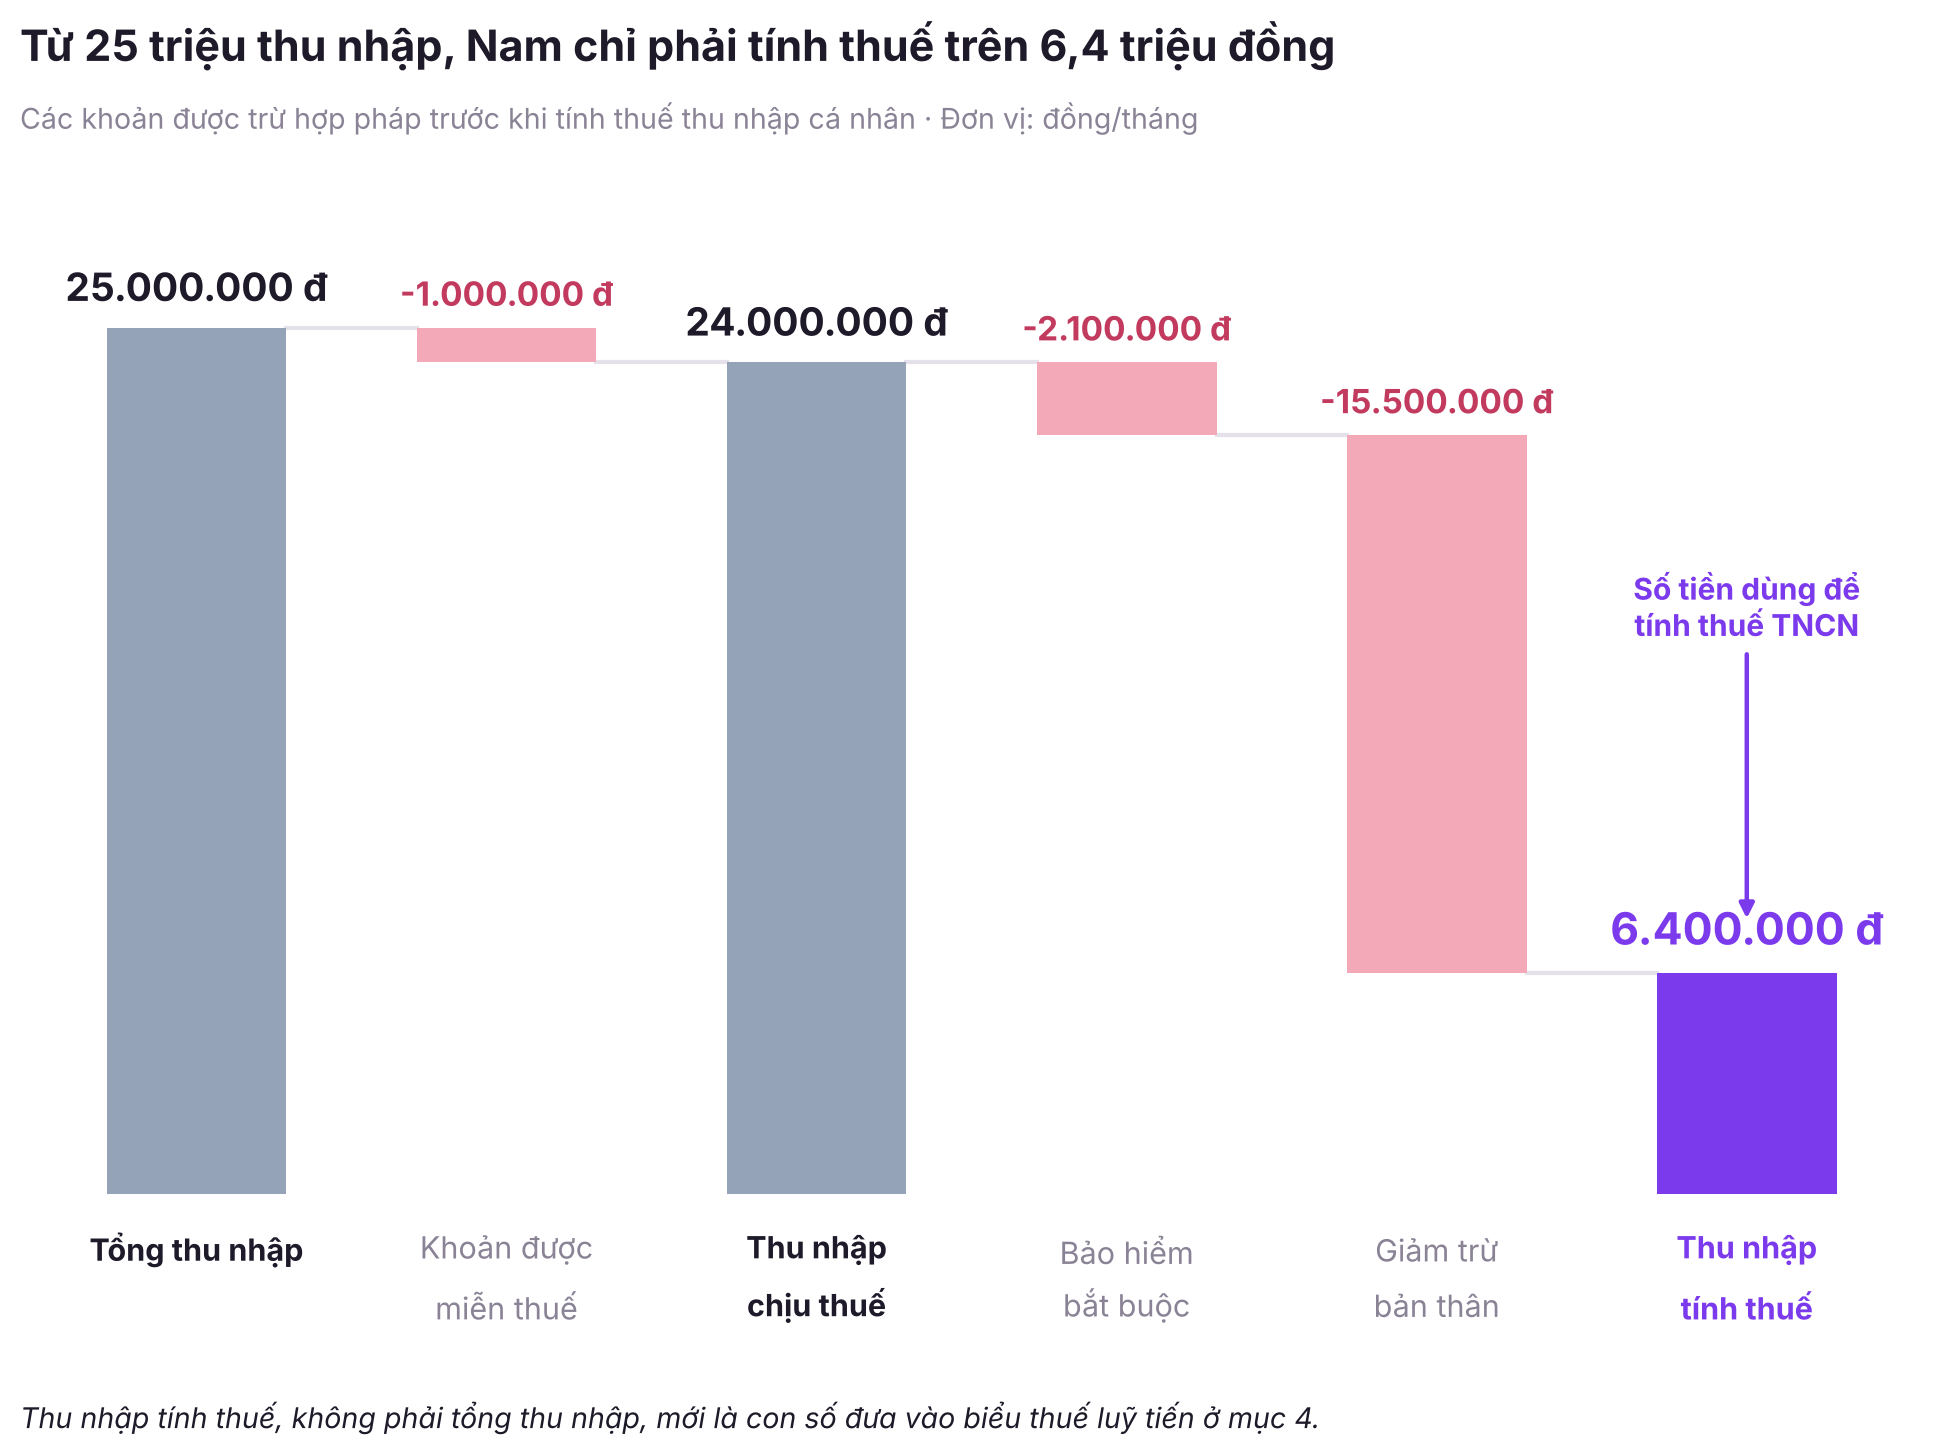
Ví dụ minh họa tính thu nhập chịu thuế với trường hợp của Nam
Lưu ý: Số liệu trên mang tính minh hoạ, không phải tư vấn thuế cho trường hợp cụ thể. Mức lương đóng bảo hiểm và mức giảm trừ thực tế tùy hoàn cảnh từng người, nên đối chiếu lại với chứng từ khấu trừ thuế của bạn.
4. Biểu thuế suất thuế thu nhập cá nhân
Từ kỳ tính thuế 2026, biểu thuế suất thu nhập cá nhân cho tiền lương, tiền công theo nguyên tắc lũy tiến từng phần đã rút gọn từ 7 bậc xuống còn 5 bậc, theo Điều 9 Luật Thuế thu nhập cá nhân số 109/2025/QH15 (Quốc hội thông qua 10/12/2025):
Bậc | Thu nhập tính thuế/tháng | Thuế suất |
1 | Đến 10 triệu đồng | 5% |
2 | Trên 10 đến 30 triệu đồng | 10% |
3 | Trên 30 đến 60 triệu đồng | 20% |
4 | Trên 60 đến 100 triệu đồng | 30% |
5 | Trên 100 triệu đồng | 35% |
Biểu thuế trên áp dụng từ kỳ tính thuế 2026 (từ 01/01/2026) cho thu nhập từ tiền lương, tiền công của cá nhân cư trú. Quy định có thể được điều chỉnh theo văn bản hướng dẫn mới, nên kiểm tra lại biểu thuế mới nhất tại Tổng cục Thuế.
4.1 Nguyên tắc lũy tiến từng phần
Bậc thuế càng cao thì thuế suất càng lớn, nhưng thuế chỉ tính riêng trên phần thu nhập rơi vào từng bậc, không áp một mức thuế suất duy nhất lên toàn bộ thu nhập. Ví dụ 35 triệu đồng thu nhập tính thuế: 10 triệu đầu chịu 5%, 20 triệu tiếp theo chịu 10%, 5 triệu còn lại chịu 20%, không phải cả 35 triệu đều chịu 20%.
4.2 Thuế suất áp dụng cho thu nhập không thường xuyên
Đầu tư vốn, chuyển nhượng vốn, chứng khoán, trúng thưởng, thừa kế hay quà tặng không tính theo biểu lũy tiến ở trên, mà áp thuế suất cố định riêng theo Điều 12, 13, 15 và 18 Luật Thuế thu nhập cá nhân số 109/2025/QH15.
5. Câu hỏi thường gặp về thu nhập chịu thuế
Tổng thu nhập chịu thuế phải khấu trừ là gì?
Đây chính là toàn bộ tiền lương, thu nhập bạn nhận được sau khi đã trừ các khoản miễn thuế, nhưng chưa trừ tiền đóng bảo hiểm, chưa trừ giảm trừ gia cảnh và cũng chưa trừ số tiền thuế phải nộp. Con số này được thể hiện riêng một dòng trên chứng từ, hoàn toàn tách biệt với dòng "Số thuế đã khấu trừ". (Xem thêm: Khấu trừ thuế thu nhập cá nhân là gì).
Thưởng Tết có tính vào thu nhập chịu thuế không?
Có. Tiền thưởng Tết về bản chất thuộc nhóm thu nhập từ tiền lương, tiền công. Do đó, khoản tiền này bắt buộc phải cộng gộp vào tổng thu nhập chịu thuế của tháng mà bạn thực tế nhận tiền thưởng.
Làm freelancer thì thu nhập chịu thuế tính ra sao?
Thu nhập freelancer vẫn chịu thuế TNCN: nếu không ký hợp đồng hoặc ký dưới 3 tháng, bạn sẽ bị trừ 10% tại nguồn cho mỗi lần nhận từ 2.000.000 đồng; nếu ký từ 3 tháng trở lên sẽ tính theo biểu thuế lũy tiến như nhân viên chính thức. (Xem Freelancer đóng thuế như thế nào).
Có thu nhập nhiều nguồn thì kê khai TNCT thế nào?
Bạn phải cộng dồn toàn bộ thu nhập chịu thuế từ tất cả các nơi nhận được trong năm tính thuế lại với nhau, không được kê khai riêng lẻ từng nguồn. Đây cũng là lý do người có từ 2 nguồn thu nhập trở lên (phát sinh khấu trừ thuế) thường không đủ điều kiện ủy quyền cho công ty mà bắt buộc phải tự làm quyết toán trực tiếp với cơ quan thuế. (Xem thêm: Khi nào cá nhân phải tự quyết toán thuế TNCN).
Không quyết toán thuế TNCN có bị phạt không?
Có thể bị phạt nếu thuộc diện phải tự quyết toán mà không làm, mức phạt tùy số thuế còn thiếu và thời gian chậm nộp. Nếu chỉ có 1 nguồn thu nhập và đã ủy quyền công ty, bạn không cần làm thêm. (Xem thêm: Hướng dẫn kê khai thuế thu nhập cá nhân online.)
Lưu ý: Nội dung mang tính tham khảo, không phải tư vấn thuế hay đầu tư cho từng trường hợp cụ thể. Số liệu biểu thuế, mức giảm trừ trích từ văn bản pháp luật hiện hành tại thời điểm đăng bài, có thể thay đổi theo hướng dẫn mới.
Mọi thắc mắc vui lòng liên hệ MoMo theo 3 cách:
Hotline: 1900 54 54 41 (1.000đ/phút)
Email: [email protected]
Tính năng Trợ giúp: Đăng nhập MoMo >> Chọn biểu tượng Trợ giúp hoặc nhập từ khóa "trợ giúp" vào ô tìm kiếm.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.