Tỷ Lệ Bao Phủ Nợ Xấu Là Gì? Ý Nghĩa, Cách Tính Và Tác Động Tín Dụng
Tỷ lệ bao phủ nợ xấu là tỷ lệ phần trăm giữa quỹ dự phòng rủi ro tín dụng và tổng số dư nợ xấu (nhóm 3 đến nhóm 5). Chỉ số này đo lường khả năng phòng thủ của ngân hàng trước tổn thất cho vay, đồng thời phản ánh mức độ thắt chặt điều kiện xét duyệt hồ sơ đối với người vay cá nhân.
Thông tin trong bài viết được tổng hợp nhằm mục đích cung cấp kiến thức tài chính chung và không cấu thành lời khuyên đầu tư hay cam kết phê duyệt tín dụng. Điểm và báo cáo tín dụng phản ánh dữ liệu do Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) ghi nhận tại thời điểm khai thác. Dữ liệu từ các tổ chức tín dụng có thể cần thời gian để cập nhật lên hệ thống CIC. Điểm tín dụng không đảm bảo người dùng được duyệt vay, mở thẻ tín dụng hay nhận lãi suất ưu đãi; quyết định cấp tín dụng hoàn toàn thuộc thẩm quyền của từng tổ chức tài chính dựa trên chính sách thẩm định riêng.
Nếu bạn từng thắc mắc tỷ lệ bao phủ nợ xấu là gì khi đọc báo cáo tài chính, câu trả lời rất cụ thể. Đây là tỷ lệ phần trăm giữa quỹ tiền dự phòng rủi ro mà ngân hàng trích lập so với tổng số nợ xấu phát sinh, phản ánh năng lực tự vệ của hệ thống trước rủi ro mất vốn.
Những điều cần nhớ về tỷ lệ bao phủ nợ xấu là gì
Thước đo tỷ lệ quỹ dự phòng rủi ro trên tổng nợ xấu thực tế của ngân hàng.
Tỷ lệ trên 100% chứng minh ngân hàng đủ tiền bù đắp tổn thất nợ xấu.
Nợ xấu thuộc nhóm 3 đến 5 theo Thông tư 31/2024/TT-NHNN trực tiếp kéo giảm tỷ lệ này.
Tỷ lệ bao phủ suy giảm khiến ngân hàng thắt chặt xét duyệt hồ sơ vay cá nhân.
Kiểm tra lịch sử nợ trên Điểm tín dụng CIC trên MoMo giúp phòng ngừa nguy cơ bị từ chối vay.
Tỷ lệ bao phủ nợ xấu là gì trong hoạt động ngân hàng
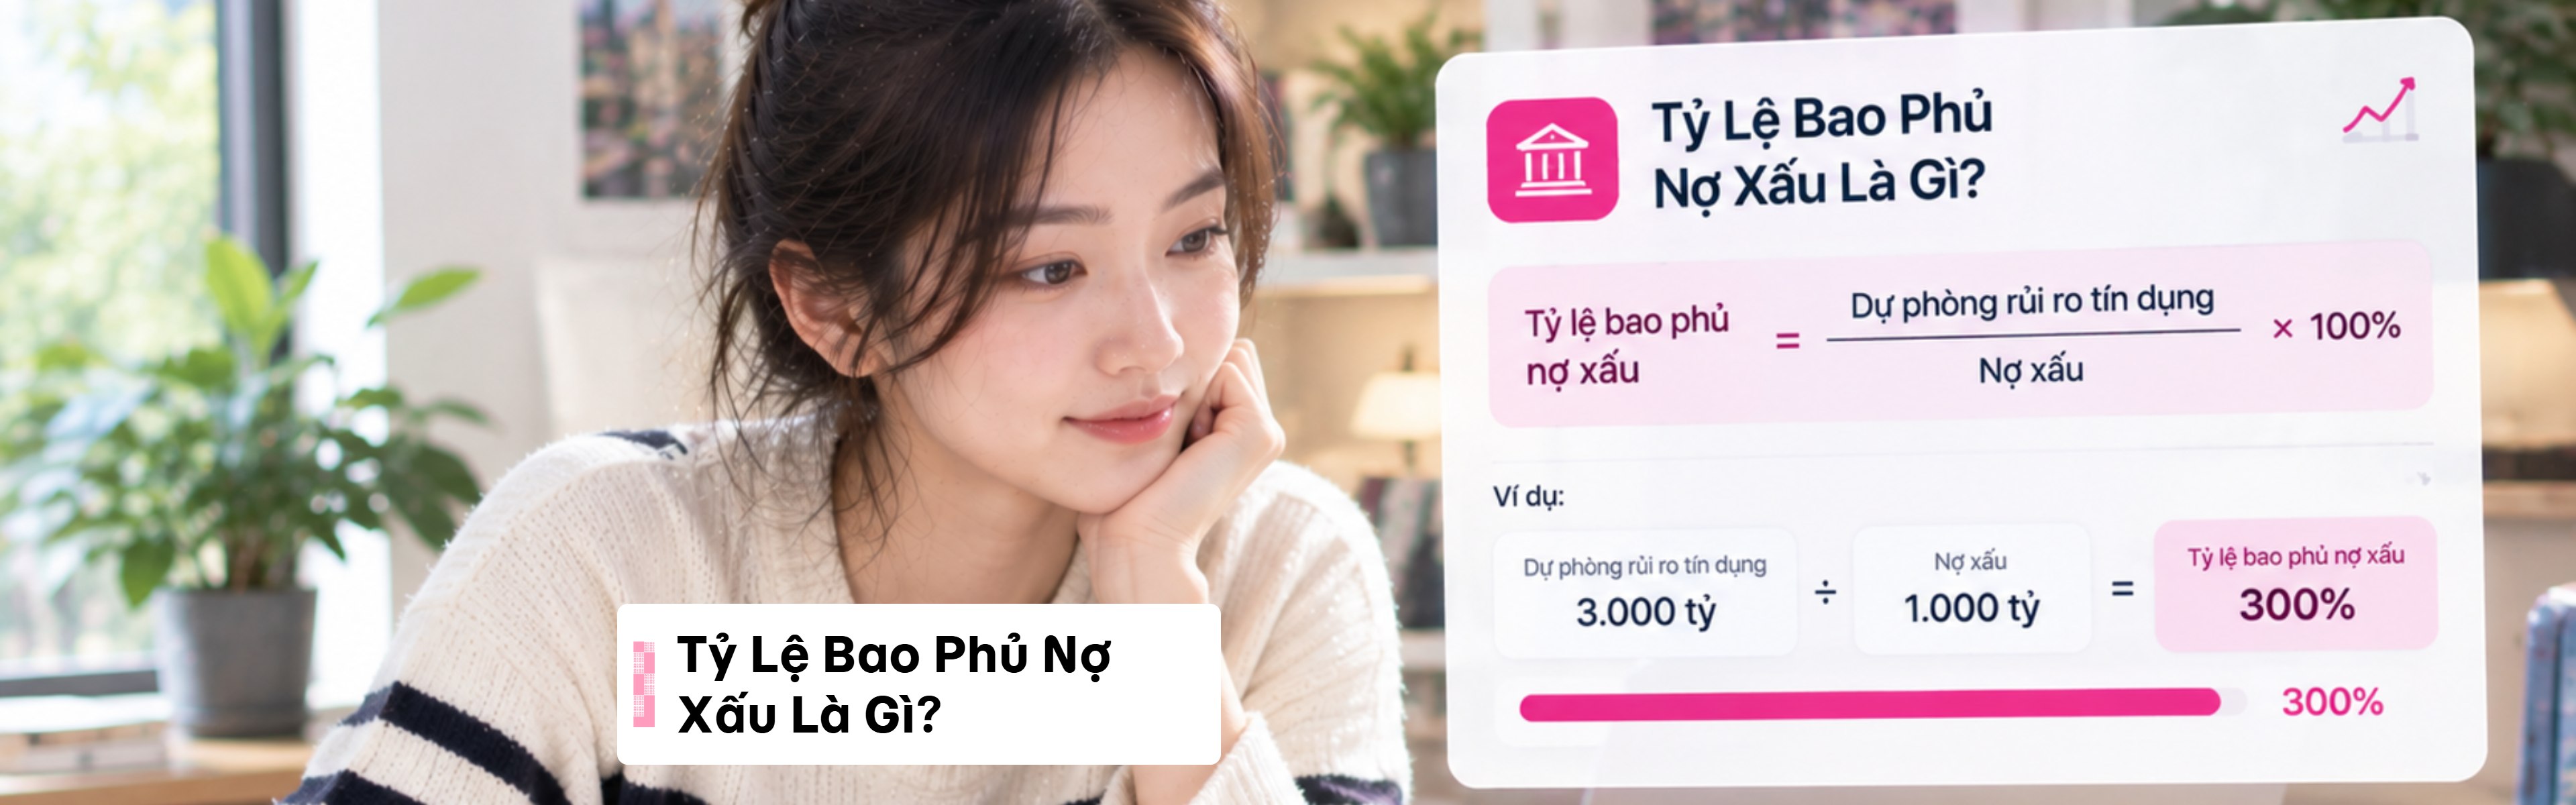
Tỷ lệ bao phủ nợ xấu (Loan Loss Coverage Ratio - LLCR) là chỉ số đo lường tỷ lệ phần trăm giữa nguồn tiền dự phòng rủi ro tín dụng của ngân hàng và tổng quy mô các khoản nợ xấu hiện hữu. Hiểu đơn giản, chỉ số này cho biết nhà băng đã chuẩn bị sẵn bao nhiêu đồng tiền dự phòng cho mỗi đồng nợ xấu có nguy cơ mất trắng.
Công thức tính tỷ lệ bao phủ nợ xấu được xác định như sau:
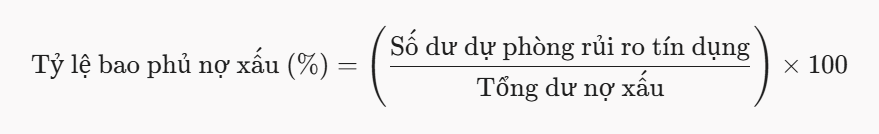
Theo quy định tại Thông tư 31/2024/TT-NHNN của Ngân hàng Nhà nước Việt Nam về phân loại tài sản có, tổng nợ xấu ở mẫu số là toàn bộ dư nợ thuộc nhóm 3 (nợ dưới tiêu chuẩn), nhóm 4 (nợ nghi ngờ) và nhóm 5 (nợ có khả năng mất vốn). Còn tử số là số tiền dự phòng cụ thể kết hợp dự phòng chung mà tổ chức tín dụng phải trích từ chi phí hoạt động theo Luật Các tổ chức tín dụng số 32/2024/QH15.
Nếu tỷ lệ này đạt mức 150%, điều đó có nghĩa ngân hàng đang có 1,5 đồng tiền dự phòng cho mỗi đồng nợ xấu phát sinh. Khi các khoản nợ xấu bị mất vốn toàn bộ, tổ chức tín dụng dùng luôn khoản tiền dự phòng này để bù đắp, không gây thâm hụt vào vốn chủ sở hữu.
Ý nghĩa của tỷ lệ bao phủ nợ xấu đối với hệ thống tài chính
Chỉ số bao phủ nợ xấu đóng vai trò như chiếc phao cứu sinh bảo vệ tổ chức tín dụng trước những biến động khó lường của nền kinh tế. Khi thị trường gặp khó khăn, nguồn tiền dự phòng dồi dào giúp ngân hàng xóa các khoản nợ khó đòi mà không làm suy giảm đột ngột lợi nhuận kinh doanh.
Dựa vào quy mô chỉ số, trạng thái an toàn tài chính của tổ chức tín dụng thường được chia thành hai nhóm rõ rệt:
Tỷ lệ trên 100%: Ngân hàng sở hữu bộ đệm vốn dày dặn, có khả năng tự hấp thụ toàn bộ tổn thất tín dụng mà không ảnh hưởng tới thanh khoản hay an toàn hệ thống. Nhiều nhà băng lớn duy trì con số này từ 150% đến 200% nhằm tạo lá chắn an toàn tối đa.
Tỷ lệ dưới 100%: Lớp đệm bảo vệ tương đối mỏng. Nếu nợ xấu đồng loạt chuyển biến xấu thành nhóm mất vốn, ngân hàng buộc phải trích thêm lợi nhuận kinh doanh chưa phân phối để xử lý, khiến nguồn vốn phục vụ giải ngân mới bị thu hẹp đáng kể.
Khi tỷ lệ bao phủ suy giảm, ngân hàng bắt buộc phải chuyển sang trạng thái phòng thủ. Dòng tiền cho vay sẽ được kiểm soát chặt hơn để bảo vệ thanh khoản, kéo theo việc thẩm định các hồ sơ vay cá nhân mới trở nên khắt khe hơn bình thường.
Tỷ lệ bao phủ nợ xấu ảnh hưởng thế nào đến người vay cá nhân
Sự biến động của các chỉ số tài chính vĩ mô tưởng chừng xa vời nhưng lại ảnh hưởng trực tiếp đến kết quả xét duyệt hồ sơ vay của từng cá nhân. Khi nợ xấu gia tăng khiến tỷ lệ bao phủ bị bào mòn, các tổ chức tín dụng sẽ siết chặt điều kiện giải ngân nhằm ngăn chặn nợ khó đòi mới phát sinh.
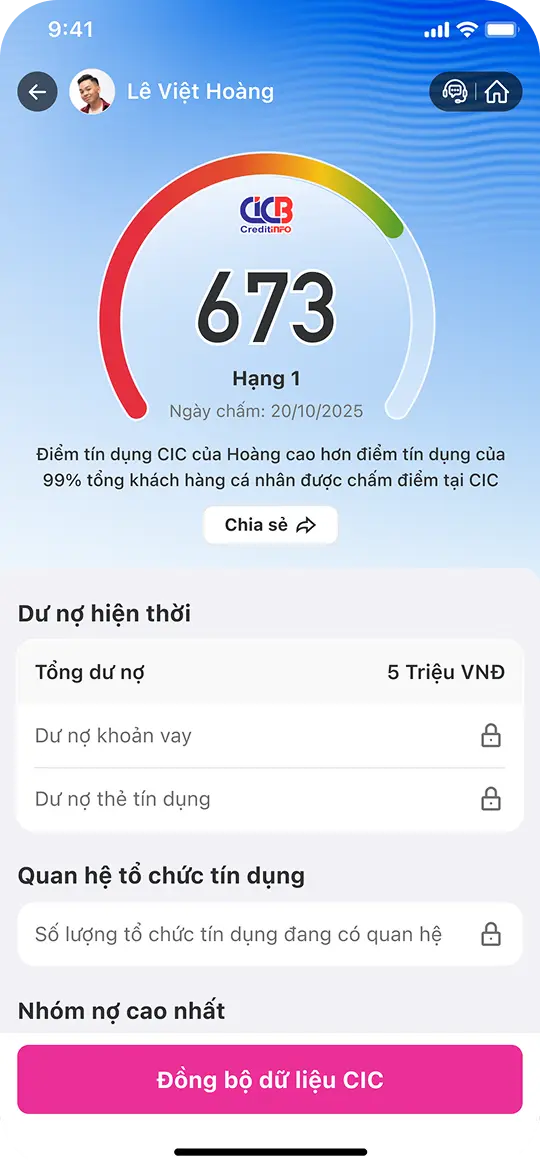
Nếu nộp hồ sơ vào thời điểm này, người vay cá nhân sẽ đối mặt với các điều kiện thẩm định khắt khe:
Kiểm soát lịch sử nợ gắt gao: Ngân hàng từ chối ngay các hồ sơ từng phát sinh nợ quá hạn, kể cả các khoản chậm thanh toán vài ngày thuộc nhóm nợ cần chú ý.
Thu hẹp hạn mức vay: Mức phê duyệt đối với thẻ tín dụng hoặc các gói vay tiêu dùng tín chấp có thể bị giảm sâu so với mức thu nhập thực tế.
Khắt khe trong chứng minh thu nhập: Hồ sơ yêu cầu nhiều lớp giấy tờ xác minh dòng tiền thay vì chỉ dựa trên bảng lương sao kê cơ bản.
Chẳng hạn, anh Minh chuẩn bị nộp hồ sơ vay mua nhà nhưng quên thanh toán một kỳ sao kê thẻ tín dụng cách đó nửa năm. Khoản nợ quá hạn 35 ngày này đã đẩy lịch sử tín dụng của anh vào nhóm 2 trên hệ thống dữ liệu quốc gia. Khi ngân hàng đang ưu tiên siết rủi ro tín dụng, hồ sơ vay vốn lớn của anh bị từ chối ngay từ bước rà soát thông tin ban đầu.
Phân loại nhóm nợ trên hệ thống CIC theo quy định
Toàn bộ thông tin nợ của khách hàng tại các ngân hàng thương mại đều được cập nhật định kỳ lên Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) thuộc Ngân hàng Nhà nước Việt Nam. Việc phân nhóm nợ được thực hiện thống nhất theo Thông tư 31/2024/TT-NHNN và quy định thu thập thông tin tại Thông tư 15/2023/TT-NHNN.
Hệ thống phân loại nợ hiện nay chia dư nợ thành 5 nhóm cụ thể:
Nhóm nợ | Tên gọi | Số ngày quá hạn | Tỷ lệ trích lập dự phòng cụ thể |
|---|---|---|---|
Nhóm 1 | Nợ đủ tiêu chuẩn | Quá hạn dưới 10 ngày | 0% |
Nhóm 2 | Nợ cần chú ý | Quá hạn từ 10 đến 90 ngày | 5% |
Nhóm 3 | Nợ dưới tiêu chuẩn | Quá hạn từ 91 đến 180 ngày | 20% |
Nhóm 4 | Nợ nghi ngờ | Quá hạn từ 181 đến 360 ngày | 50% |
Nhóm 5 | Nợ có khả năng mất vốn | Quá hạn trên 360 ngày | 100% |
Theo quy định chuyên ngành, các khoản nợ xấu chính thức bao gồm nhóm 3, nhóm 4 và nhóm 5. Mặc dù nhóm 2 chưa bị coi là nợ xấu kỹ thuật, đa phần các ngân hàng đều từ chối cấp hạn mức mới nếu phát hiện khách hàng chưa xử lý dứt điểm dư nợ quá hạn này trên hệ thống CIC.
Cách kiểm tra thông tin nợ và điểm tín dụng CIC trên MoMo
Để tránh rơi vào tình huống bị từ chối vay vốn bất ngờ, việc chủ động tra cứu lịch sử tín dụng cá nhân trước khi nộp hồ sơ là bước chuẩn bị vô cùng cần thiết. Nhờ quan hệ hợp tác trực tiếp giữa MoMo và Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC), người dùng có thể tự kiểm tra điểm và tình trạng dư nợ chính chủ ngay trên điện thoại di động với quy trình bảo mật đạt chuẩn quốc tế PCI DSS Level 1.
Các bước kiểm tra báo cáo tín dụng được tiến hành như sau:
Mở ứng dụng MoMo, nhập tìm kiếm và chọn mục Kiểm tra Điểm tín dụng CIC.
Kiểm tra thông tin cá nhân và hoàn thành bước xác thực tài khoản chính chủ.
Chuyển sang mục Quản lý báo cáo, sau đó bấm chọn Mua báo cáo.
Chọn loại báo cáo muốn tra cứu: Báo cáo K40 (Thông tin Điểm) giá 13.200 đồng/lần hoặc Báo cáo K11 (Thông tin Điểm và Dư nợ) giá 22.000 đồng/lần.
Bấm xác nhận thanh toán để nhận ngay kết quả báo cáo điện tử hiển thị trực tiếp trên màn hình ứng dụng.
Ngoài lựa chọn tra cứu từng lần, bạn có thể chọn các gói theo dõi định kỳ gồm gói 3 tháng (55.000 đồng), 6 tháng (99.000 đồng) hoặc 12 tháng (165.000 đồng). Việc duy trì thói quen kiểm tra định kỳ giúp bạn kịp thời phát hiện các khoản nợ sót, hạn chế việc bị từ chối khoản vay do sai lệch thông tin ngoài ý muốn.
Xem thêm:
Câu hỏi thường gặp
Tỷ lệ bao phủ nợ xấu cao hơn 100% có ý nghĩa gì đối với ngân hàng?
Khi tỷ lệ vượt mức 100%, ngân hàng đã chuẩn bị nguồn tiền dự phòng lớn hơn toàn bộ dư nợ xấu nhóm 3 đến nhóm 5 đang tồn đọng. Con số này cho thấy nhà băng sở hữu lớp đệm an toàn tài chính vững chắc, đủ khả năng xóa sạch toàn bộ các khoản nợ khó đòi mà không gây thâm hụt vào nguồn vốn tự có.
Nợ nhóm mấy thì chính thức bị tính là nợ xấu?
Căn cứ Thông tư 31/2024/TT-NHNN, nợ xấu chính thức gồm ba nhóm: nhóm 3 (nợ dưới tiêu chuẩn, chậm trả từ 91 đến 180 ngày), nhóm 4 (nợ nghi ngờ, chậm trả từ 181 đến 360 ngày) và nhóm 5 (nợ có khả năng mất vốn, chậm trả trên 360 ngày). Nợ nhóm 2 chỉ là nợ cần chú ý nhưng vẫn ảnh hưởng xấu đến việc xét duyệt hồ sơ vay.
Báo cáo K11 và K40 trên MoMo khác nhau ở những điểm nào?
Báo cáo K40 (Thông tin Điểm, giá 13.200 đồng/lần) chỉ thể hiện điểm số, hạng tín dụng từ AA đến D và mã lý do ảnh hưởng điểm. Báo cáo K11 (Thông tin Điểm và Dư nợ, giá 22.000 đồng/lần) cung cấp bức tranh toàn diện hơn gồm điểm số, chi tiết quan hệ tín dụng, dư nợ thực tế và lịch sử quá hạn ghi nhận tại CIC.
Trả hết nợ quá hạn thì điểm tín dụng CIC có tăng ngay không?
Điểm tín dụng không tăng ngay sau khi tất toán nợ. Theo Thông tư 15/2023/TT-NHNN, các tổ chức tín dụng cần thời gian định kỳ để tổng hợp và truyền dữ liệu mới về hệ thống CIC. Ngoài ra, lịch sử quá hạn vẫn được hệ thống lưu trữ theo quy định pháp luật trước khi điểm số phục hồi dần theo thời gian.
MoMo có can thiệp xóa nợ xấu hoặc nâng điểm tín dụng được không?
Không cá nhân hay tổ chức nào được phép chỉnh sửa hoặc xóa dữ liệu nợ trên hệ thống thông tin tín dụng quốc gia trái quy định. MoMo chỉ đóng vai trò là kênh liên kết công nghệ giúp người dùng tự tra cứu và quản lý báo cáo chính thống của bản thân, hoàn toàn không can thiệp vào điểm số hay lịch sử nợ.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.