
Quy tắc 6 chiếc lọ tài chính là gì? Cách chia thu nhập chuẩn cho người Việt
Quy tắc 6 chiếc lọ tài chính là cách chia thu nhập hàng tháng thành 6 phần theo tỷ lệ cố định 55/10/10/10/10/5, mỗi phần ứng với một mục tiêu: chi tiêu thiết yếu, đầu tư, tiết kiệm, học tập, hưởng thụ và cho đi. Bạn không cần công cụ phức tạp, chỉ cần biết tổng thu nhập là có thể chia ngay.
1. Quy tắc 6 chiếc lọ tài chính là gì?
Quy tắc 6 chiếc lọ tài chính, còn được gọi là 6 hũ tài chính hoặc 6 lọ tài chính, là phương pháp chia thu nhập thành 6 khoản theo tỷ lệ phần trăm cố định, mỗi khoản ứng với một mục tiêu tài chính riêng. Đây cũng là một trong những cách quản lý tiền phổ biến nhất hiện nay. Thay vì tiêu tiền theo cảm tính, bạn biết trước mỗi đồng thu nhập nên đi vào đâu.
Nguyên tắc 6 chiếc lọ giúp bạn tách bạch rõ ràng giữa nhu cầu hiện tại (ăn ở, đi lại) và mục tiêu dài hạn (đầu tư, học tập, dự phòng). Nhờ vậy bạn tránh được tình trạng tiêu hết sạch thu nhập mỗi tháng mà không còn dư để tích lũy.
Trước khi chia 6 lọ, bạn có thể xem nhanh tổng tài sản trong Trung Tâm Tài Chính ngay trên MoMo, để biết chính xác số tiền cần chia.
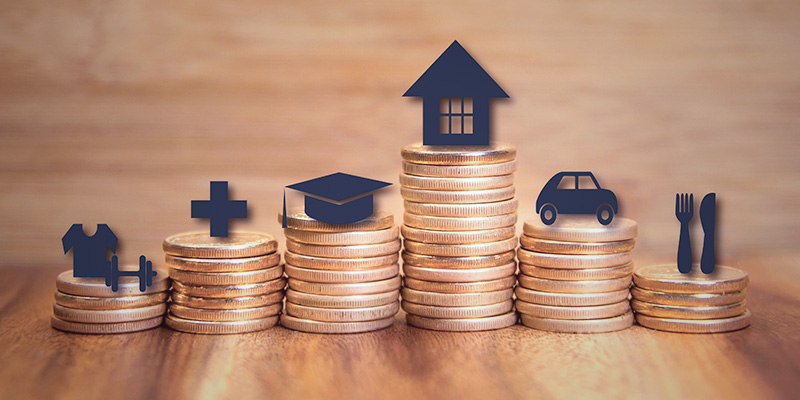
2. 6 chiếc lọ tài chính gồm những gì? Tỷ lệ chia cho từng lọ
Theo phương pháp 6 chiếc lọ tài chính, thu nhập sẽ được chia thành 6 nhóm với những mục đích sử dụng khác nhau. Mỗi chiếc lọ đều có vai trò riêng, giúp bạn vừa đáp ứng nhu cầu chi tiêu hằng ngày, vừa dành tiền cho các mục tiêu trong tương lai.
Tỷ lệ dưới đây là gợi ý phổ biến của phương pháp 6 chiếc lọ. Bạn có thể điều chỉnh để phù hợp với thu nhập, chi phí sinh hoạt và mục tiêu tài chính của mình.
2.1 Lọ 1: Chi phí sinh hoạt thiết yếu (55%)
Đây là khoản tiền dành cho những nhu cầu không thể thiếu trong cuộc sống hằng ngày. Bạn nên ưu tiên các khoản chi bắt buộc để đảm bảo sinh hoạt ổn định trước khi phân bổ tiền cho những mục tiêu khác.
Các khoản chi thường được xếp vào lọ này gồm:
- Tiền thuê nhà hoặc tiền trả góp mua nhà.
- Tiền điện, nước, internet và điện thoại.
- Chi phí ăn uống hằng ngày.
- Chi phí đi lại như xăng xe, vé xe buýt hoặc gửi xe.
- Các khoản chi thiết yếu khác như nhu yếu phẩm, chăm sóc sức khỏe cơ bản hoặc học phí của con.
Lưu ý: Nếu chi phí sinh hoạt của bạn đang chiếm hơn 55% thu nhập, đừng quá lo lắng. Đây là tình trạng khá phổ biến, đặc biệt với người mới đi làm hoặc sống ở các thành phố lớn. Bạn có thể điều chỉnh tỷ lệ của các "chiếc lọ" khác để phù hợp với thực tế, sau đó tối ưu chi tiêu khi thu nhập tăng lên.
2.2 Lọ 2: Đầu tư (10%)
Chiếc lọ này dành cho các khoản đầu tư nhằm gia tăng giá trị tài sản trong dài hạn. Tuy nhiên, bạn chỉ nên đầu tư bằng khoản tiền nhàn rỗi sau khi đã đảm bảo các nhu cầu thiết yếu và có quỹ dự phòng.
Tùy vào mục tiêu và mức chấp nhận rủi ro, bạn có thể cân nhắc:
- Đầu tư chứng chỉ quỹ.
- Đầu tư cổ phiếu.
- Trái phiếu.
- Vàng hoặc các tài sản khác phù hợp với mục tiêu tài chính của mình.
Lưu ý: Mỗi kênh đầu tư đều có mức sinh lời kỳ vọng và rủi ro khác nhau. Bạn nên tìm hiểu kỹ thông tin trước khi quyết định và không đầu tư theo tâm lý đám đông.
2.3 Lọ 3: Tiết kiệm và quỹ dự phòng (10%)
Lọ này giúp bạn chuẩn bị cho các mục tiêu trong tương lai cũng như những khoản chi phát sinh ngoài kế hoạch. Việc có sẵn một khoản dự phòng sẽ giúp bạn chủ động hơn khi gặp các tình huống như mất việc, sửa chữa tài sản hoặc chi phí y tế.
Bạn có thể sử dụng khoản tiền này để:
- Xây dựng quỹ dự phòng.
- Tiết kiệm cho các mục tiêu dài hạn như mua nhà, mua xe hoặc kết hôn.
- Chi trả phí bảo hiểm nếu phù hợp với nhu cầu của bản thân và gia đình.
Nếu chưa có quỹ dự phòng, bạn nên ưu tiên mục tiêu này trước khi tăng tỷ trọng đầu tư.
2.4 Lọ 4: Giáo dục và phát triển bản thân (10%)
Đầu tư cho kiến thức và kỹ năng có thể giúp bạn nâng cao năng lực làm việc và tạo thêm cơ hội phát triển trong tương lai. Vì vậy, phương pháp 6 chiếc lọ dành riêng một phần thu nhập cho việc học tập và phát triển bản thân.
Bạn có thể sử dụng khoản tiền này để:
- Tham gia các khóa học chuyên môn hoặc kỹ năng.
- Mua sách, tài liệu học tập.
- Tham dự hội thảo hoặc chương trình đào tạo.
- Học ngoại ngữ hoặc các kỹ năng phục vụ công việc.
Không nhất thiết phải sử dụng hết khoản tiền này mỗi tháng. Bạn có thể tích lũy để chi cho những khóa học có giá trị cao hơn khi cần.
2.5 Lọ 5: Hưởng thụ cá nhân (10%)
Quản lý tiền không đồng nghĩa với việc cắt giảm mọi khoản chi cho bản thân. Dành một phần ngân sách cho sở thích và giải trí sẽ giúp bạn duy trì động lực thực hiện kế hoạch tài chính trong thời gian dài.
Bạn có thể sử dụng khoản tiền này cho:
- Du lịch hoặc nghỉ dưỡng.
- Ăn uống cùng gia đình và bạn bè.
- Xem phim, nghe nhạc hoặc tham gia các hoạt động giải trí.
- Mua sắm những món đồ mình yêu thích.
Việc dành riêng một khoản cho nhu cầu cá nhân cũng giúp bạn hạn chế lấy tiền từ các "chiếc lọ" khác để chi tiêu ngoài kế hoạch.
2.6 Lọ 6: Cho đi và đóng góp cộng đồng (5%)
Chiếc lọ cuối cùng dành cho các hoạt động chia sẻ với gia đình, cộng đồng hoặc những người cần giúp đỡ. Khoản tiền này không cần quá lớn, nhưng có thể giúp bạn chủ động hơn khi muốn đóng góp cho các hoạt động ý nghĩa.
Bạn có thể sử dụng để:
- Quyên góp cho các chương trình thiện nguyện.
- Hỗ trợ người thân hoặc bạn bè khi cần thiết.
- Đóng góp cho các hoạt động cộng đồng.
- Tham gia các chương trình gây quỹ hoặc hoạt động xã hội.
Nếu điều kiện tài chính chưa cho phép, bạn có thể giảm tỷ lệ của chiếc lọ này và điều chỉnh khi thu nhập ổn định hơn.
3. Cách áp dụng quy tắc 6 chiếc lọ với thu nhập ở Việt Nam
Không phải ai cũng có mức thu nhập hoặc chi phí sinh hoạt giống nhau. Vì vậy, bạn không nhất thiết phải áp dụng đúng tỷ lệ 55% - 10% - 10% - 10% - 10% - 5%. Hãy xem đây là điểm khởi đầu để xây dựng kế hoạch tài chính phù hợp với khả năng của mìn
3.1 Ví dụ chia 6 chiếc lọ với thu nhập 10 triệu đồng/tháng
Với thu nhập 10 triệu đồng mỗi tháng, bạn có thể tham khảo cách phân bổ dưới đây.
|
Chiếc lọ |
Tỷ lệ |
Số tiền tham khảo |
|
Chi phí sinh hoạt thiết yếu |
55% |
5.500.000 đồng |
|
Đầu tư |
10% |
1.000.000 đồng |
|
Tiết kiệm và quỹ dự phòng |
10% |
1.000.000 đồng |
|
Giáo dục và phát triển bản thân |
10% |
1.000.000 đồng |
|
Hưởng thụ cá nhân |
10% |
1.000.000 đồng |
|
Cho đi và hoạt động cộng đồng |
5% |
500.000 đồng |
Nếu bạn mới đi làm hoặc đang sống tại các thành phố lớn, chi phí sinh hoạt có thể cao hơn 55% thu nhập. Trong trường hợp này, hãy ưu tiên các khoản chi thiết yếu và quỹ dự phòng trước, sau đó điều chỉnh tỷ lệ của những chiếc lọ còn lại cho phù hợp.
3.2 Ví dụ chia 6 chiếc lọ với thu nhập từ 20 đến 30 triệu đồng/tháng
Khi thu nhập tăng, bạn có nhiều lựa chọn hơn trong việc phân bổ ngân sách. Tuy nhiên, thay vì tăng toàn bộ cho chi tiêu, bạn có thể cân nhắc dành phần thu nhập tăng thêm cho tiết kiệm hoặc đầu tư.
Ví dụ với thu nhập 20 triệu đồng/tháng:
|
Chiếc lọ |
Tỷ lệ |
Số tiền tham khảo |
|
Chi phí sinh hoạt thiết yếu |
55% |
11.000.000 đồng |
|
Đầu tư |
10% |
2.000.000 đồng |
|
Tiết kiệm và quỹ dự phòng |
10% |
2.000.000 đồng |
|
Giáo dục và phát triển bản thân |
10% |
2.000.000 đồng |
|
Hưởng thụ cá nhân |
10% |
2.000.000 đồng |
|
Cho đi và hoạt động cộng đồng |
5% |
1.000.000 đồng |
Nếu thu nhập đạt 30 triệu đồng/tháng và bạn đã có quỹ dự phòng ổn định, có thể cân nhắc tăng tỷ lệ dành cho đầu tư hoặc tiết kiệm để phục vụ các mục tiêu dài hạn. Ngược lại, nếu đang chuẩn bị mua nhà, kết hôn hoặc có con, bạn cũng có thể ưu tiên tăng ngân sách cho chiếc lọ tiết kiệm thay vì giữ nguyên tỷ lệ ban đầu.
Điều quan trọng là kế hoạch phân bổ vẫn phù hợp với nhu cầu và khả năng tài chính của bạn.
3.3 Nếu lọ chi tiêu thiết yếu vượt 55% thì làm sao?
Việc chi phí sinh hoạt vượt 55% thu nhập khá phổ biến, đặc biệt với người mới đi làm, người có thu nhập chưa cao hoặc đang sinh sống tại các đô thị lớn. Bạn không cần cố gắng giữ đúng tỷ lệ nếu điều đó khiến kế hoạch tài chính trở nên thiếu thực tế.
Thay vào đó, bạn có thể áp dụng một số cách sau:
- Rà soát lại các khoản chi hằng tháng để cắt giảm những khoản chưa thật sự cần thiết.
- Điều chỉnh tỷ lệ của các chiếc lọ khác trong giai đoạn đầu, sau đó cân đối lại khi thu nhập tăng lên.
- Ưu tiên xây dựng quỹ dự phòng trước khi tăng tỷ lệ đầu tư.
- Tìm cách cải thiện thu nhập nếu chi phí thiết yếu luôn chiếm phần lớn ngân sách trong thời gian dài.
Điều quan trọng không phải là áp dụng đúng tỷ lệ ngay từ đầu mà là duy trì thói quen quản lý tiền và điều chỉnh kế hoạch khi hoàn cảnh thay đổi.
4. Ưu điểm và hạn chế của phương pháp 6 chiếc lọ
Phương pháp 6 chiếc lọ giúp nhiều người hình thành thói quen quản lý tiền, nhưng không phải lúc nào cũng phù hợp với mọi hoàn cảnh. Hiểu rõ ưu điểm và hạn chế sẽ giúp bạn áp dụng phương pháp này linh hoạt hơn.
Ưu điểm
- Quy tắc 6 chiếc lọ có cách áp dụng khá đơn giản. Chỉ cần xác định thu nhập và phân bổ tiền cho từng mục tiêu, bạn đã có thể xây dựng kế hoạch quản lý tài chính của riêng mình.
- Giúp kiểm soát chi tiêu tốt hơn: Việc chia tiền theo từng mục đích giúp bạn biết mình còn bao nhiêu ngân sách cho mỗi khoản chi. Điều này cũng hạn chế tình trạng dùng tiền tiết kiệm hoặc quỹ dự phòng để chi cho các nhu cầu không cần thiết.
- Tạo thói quen tiết kiệm và lập kế hoạch: Khi thực hiện đều đặn, bạn sẽ hình thành thói quen dành một phần thu nhập cho tiết kiệm, đầu tư và phát triển bản thân thay vì chỉ chi tiêu theo nhu cầu trước mắt.
- Có thể điều chỉnh theo từng giai đoạn: Bạn không bắt buộc phải giữ nguyên tỷ lệ của phương pháp 6 chiếc lọ. Khi thu nhập hoặc mục tiêu tài chính thay đổi, bạn hoàn toàn có thể phân bổ lại ngân sách để phù hợp hơn.
Hạn chế
- Không phải ai cũng áp dụng được đúng tỷ lệ: Với những người có thu nhập thấp hoặc chi phí sinh hoạt cao, việc dành đủ tiền cho cả 6 chiếc lọ có thể gặp nhiều khó khăn. Trong trường hợp này, bạn nên ưu tiên các khoản chi thiết yếu và quỹ dự phòng trước.
- Cần duy trì kỷ luật: Nếu thường xuyên lấy tiền từ chiếc lọ này để bù cho chiếc lọ khác, kế hoạch tài chính sẽ mất tác dụng. Vì vậy, phương pháp này chỉ phát huy hiệu quả khi bạn theo dõi và điều chỉnh ngân sách thường xuyên.
- Có thể phải thay đổi theo từng giai đoạn của cuộc sống: Người độc thân, gia đình có con nhỏ hoặc người đang trả góp mua nhà sẽ có nhu cầu chi tiêu rất khác nhau. Vì vậy, tỷ lệ của 6 chiếc lọ cũng nên được điều chỉnh thay vì áp dụng cứng nhắc
5. Những lỗi thường gặp khi áp dụng phương pháp 6 chiếc lọ tài chính
Chia sai tỷ lệ: Nhiều người chi quá tay cho lọ hưởng thụ mà bỏ qua lọ đầu tư, làm mất cân bằng kế hoạch ban đầu.
Không theo dõi thường xuyên: Phương pháp này chỉ hiệu quả khi bạn cập nhật và điều chỉnh định kỳ. Bỏ qua bước này khiến bạn khó nhận ra mình đang lệch khỏi kế hoạch.
Bỏ qua lọ đầu tư dài hạn: Chỉ tập trung chi tiêu hiện tại mà quên lọ đầu tư dễ khiến bạn thiếu quỹ cho các mục tiêu lớn về sau.
6. 5 lưu ý để duy trì 6 chiếc lọ lâu dài
Áp dụng đúng tỷ lệ chỉ là bước đầu. Để phương pháp 6 chiếc lọ phát huy hiệu quả, bạn cần duy trì thói quen theo dõi và điều chỉnh kế hoạch tài chính theo từng giai đoạn của cuộc sống.
6.1 Bắt đầu với tỷ lệ phù hợp thay vì cố áp dụng đúng công thức
Nếu thu nhập chưa cao hoặc chi phí sinh hoạt đang chiếm phần lớn ngân sách, bạn không cần ép mình phải chia đúng tỷ lệ 55% - 10% - 10% - 10% - 10% - 5%. Hãy điều chỉnh linh hoạt để phù hợp với tình hình thực tế, sau đó cân đối lại khi thu nhập cải thiện.
6.2 Theo dõi thu nhập và chi tiêu mỗi tháng
Dành thời gian xem lại các khoản thu, chi định kỳ sẽ giúp bạn biết chiếc lọ nào đang vượt ngân sách và chiếc lọ nào còn dư. Từ đó, bạn có thể điều chỉnh kế hoạch trước khi hình thành những thói quen chi tiêu không phù hợp.
6.3 Ưu tiên xây dựng quỹ dự phòng
Nếu chưa có khoản dự phòng cho các tình huống bất ngờ, bạn nên ưu tiên dành tiền cho mục tiêu này trước khi tăng tỷ lệ đầu tư. Một quỹ dự phòng phù hợp sẽ giúp bạn chủ động hơn khi phát sinh các khoản chi ngoài kế hoạch.
6.4 Điều chỉnh kế hoạch khi hoàn cảnh thay đổi
Thu nhập, công việc và nhu cầu chi tiêu sẽ thay đổi theo thời gian. Vì vậy, bạn nên rà soát lại tỷ lệ của 6 chiếc lọ khi có những cột mốc như tăng lương, lập gia đình, mua nhà hoặc có thêm thành viên mới trong gia đình.
6.5 Kiên trì thực hiện trong thời gian dài
Hiệu quả của phương pháp 6 chiếc lọ không đến từ một hoặc hai tháng đầu tiên mà từ việc duy trì đều đặn. Dù mỗi tháng chỉ tiết kiệm được một khoản nhỏ, việc duy trì thói quen quản lý tiền vẫn sẽ giúp bạn chủ động hơn trong các quyết định tài chính sau này.
7. Câu hỏi thường gặp về quy tắc 6 chiếc lọ
Quy tắc 6 chiếc lọ có phù hợp với sinh viên không?
Có. Sinh viên vẫn có thể áp dụng phương pháp 6 chiếc lọ để hình thành thói quen quản lý tiền từ sớm. Tuy nhiên, thay vì cố chia đúng tỷ lệ, bạn nên ưu tiên các khoản chi thiết yếu như học tập, sinh hoạt và dành một khoản nhỏ để tiết kiệm. Khi thu nhập ổn định hơn, bạn có thể điều chỉnh lại tỷ lệ của từng chiếc lọ.
Có thể gộp lọ giáo dục và lọ đầu tư không?
Có thể. Nếu chưa có nhiều nguồn thu hoặc chưa đủ điều kiện để đầu tư, bạn có thể gộp hai chiếc lọ này thành một khoản chung. Khi thu nhập tăng lên, hãy tách riêng để dễ theo dõi và quản lý từng mục tiêu tài chính.
Đang có nợ thì áp dụng 6 chiếc lọ thế nào?
Nếu đang có nợ, bạn vẫn có thể áp dụng phương pháp 6 chiếc lọ nhưng nên điều chỉnh tỷ lệ phân bổ cho phù hợp. Hãy ưu tiên các khoản chi thiết yếu và xây dựng kế hoạch trả nợ đúng hạn. Sau khi kiểm soát được các khoản vay, bạn có thể tăng dần tỷ lệ dành cho tiết kiệm hoặc đầu tư.
Quy tắc 6 chiếc lọ và quy tắc 50/30/20 khác nhau ra sao?
Điểm khác nhau lớn nhất nằm ở cách phân bổ thu nhập.
Quy tắc 50/30/20 chia thu nhập thành 3 nhóm gồm nhu cầu thiết yếu, nhu cầu cá nhân và tiết kiệm hoặc đầu tư. Trong khi đó, quy tắc 6 chiếc lọ chia ngân sách thành 6 mục đích cụ thể như chi tiêu, tiết kiệm, đầu tư, phát triển bản thân, hưởng thụ và cho đi.
Nếu bạn muốn có kế hoạch chi tiêu đơn giản, quy tắc 50/30/20 có thể phù hợp hơn. Nếu muốn theo dõi từng mục tiêu tài chính chi tiết, phương pháp 6 chiếc lọ sẽ là một lựa chọn đáng cân nhắc.
Nên bắt đầu 6 chiếc lọ từ tháng nào?
Bắt đầu ngay từ tháng lương gần nhất, không cần đợi đầu năm hay đầu tháng mới. Chỉ cần biết tổng thu nhập tháng đó là có thể chia theo tỷ lệ 55/10/10/10/10/5 ngay. Mời bạn bắt đầu quản lý ngay bằng cách vào Trung Tâm Tài Chính trên MoMo để xem tổng quan tài sản, theo dõi chi tiêu và đặt mục tiêu tài chính của mình ngay hôm nay.
Lưu ý: Thông tin trong bài chỉ mang tính tham khảo, không phải lời khuyên đầu tư hay tài chính cá nhân. Bạn nên điều chỉnh tỷ lệ phù hợp với hoàn cảnh thực tế của mình trước khi áp dụng.
Có thể bạn quan tâm
- Kế hoạch chi tiêu: Bí quyết tự chủ tài chính cho người mới
- Hiểu đúng về tiêu sản và tài sản để tiêu tiền khôn ngoan
- Tiết kiệm bao nhiêu là đủ?
- Khi nào bạn nên vay? Tư duy cần có trước khi quyết định vay
- Đầu tư an toàn: 3 nguyên tắc vàng để không bị “lùa gà”
- Hiểu mình hiểu tiền: Lộ trình tài chính cho người mới bắt đầu