
Vay tiền nợ xấu: Nhóm nào còn cơ hội và cách xử lý
Vay tiền nợ xấu tại ngân hàng hoặc công ty tài chính hợp pháp thường rất khó nếu khoản nợ của bạn đang thuộc nhóm 3, 4 hoặc 5. Các tổ chức tín dụng phải thẩm định khả năng trả nợ và có thể khai thác thông tin CIC trước khi quyết định, nên nợ xấu luôn là một điểm trừ lớn trong hồ sơ.
Nhóm 1 và nhóm 2 không được định nghĩa là nợ xấu, nhưng lịch sử trễ hạn ở nhóm 2 vẫn có thể khiến hồ sơ của bạn bị từ chối. Không có công ty tài chính hợp pháp nào cam kết "nợ xấu nhóm 3 đến 5 vẫn duyệt 100%" cho mọi khách hàng, nên nếu bạn đang cần tiền gấp, đây chính là lúc cần thận trọng nhất với tín dụng đen và các hình thức lừa đảo phí trước.
1. Nợ xấu chia thành mấy nhóm theo CIC?
Khoản nợ được phân loại thành 5 nhóm theo quy định. Nợ xấu là các nhóm 3 đến 5, không phải toàn bộ khoản nợ có trễ hạn.
| Nhóm nợ | Mốc quá hạn định lượng cơ bản | Khả năng vay mới |
|---|---|---|
| Nhóm 1 - Nợ đủ tiêu chuẩn | Trong hạn hoặc dưới 10 ngày và đủ điều kiện | Có thể được xem xét |
| Nhóm 2 - Nợ cần chú ý | Đến 90 ngày | Khó hơn, tùy chính sách |
| Nhóm 3 - Nợ dưới tiêu chuẩn | 91 đến 180 ngày | Thường bị từ chối |
| Nhóm 4 - Nợ nghi ngờ | 181 đến 360 ngày | Thường bị từ chối |
| Nhóm 5 - Nợ có khả năng mất vốn | Trên 360 ngày | Rất khó tiếp cận tín dụng chính thống |
Bảng trên chỉ thể hiện mốc cơ bản. Khoản nợ được cơ cấu lại, được miễn giảm lãi do bạn mất khả năng thanh toán, hoặc có dấu hiệu rủi ro khác cũng có thể bị xếp vào nhóm cao hơn dù chưa đủ số ngày quá hạn tương ứng.
2. Vay tiền nợ xấu: Nhóm nào có thể được xem xét?
2.1 Nợ xấu có vay được ngân hàng không?
Nếu bạn đang có khoản nợ từ nhóm 3 đến nhóm 5, khả năng được ngân hàng cấp khoản vay mới thường rất thấp. Có lương cao, có tài sản hoặc có người quen tại ngân hàng cũng không bảo đảm hồ sơ của bạn được duyệt khi lịch sử tín dụng đang ở mức rủi ro.
2.2 Công ty tài chính có cho vay nợ xấu không?
Công ty tài chính hợp pháp cũng là tổ chức tín dụng và có quy trình thẩm định riêng. Một số đơn vị có thể có khẩu vị rủi ro khác ngân hàng, nhưng điều đó không đồng nghĩa họ sẽ chấp nhận mọi hồ sơ nợ xấu. Bạn nên kiểm tra tên pháp nhân, giấy phép, hợp đồng và tổng chi phí trước khi cung cấp bất kỳ dữ liệu cá nhân nào.
2.3 Vay tín chấp online khi có nợ xấu
Vay online chỉ là một kênh đăng ký, không làm thay đổi quy định thẩm định. Nếu ứng dụng quảng cáo vay nợ xấu nhưng không công khai tổ chức cho vay, lãi suất, phí và điều khoản rõ ràng, bạn không nên tiếp tục cung cấp thông tin cho họ.
2.4 Có tài sản bảo đảm thì vay được không?
Tài sản bảo đảm có thể giúp giảm rủi ro cho bên cho vay, nhưng không xóa được nợ xấu của bạn. Ngân hàng vẫn đánh giá lịch sử tín dụng, thu nhập và nguồn trả nợ như bình thường. Khi bạn đang có nhóm 3 đến 5, hồ sơ thế chấp cũng thường khó được chấp thuận.
3. Nợ xấu bao lâu thì được xóa khỏi CIC?
Cách nói "xóa nợ xấu" dễ khiến bạn hiểu nhầm. Sau khi tất toán, tổ chức tín dụng cần cập nhật trạng thái khoản nợ, nhưng lịch sử tiêu cực không nhất thiết biến mất ngay lúc đó.
3.1 Thời gian cung cấp thông tin tiêu cực tối đa 5 năm
Thông tư 15/2023/TT-NHNN quy định thông tin tiêu cực về khách hàng vay chỉ được cung cấp tối đa 5 năm kể từ ngày kết thúc thông tin tiêu cực, trừ trường hợp phục vụ yêu cầu của cơ quan quản lý nhà nước. Đây là mốc tối đa về cung cấp thông tin, không phải cam kết rằng bạn sẽ được phê duyệt khoản vay ngay sau đúng 5 năm.
3.2 Nợ xấu 3 năm hoặc 5 năm có vay được không?
Khả năng vay lại của bạn phụ thuộc vào việc khoản nợ đã tất toán chưa, dữ liệu đã cập nhật chưa, lịch sử sau đó ra sao, và chính sách của bên cho vay. Một hồ sơ đã ổn định 3 đến 5 năm có thể được đánh giá tốt hơn, nhưng bạn không có quyền đương nhiên được cấp tín dụng chỉ vì đã đủ thời gian.
3.3 Có cách nào xóa nợ xấu trước hạn không?
Không có dịch vụ hợp pháp nào xóa dữ liệu đúng theo yêu cầu của bạn. Bạn chỉ có thể đề nghị điều chỉnh nếu thông tin sai, trùng, không thuộc về mình, hoặc chưa phản ánh đúng trạng thái đã tất toán. Mọi lời mời "xóa CIC trong 24 giờ" đều nên được bạn coi là dấu hiệu rủi ro, không phải giải pháp.
4. Cách xử lý khi đang có nợ xấu và cần tiền
4.1 Kiểm tra đúng khoản nợ và số tiền phải trả
Trước tiên, hãy lấy báo cáo tín dụng và đối chiếu với hợp đồng của mình. Xác định tổ chức cho vay, dư nợ gốc, lãi, phí, ngày quá hạn và nhóm nợ hiện tại. Bạn có thể xem Điểm CIC trên MoMo để bắt đầu rà soát nhanh hơn.
4.2 Tất toán hoặc thương lượng lịch trả với chủ nợ
Nếu có khả năng, bạn nên ưu tiên thanh toán khoản quá hạn trước. Nếu chưa đủ tiền, hãy liên hệ tổ chức tín dụng để đề xuất một lịch trả thực tế với khả năng của bạn, yêu cầu xác nhận bằng văn bản, và hiểu rõ ảnh hưởng của phương án cơ cấu đến nhóm nợ trước khi đồng ý.
4.3 Tìm nguồn tài chính không tạo thêm nợ đắt đỏ
Bạn có thể cắt giảm hoặc hoãn khoản chi không thiết yếu, thương lượng thời hạn thanh toán với chủ nhà, nhà cung cấp hoặc người thân, hoặc thanh lý tài sản không cần thiết thay vì vay nóng. Ngoài ra, hãy tìm hỗ trợ chính thức từ doanh nghiệp, công đoàn hoặc chương trình an sinh nếu bạn đủ điều kiện, và ưu tiên các phương án tăng thu nhập ngắn hạn hợp pháp và an toàn.
4.4 Xây lại lịch sử tín dụng sau khi tất toán
Sau khi trả hết nợ, bạn nên tiếp tục thanh toán đúng hạn các nghĩa vụ còn lại, duy trì quỹ dự phòng, và không đăng ký dồn dập nhiều sản phẩm tín dụng cùng lúc. Lịch sử ổn định theo thời gian có giá trị hơn bất kỳ lời hứa "làm đẹp CIC nhanh" nào bạn nghe được.
5. Cảnh báo bẫy "vay nợ xấu vẫn duyệt" trên mạng
5.1 Dấu hiệu nhận biết app hoặc môi giới lừa đảo
Bạn nên cảnh giác khi gặp các dấu hiệu sau: cam kết duyệt 100% bất kể nhóm nợ và thu nhập; yêu cầu chuyển phí hồ sơ, phí bảo hiểm hoặc tiền đặt cọc trước khi giải ngân; đòi mã OTP, mật khẩu, quyền truy cập danh bạ hoặc hình ảnh nhạy cảm; không công khai tên tổ chức cho vay, giấy phép, lãi suất và tổng chi phí; yêu cầu chuyển tiền vào tài khoản cá nhân hoặc ký hợp đồng không đầy đủ; hoặc đe dọa, bôi nhọ, liên hệ người thân của bạn trái phép khi thu hồi nợ.
5.2 Hậu quả khi vay tín dụng đen để xử lý nợ xấu
Khoản vay lãi cao có thể khiến bạn phải dùng khoản mới để trả khoản cũ, tạo thành một vòng xoáy nợ khó thoát ra. Ngoài chi phí tài chính, bạn còn đối mặt với nguy cơ lộ dữ liệu cá nhân, bị đe dọa, và mất tiền vì đóng các loại phí giả.
5.3 Cách kiểm tra đơn vị cho vay
Hãy kiểm tra tên pháp nhân trong hợp đồng, cơ quan cấp phép, địa chỉ, kênh chăm sóc khách hàng và tài khoản nhận tiền. Đừng dựa vào logo, giao diện ứng dụng hoặc các đánh giá ảo để xác định uy tín của một bên cho vay.
6. Nợ xấu của người thân có ảnh hưởng hồ sơ vay của bạn không?
6.1 Chồng nợ xấu, vợ có vay được không?
Nợ xấu không tự động chuyển từ chồng sang vợ. Tuy nhiên, nếu hai người đồng vay, bảo lãnh, có nghĩa vụ chung, hoặc dùng tài sản chung, ngân hàng có thể đánh giá thông tin của cả hai khi thẩm định hồ sơ.
6.2 Số tham chiếu bị nợ xấu có làm bạn bị nợ xấu không?
Việc bạn được ghi làm số tham chiếu cho hồ sơ của người khác không tự động tạo ra nghĩa vụ nợ cho bạn. Trách nhiệm chỉ phát sinh khi bạn ký với tư cách người vay, đồng vay, bảo lãnh, hoặc có cam kết pháp lý khác.
6.3 Người bảo lãnh có thể bị ảnh hưởng như thế nào?
Nếu người vay không thực hiện nghĩa vụ và điều kiện bảo lãnh phát sinh, bạn với tư cách người bảo lãnh có thể phải thực hiện nghĩa vụ đó theo cam kết. Vì vậy, hãy đọc kỹ phạm vi và thời hạn bảo lãnh trước khi ký bất kỳ giấy tờ nào.
7. Câu hỏi thường gặp về vay tiền nợ xấu
Nợ xấu 5 năm rồi có tự động vay được không?
Không. Hết thời gian cung cấp thông tin tiêu cực không đồng nghĩa hồ sơ của bạn tự động được duyệt; bên cho vay vẫn thẩm định thu nhập, dư nợ và dữ liệu nội bộ như một hồ sơ mới.
Có công ty tài chính nào thực sự cho vay nợ xấu nhóm 3-5 không?
Không có danh sách nào bảo đảm duyệt. Công ty tài chính hợp pháp vẫn thẩm định và có thể từ chối hồ sơ của bạn. Hãy cẩn trọng với mọi quảng cáo cam kết 100%.
Gia đình có người nợ xấu thì tôi có bị ảnh hưởng không?
Không tự động, trừ khi bạn là đồng vay, người bảo lãnh, hoặc có nghĩa vụ liên quan đến tài sản chung với người đó.
Trả hết nợ bao lâu thì được vay lại?
Không có mốc chung cho mọi trường hợp. Bạn cần chờ dữ liệu được cập nhật và đáp ứng chính sách riêng của tổ chức cho vay.
Làm sao kiểm tra mình có bị nợ xấu hay không?
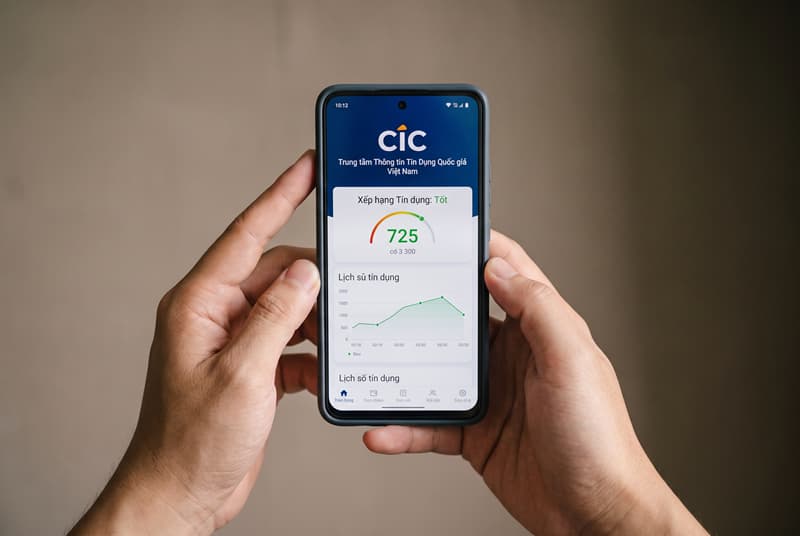
Bạn có thể khai thác thông tin tín dụng của chính mình qua CIC, hoặc sử dụng dịch vụ Điểm CIC trên MoMo để tra cứu nhanh hơn.
Kiểm tra CIC trước khi tìm khoản vay mới
Thay vì tìm kiếm các lời mời vay tiền nợ xấu vẫn duyệt, bạn nên bắt đầu bằng việc kiểm tra báo cáo CIC trên MoMo. Khi biết chính xác khoản nợ, nhóm nợ và trạng thái tất toán của mình, bạn sẽ có cơ sở để chọn hướng xử lý an toàn hơn, và tránh rơi vào bẫy vay phí cao.
Xem thêm:
- Nợ xấu có vay thế chấp được không? Điều kiện và cách xử lý
- Nợ xấu có mở thẻ tín dụng được không? Giải đáp theo từng nhóm nợ CIC
- Nợ thẻ tín dụng quá hạn: Hậu quả và cách xử lý
- Nợ quá hạn bao lâu thì bị khởi kiện? Mốc thời gian và quy trình cần biết
Nguồn tham khảo chính thống
- Thông tư 31/2024/TT-NHNN về phân loại nợ
- Thông tư 15/2023/TT-NHNN về thời gian cung cấp thông tin tiêu cực
- Văn bản hợp nhất Bộ luật Hình sự 2025 - Điều 175
Lưu ý: Thông tin trong bài mang tính tham khảo, không phải tư vấn tài chính. Quyết định cho vay cuối cùng thuộc về từng tổ chức tín dụng.
Mọi thắc mắc vui lòng liên hệ MoMo theo 3 cách:
- Hotline: 1900 54 54 41 (1.000đ/phút).
- Email: [email protected].
- Tính năng Trợ giúp: Đăng nhập MoMo >> Chọn biểu tượng Trợ giúp hoặc nhập từ khóa "trợ giúp" vào ô tìm kiếm.
Điểm Tín Dụng CIC là chỉ số thể hiện vị thế tài chính của bạn trong hệ thống tín dụng quốc gia, do Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC) thu thập và tổng hợp từ lịch sử vay và thanh toán tại các ngân hàng, tổ chức tài chính. MoMo là bên giúp bạn tra cứu và hiển thị lại thông tin này, không chấm điểm và không quyết định điểm của bạn. Thông tin trong bài mang tính tham khảo, không phải tư vấn tài chính.