Thẻ Visa Là Gi? Phân Loại Và Hướng Dẫn Sử Dụng An Toàn
Thẻ Visa là công cụ thanh toán quốc tế do Tổ chức Visa International Service Association liên kết cùng các ngân hàng phát hành, được chấp nhận tại hơn 190 quốc gia. Tìm hiểu thẻ Visa là gì, phân biệt thẻ Visa Debit và Credit, điều kiện mở thẻ cập nhật mới nhất. Tìm hiểu cách sử dụng thẻ Visa an toàn, đúng luật cùng MoMo.
Những điều cần nhớ về thẻ Visa
Thẻ Visa là mạng lưới thanh toán quốc tế kết nối các ngân hàng, không trực tiếp cấp hạn mức hay mở tài khoản cho cá nhân.
Ba loại thẻ Visa phổ biến gồm Visa Debit (thẻ ghi nợ), Visa Credit (thẻ tín dụng) và Visa Prepaid (thẻ trả trước).
Thẻ Visa KHÔNG HOÀN TOÀN là thẻ tín dụng; thẻ Visa Debit chỉ dùng tiền có sẵn trong tài khoản, hoàn toàn không phát sinh nợ xấu.
Mở thẻ Visa Debit chỉ cần từ đủ 15 tuổi và có CCCD; mở thẻ Visa Credit yêu cầu từ 18 tuổi và chứng minh thu nhập hàng tháng.
Thẻ Visa có phải là thẻ tín dụng không?
Thẻ thanh toán Visa không hoàn toàn là thẻ tín dụng. Visa là tên thương hiệu của tổ chức phát hành mạng lưới thanh toán, trong khi thẻ tín dụng là một hình thức cấp tín dụng theo Luật Các tổ chức tín dụng số 32/2024/QH15.
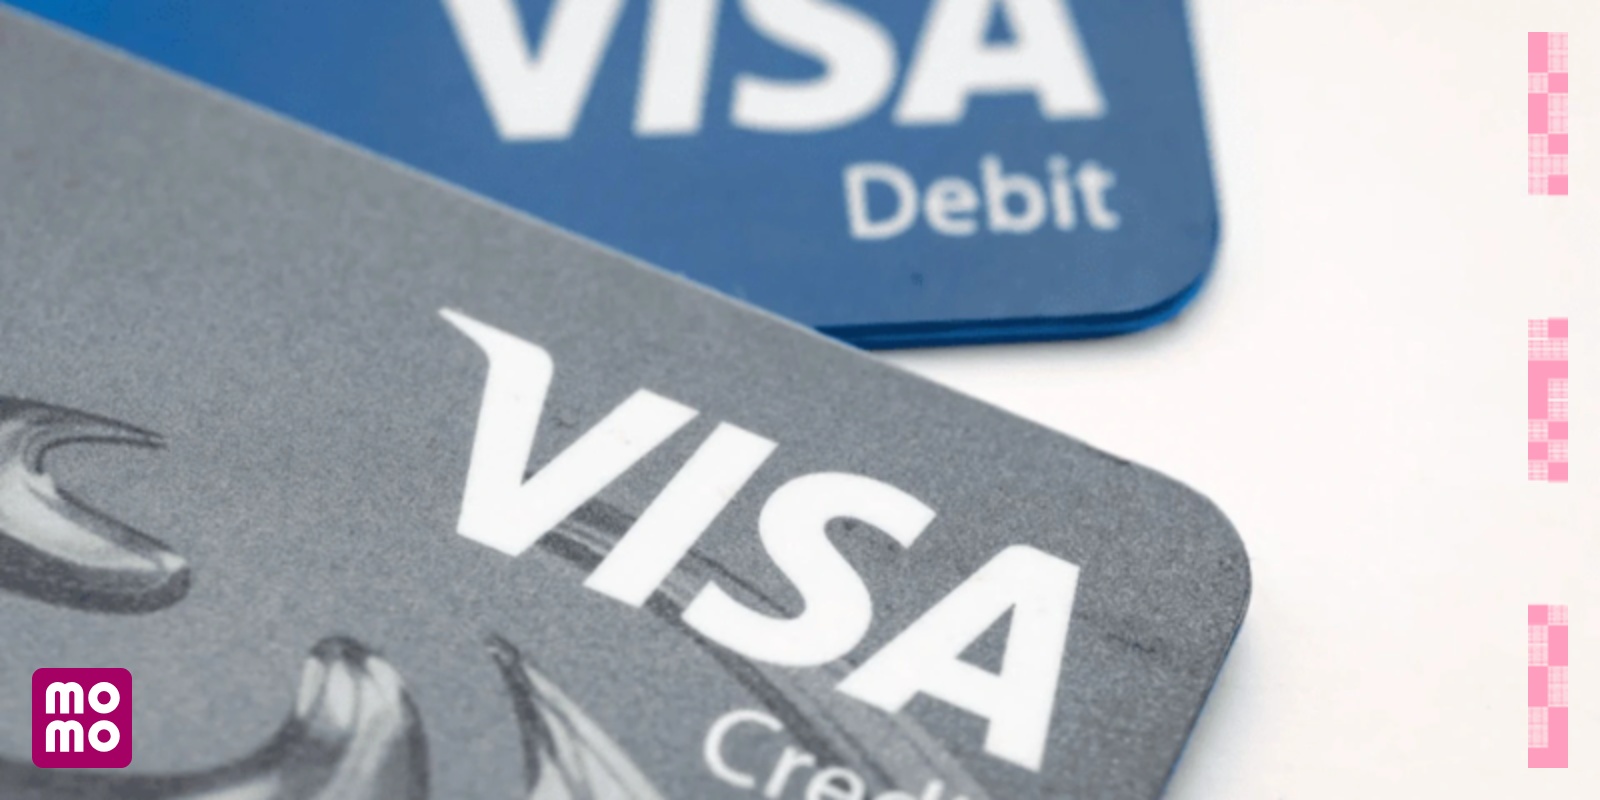
Thẻ Visa có cả thẻ Debit và Credit
Do đó, thẻ tín dụng Visa (Visa Credit) chỉ là một tập hợp con thuộc hệ sinh thái thẻ Visa. Nếu thẻ ghi tên Visa Debit thì đó là thẻ thanh toán dùng tiền sẵn có trong tài khoản, hoàn toàn không phải hình thức vay tín dụng trả sau.
Sự nhầm lẫn giữa hai khái niệm này khiến không ít người tiêu dùng lo sợ bị nợ xấu hoặc tính lãi suất cao nên e ngại mở thẻ Visa. Khi dùng Visa Debit, giao dịch chỉ thành công nếu tài khoản còn đủ tiền, người dùng hoàn toàn không phát sinh nghĩa vụ nợ nần với ngân hàng. Hiểu đúng bản chất giúp chủ động đăng ký đúng loại thẻ đáp ứng nhu cầu thanh toán mà không sợ rủi ro tài chính ngoài ý muốn.
Bản chất thẻ Visa và cơ chế vận hành thực tế
Thẻ Visa là phương tiện thanh toán quốc tế mang logo của tổ chức Visa International Service Association (Hoa Kỳ) phối hợp cùng các ngân hàng thương mại phát hành. Bản thân tổ chức Visa không trực tiếp cấp hạn mức hay mở tài khoản cho cá nhân mà đóng vai trò là mạng lưới xử lý giao dịch, kết nối giữa người mua, nơi bán và các ngân hàng. Thẻ Visa hiện được chấp nhận tại hơn 190 quốc gia và vùng lãnh thổ với hàng triệu điểm chấp nhận thẻ (POS) cùng máy ATM.
Thẻ Visa được công nhận và sử dụng phổ biến tại 190 quốc gia
Mỗi chiếc thẻ Visa đều sở hữu bộ thông số kỹ thuật riêng để phục vụ giao dịch:
Dãy 16 số in trên mặt thẻ: Là số thẻ thanh toán quốc tế dùng cho giao dịch, không phải là số tài khoản ngân hàng nội địa.
Mã CVV (Card Verification Value): Gồm 3 chữ số bảo mật in ở mặt sau thẻ, đóng vai trò xác thực khi thanh toán trực tuyến.
Công nghệ tích hợp: Chíp EMV chống sao chép dữ liệu và thanh toán không tiếp xúc (Contactless).
Phí quy đổi ngoại tệ: Thường dao động từ 1% - 4% trên tổng giá trị giao dịch khi mua sắm bằng ngoại tệ.
Nhiều người thường nhầm lẫn giữa số thẻ Visa và số tài khoản ngân hàng dẫn đến chuyển tiền nhầm hoặc không thực hiện được giao dịch. Số thẻ Visa bắt đầu bằng chữ số 4 (mã định danh riêng của Visa), phục vụ xử lý giao dịch qua cổng thanh toán quốc tế. Việc phân biệt rõ hai loại số này giúp tránh nhập sai thông tin khi thực hiện các thao tác chuyển khoản hay thanh toán hóa đơn.
Phân loại thẻ Visa phổ biến và cách nhận diện
Thị trường hiện tại chia thẻ Visa thành ba dòng chính dựa trên nguồn tiền giao dịch. Người dùng có thể dễ dàng nhận biết loại thẻ bằng chữ "Debit", "Credit" hoặc "Prepaid" in chìm hoặc nổi ngay dưới logo Visa ở mặt trước thẻ.
Tiêu chí | Thẻ Visa Debit (Ghi nợ) | Thẻ Visa Credit (Tín dụng) | Thẻ Visa Prepaid (Trả trước) |
Nguồn tiền | Trừ trực tiếp vào tài khoản ngân hàng | Hạn mức tín dụng ngân hàng cấp trước | Nạp trước bao nhiêu dùng bấy nhiêu |
Cơ chế chi tiêu | Dùng tiền sẵn có | Chi tiêu trước, trả tiền sau | Chi tiêu độc lập với tài khoản ngân hàng |
Thời gian miễn lãi | Không áp dụng | 45 - 55 ngày tùy ngân hàng | Không áp dụng |
Đối tượng phù hợp | Học sinh, sinh viên, người muốn quản lý chi tiêu | Người có thu nhập ổn định, cần đòn bẩy tài chính | Người đi du lịch, mua sắm ngắn hạn hoặc làm quà tặng |
Mỗi loại thẻ được thiết kế riêng để giải quyết nhu cầu tài chính khác nhau. Nếu chỉ cần mua sắm online hoặc thanh toán khi đi du lịch trong phạm vi tiền mình có, Visa Debit là lựa chọn an toàn. Nếu muốn tận dụng ưu đãi tích điểm, hoàn tiền và chi tiêu trước trả sau, Visa Credit sẽ đáp ứng tốt hơn.
Điều kiện và quy trình mở thẻ Visa chi tiết
Điều kiện mở thẻ Visa phụ thuộc vào dòng thẻ lựa chọn. Quy định mở thẻ ghi nợ đơn giản hơn nhiều so với thẻ tín dụng do không phát sinh rủi ro tín dụng cho ngân hàng.
Hướng dẫn đăng ký và mở các loại thẻ Visa
Điều kiện mở thẻ theo từng dòng
Mở Visa Debit / Prepaid: Cá nhân từ đủ 15 tuổi trở lên, có năng lực hành vi dân sự đầy đủ và có Căn cước công dân (CCCD) còn hiệu lực.
Mở Visa Credit (hay mở thẻ tín dụng Visa): Cá nhân từ đủ 18 tuổi, có thu nhập ổn định (thường từ 4.5 - 5 triệu đồng/tháng trở lên). Hồ sơ chứng minh tài chính gồm: Hợp đồng lao động, sao kê tài khoản nhận lương 3-6 tháng gần nhất, hoặc sổ tiết kiệm.
Quy trình làm thẻ 4 bước
Lựa chọn ngân hàng phát hành: Tìm hiểu chính sách phí, hạn mức và ưu đãi của từng ngân hàng.
Nộp hồ sơ: Đến trực tiếp chi nhánh hoặc thực hiện định danh điện tử (eKYC) ngay trên ứng dụng ngân hàng số.
Thẩm định hồ sơ: Ngân hàng tiến hành xét duyệt hạn mức (chỉ áp dụng đối với thẻ Credit).
Nhận thẻ: Thẻ phi vật lý có thể kích hoạt dùng ngay sau vài phút; thẻ cứng vật lý sẽ được nhận sau 3 - 7 ngày làm việc.
Nhiều người bị từ chối hồ sơ thẻ Visa Credit do chưa chuẩn bị đúng chứng từ chứng minh thu nhập. Đối chiếu kỹ các điều kiện về mức lương tối thiểu và hình thức nhận lương (chuyển khoản hay tiền mặt) trước khi nộp giúp nâng cao tỷ lệ duyệt hồ sơ ngay lần đầu.
Nguyên tắc bảo mật và cách sử dụng thẻ Visa an toàn
Dãy 16 số mặt trước, ngày hết hạn và mã CVV (3 chữ số mặt sau) là những thông tin quyết định để thanh toán online bằng thẻ Visa. Kẻ gian chỉ cần chụp lại hai mặt thẻ là có thể trục lợi tiền trong tài khoản.
Các thao tác bắt buộc để kiểm soát an toàn giao dịch:
Che mã CVV: Dùng tem vỡ hoặc dán kín 3 chữ số CVV ở mặt sau thẻ ngay khi nhận thẻ cứng.
Bảo vệ mã OTP: Không chia sẻ mã OTP cho bất kỳ ai, kể cả người tự xưng là nhân viên ngân hàng.
Kiểm tra website thanh toán: Chỉ nhập thông tin thẻ tại các trang web có chứng chỉ bảo mật (đường dẫn bắt đầu bằng HTTPS và có biểu tượng khóa an toàn).
Cài đặt hạn mức giao dịch: Chủ động đặt hạn mức chi tiêu theo ngày và bật tính năng xác thực 3D-Secure trên app.
Tắt thanh toán online: Khóa chức năng thanh toán trực tuyến quốc tế khi không có nhu cầu sử dụng.
Nếu nghi ngờ bị lộ thông tin hoặc thất lạc thẻ, chủ thẻ cần truy cập ứng dụng ngân hàng và chọn "Khóa thẻ khẩn cấp". Ngoài ra, chủ thẻ có thể gọi tổng đài hỗ trợ của ngân hàng và soạn tin nhắn khóa thẻ theo cú pháp quy định để tiến hành khóa thẻ. Thao tác chủ động trong vài giây sẽ ngắt toàn bộ giao dịch phát sinh, bảo vệ an toàn cho nguồn tài chính cá nhân.
Thẻ Visa hiện rất phổ biến và được sử dụng bởi hầu hết người đi làm nhờ khả năng gửi/nhận tiền nhanh chóng và tiện lợi. Hiểu rõ về loại thẻ này, bạn có thể an tâm sử dụng thẻ, phòng tránh những rủi ro về bảo mật hay lừa đảo. Xem thêm các nội dung khác trên Trung Tâm Tài Chính của MoMo để cập nhật thêm kiến thức về tài chính, tín dụng, đầu tư để quản lý chi tiêu hiệu quả hơn mỗi ngày.
Có thể bạn cần biết: Mastercard Là Gì? Cách Làm Thẻ & So Với Visa
Câu hỏi thường gặp về thẻ Visa
Thẻ Visa có thể rút tiền mặt tại cây ATM không?
Thẻ Visa có thể rút tiền mặt tại các cây ATM có biểu tượng Visa trong và ngoài nước. Tuy nhiên, phí rút tiền mặt đối với thẻ Visa Credit thường rất cao, khoảng 4% trên tổng số tiền rút.
Mã CVV trên thẻ Visa nằm ở đâu và có công dụng gì?
Mã CVV gồm 3 chữ số nằm ở mặt sau thẻ Visa, ngay cạnh dải chữ ký. Mã này dùng để xác thực các giao dịch thanh toán trực tuyến mà không cần nhập mật khẩu PIN.
Sang nước ngoài có dùng thẻ Visa thanh toán được không?
Thẻ Visa được chấp nhận thanh toán toàn cầu tại hàng triệu điểm chấp nhận thẻ. Hệ thống sẽ tự động quy đổi ngoại tệ kèm mức phí chuyển đổi theo quy định của ngân hàng phát hành.
Thẻ Visa phi vật lý là gì?
Là thẻ Visa điện tử hiển thị thông tin trực tiếp trên ứng dụng ngân hàng số. Thẻ dùng để thanh toán online hoặc liên kết ví điện tử mà không cần phát hành thẻ nhựa vật lý.
Thông tin trong bài mang tính tổng hợp và tham khảo, được biên soạn dựa trên quy định pháp luật hiện hành và các nguồn nghiên cứu/khảo sát thị trường tại thời điểm đăng tải, không thay thế cho tư vấn tài chính, pháp lý hoặc đầu tư cá nhân hóa từ chuyên gia/tổ chức được cấp phép. Số liệu, mức phí, lãi suất và quy định có thể thay đổi theo thời gian; người đọc nên đối chiếu với văn bản pháp luật/nguồn chính thức mới nhất hoặc liên hệ đơn vị cung cấp dịch vụ tài chính liên quan trước khi ra quyết định.

Đội Ngũ MoMo hội tụ các chuyên gia tài chính, biên tập viên và nhà nghiên cứu nội dung giàu kinh nghiệm, luôn tận tâm mang đến những thông tin, tin tức và hướng dẫn toàn diện, dễ hiểu về thanh toán số, quản lý tài chính, tiết kiệm, đầu tư và các giải pháp công nghệ tài chính hiện đại. Mọi bài viết đều được xây dựng dựa trên quy trình kiểm duyệt nội dung kỹ lưỡng và tham vấn từ các đối tác ngân hàng, tổ chức tài chính uy tín, đảm bảo tính chính xác, minh bạch và an toàn. Mục tiêu của chúng tôi là cung cấp kiến thức hữu ích và đáng tin cậy, giúp bạn an tâm đưa ra những quyết định quản lý tài sản hiệu quả trên hành trình tài chính của bản thân.